








| ACAG 7.3 -0.1800 -2.47% Όγκος: 51,524 Αξία: 379,459 | AEM 5.8 -0.1650 -2.84% Όγκος: 16,127 Αξία: 95,368 | AKTR 10.54 -0.1200 -1.14% Όγκος: 153,586 Αξία: 1,617,719 | BOCHGR 9.26 -0.1200 -1.30% Όγκος: 513,717 Αξία: 4,769,903 | BYLOT 0.941 -0.0110 -1.17% Όγκος: 2,997,973 Αξία: 2,824,146 | CENER 22 0.5500 2.50% Όγκος: 508,562 Αξία: 11,134,710 | CNLCAP 6.9 -0.1000 -1.45% Όγκος: 140 Αξία: 964 | CREDIA 1.26 -0.0260 -2.06% Όγκος: 369,060 Αξία: 471,964 | DIMAND 12 0.0000 0.00% Όγκος: 19,280 Αξία: 227,807 | EIS 1.694 -0.0240 -1.42% Όγκος: 60,074 Αξία: 102,750 | EVR 2.03 -0.0500 -2.46% Όγκος: 51,893 Αξία: 107,091 | MTLN 35.8 -1.2400 -3.46% Όγκος: 390,734 Αξία: 14,244,466 | NOVAL 2.73 -0.0100 -0.37% Όγκος: 8,978 Αξία: 24,650 | ONYX 1.515 -0.0250 -1.65% Όγκος: 26,462 Αξία: 40,413 | OPTIMA 9.78 -0.2800 -2.86% Όγκος: 610,313 Αξία: 6,029,167 | QLCO 5.845 -0.0700 -1.20% Όγκος: 87,899 Αξία: 515,197 | REALCONS 6.06 0.0600 0.99% Όγκος: 7,497 Αξία: 45,241 | SOFTWEB 2.95 -0.0400 -1.36% Όγκος: 995 Αξία: 2,898 | TITC 52.5 -0.8000 -1.52% Όγκος: 211,679 Αξία: 11,215,102 | TREK 3.15 0.0500 1.59% Όγκος: 2,455 Αξία: 7,678 | YKNOT 1.795 -0.0250 -1.39% Όγκος: 55,869 Αξία: 102,606 | ΑΑΑΚ 5.9 0.0000 0.00% Όγκος: 79 Αξία: 454 | ΑΒΑΞ 3.25 -0.0700 -2.15% Όγκος: 252,834 Αξία: 839,256 | ΑΒΕ 0.445 0.0000 0.00% Όγκος: 18,052 Αξία: 7,937 | ΑΔΑΚ 58.16 -1.0600 -1.82% Όγκος: 2,843 Αξία: 166,893 | ΑΔΜΗΕ 3.055 0.0350 1.15% Όγκος: 635,048 Αξία: 1,930,572 | ΑΚΡΙΤ 1.08 0.0000 0.00% Όγκος: 2,898 Αξία: 3,129 | ΑΛΜΥ 6.3 -0.1600 -2.54% Όγκος: 25,359 Αξία: 163,517 | ΑΛΦΑ 3.72 -0.0300 -0.81% Όγκος: 71,520,047 Αξία: 266,635,335 | ΑΝΔΡΟ 8.92 -0.0800 -0.90% Όγκος: 6,290 Αξία: 56,648 | ΑΡΑΙΓ 13.72 -0.1400 -1.02% Όγκος: 105,974 Αξία: 1,458,931 | ΑΣΚΟ 4 -0.0800 -2.00% Όγκος: 2,800 Αξία: 11,287 | ΑΣΤΑΚ 7.24 0.0400 0.55% Όγκος: 4,260 Αξία: 30,783 | ΑΤΕΚ 1.32 -0.0100 -0.76% Όγκος: 374 Αξία: 493 | ΑΤΡΑΣΤ 15.55 0.1000 0.64% Όγκος: 1,014 Αξία: 15,770 | ΑΤΤΙΚΑ 1.735 0.0100 0.58% Όγκος: 17,756 Αξία: 30,907 | ΒΙΝΤΑ 8.1 0.1000 1.23% Όγκος: 403 Αξία: 3,259 | ΒΙΟ 15.78 0.4400 2.79% Όγκος: 915,930 Αξία: 14,382,951 | ΒΙΟΚΑ 1.745 0.0150 0.86% Όγκος: 17,880 Αξία: 31,057 | ΒΙΟΣΚ 2.56 -0.0100 -0.39% Όγκος: 10,150 Αξία: 25,628 | ΒΟΣΥΣ 2.16 0.0200 0.93% Όγκος: 600 Αξία: 1,298 | ΓΕΒΚΑ 2.27 -0.0100 -0.44% Όγκος: 8,661 Αξία: 19,664 | ΓΕΚΤΕΡΝΑ 36.08 -0.4400 -1.22% Όγκος: 264,884 Αξία: 9,602,672 | ΓΚΜΕΖΖ 0.3835 -0.0110 -2.87% Όγκος: 42,292 Αξία: 16,396 | ΔΑΑ 11.44 0.0000 0.00% Όγκος: 176,942 Αξία: 2,011,102 | ΔΑΙΟΣ 5.8 -0.0500 -0.86% Όγκος: 1,301 Αξία: 7,611 | ΔΕΗ 18.9 -0.1000 -0.53% Όγκος: 773,281 Αξία: 14,599,556 | ΔΟΜΙΚ 2.23 -0.1000 -4.48% Όγκος: 16,936 Αξία: 38,797 | ΔΡΟΜΕ 0.352 -0.0060 -1.70% Όγκος: 8,237 Αξία: 2,898 | ΕΒΡΟΦ 3.77 -0.0500 -1.33% Όγκος: 1,350 Αξία: 5,031 | ΕΕΕ 54.5 -0.2000 -0.37% Όγκος: 28,333 Αξία: 1,556,790 | ΕΚΤΕΡ 3.9 -0.1650 -4.23% Όγκος: 78,779 Αξία: 313,861 | ΕΛΒΕ 5.6 0.1000 1.79% Όγκος: 184 Αξία: 966 | ΕΛΙΝ 2.33 -0.0100 -0.43% Όγκος: 4,234 Αξία: 9,839 | ΕΛΛ 16.15 -0.1500 -0.93% Όγκος: 4,069 Αξία: 65,643 | ΕΛΛΑΚΤΩΡ 1.288 -0.0460 -3.57% Όγκος: 212,984 Αξία: 277,885 | ΕΛΠΕ 8.81 -0.2650 -3.01% Όγκος: 506,114 Αξία: 4,482,708 | ΕΛΣΤΡ 2.34 -0.0300 -1.28% Όγκος: 9,483 Αξία: 22,183 | ΕΛΤΟΝ 1.865 -0.0150 -0.80% Όγκος: 12,919 Αξία: 23,985 | ΕΛΧΑ 4.53 -0.1150 -2.54% Όγκος: 213,847 Αξία: 1,001,813 | ΕΤΕ 13.785 -0.5700 -4.13% Όγκος: 7,795,710 Αξία: 109,051,809 | ΕΥΑΠΣ 3.83 -0.0600 -1.57% Όγκος: 12,694 Αξία: 48,641 | ΕΥΔΑΠ 7.84 -0.1100 -1.40% Όγκος: 261,906 Αξία: 2,066,327 | ΕΥΡΩΒ 3.92 -0.0010 -0.03% Όγκος: 17,967,862 Αξία: 70,605,768 | ΕΧΑΕ 6.85 0.1500 2.19% Όγκος: 148,171 Αξία: 1,005,576 | ΙΑΤΡ 1.87 -0.0300 -1.60% Όγκος: 3,295 Αξία: 6,126 | ΙΚΤΙΝ 0.3695 -0.0005 -0.14% Όγκος: 68,166 Αξία: 24,984 | ΙΛΥΔΑ 4.65 0.0800 1.72% Όγκος: 15,380 Αξία: 71,385 | ΙΝΛΙΦ 6.14 -0.1000 -1.63% Όγκος: 8,285 Αξία: 51,540 | ΙΝΤΕΚ 5.88 -0.0500 -0.85% Όγκος: 26,851 Αξία: 159,198 | ΙΝΤΕΤ 1.305 -0.0050 -0.38% Όγκος: 310 Αξία: 398 | ΙΝΤΚΑ 3.265 -0.0850 -2.60% Όγκος: 70,147 Αξία: 231,761 | ΚΑΙΡΟΜΕΖ 0.35 -0.0200 -5.71% Όγκος: 73,745 Αξία: 26,660 | ΚΑΡΕΛ 378 2.0000 0.53% Όγκος: 142 Αξία: 53,446 | ΚΕΚΡ 1.845 -0.0300 -1.63% Όγκος: 8,895 Αξία: 16,346 | ΚΟΡΔΕ 0.483 0.0060 1.24% Όγκος: 422 Αξία: 201 | ΚΟΥΑΛ 1.274 -0.0120 -0.94% Όγκος: 48,467 Αξία: 61,369 | ΚΟΥΕΣ 6.83 -0.0300 -0.44% Όγκος: 37,723 Αξία: 259,743 | ΚΡΙ 24 0.1000 0.42% Όγκος: 3,737 Αξία: 89,507 | ΛΑΒΙ 1.326 -0.0340 -2.56% Όγκος: 112,783 Αξία: 148,767 | ΛΑΜΔΑ 6.99 -0.0100 -0.14% Όγκος: 129,082 Αξία: 902,752 | ΛΑΝΑΚ 1.14 -0.0200 -1.75% Όγκος: 2,265 Αξία: 2,433 | ΛΕΒΠ 0.183 0.0000 0.00% Όγκος: 3,013 Αξία: 497 | ΛΟΥΛΗ 3.88 -0.0700 -1.80% Όγκος: 5,733 Αξία: 22,372 | ΜΑΘΙΟ 0.77 -0.0050 -0.65% Όγκος: 410 Αξία: 315 | ΜΕΒΑ 9.15 -0.3000 -3.28% Όγκος: 2,871 Αξία: 26,587 | ΜΕΝΤΙ 2.5 -0.0200 -0.80% Όγκος: 706 Αξία: 1,747 | ΜΙΓ 3.52 0.0800 2.27% Όγκος: 6,679 Αξία: 22,910 | ΜΙΝ 0.59 -0.0100 -1.69% Όγκος: 55,001 Αξία: 32,781 | ΜΟΗ 36.68 0.1000 0.27% Όγκος: 215,461 Αξία: 7,869,764 | ΜΟΝΤΑ 5.9 0.0000 0.00% Όγκος: 313 Αξία: 1,838 | ΜΟΤΟ 2.51 0.0100 0.40% Όγκος: 22,338 Αξία: 56,021 | ΜΟΥΖΚ 0.61 0.0000 0.00% Όγκος: 350 Αξία: 203 | ΜΠΕΛΑ 24.82 -0.7800 -3.14% Όγκος: 1,029,095 Αξία: 25,711,020 | ΜΠΛΕΚΕΔΡΟΣ 4.32 0.0000 0.00% Όγκος: 1,697 Αξία: 7,329 | ΜΠΡΙΚ 3.12 0.0500 1.60% Όγκος: 47,030 Αξία: 145,589 | ΝΑΚΑΣ 3.62 -0.0200 -0.55% Όγκος: 1,195 Αξία: 4,334 | ΝΑΥΠ 1.41 -0.0050 -0.35% Όγκος: 371 Αξία: 525 | ΝΤΟΠΛΕΡ 0.915 0.0150 1.64% Όγκος: 10,310 Αξία: 9,447 | ΝΤΟΤΣΟΦΤ 27 1.0000 3.70% Όγκος: 1,000 Αξία: 26,700 | ΞΥΛΚ 0.241 -0.0010 -0.41% Όγκος: 11,500 Αξία: 2,783 | ΞΥΛΠ 0.585 0.0000 0.00% Όγκος: 35 Αξία: 22 | ΟΛΘ 37.7 -0.1000 -0.27% Όγκος: 4,779 Αξία: 180,934 | ΟΛΠ 37.7 -0.8000 -2.12% Όγκος: 8,589 Αξία: 324,977 | ΟΛΥΜΠ 2.36 -0.0200 -0.85% Όγκος: 10,134 Αξία: 23,734 | ΟΠΑΠ 15.8 -0.2500 -1.58% Όγκος: 1,704,692 Αξία: 27,038,858 | ΟΡΙΛΙΝΑ 0.822 -0.0140 -1.70% Όγκος: 18,000 Αξία: 14,917 | ΟΤΕ 17.5 -0.1600 -0.91% Όγκος: 970,093 Αξία: 16,990,289 | ΟΤΟΕΛ 12.72 -0.1800 -1.42% Όγκος: 18,812 Αξία: 239,333 | ΠΑΙΡ 0.918 0.0340 3.70% Όγκος: 34 Αξία: 31 | ΠΑΠ 3.7 -0.0700 -1.89% Όγκος: 5,041 Αξία: 18,830 | ΠΕΙΡ 8.12 -0.0040 -0.05% Όγκος: 8,267,282 Αξία: 67,042,993 | ΠΕΡΦ 7.6 -0.1000 -1.32% Όγκος: 15,623 Αξία: 119,834 | ΠΕΤΡΟ 8.56 -0.0600 -0.70% Όγκος: 10,013 Αξία: 86,079 | ΠΛΑΘ 4.04 -0.0600 -1.49% Όγκος: 15,395 Αξία: 62,738 | ΠΡΔ 0.34 -0.0100 -2.94% Όγκος: 51,165 Αξία: 17,702 | ΠΡΕΜΙΑ 1.374 -0.0060 -0.44% Όγκος: 181,426 Αξία: 251,273 | ΠΡΟΝΤΕΑ 5.55 -0.2500 -4.50% Όγκος: 19,403 Αξία: 106,420 | ΠΡΟΦ 7.17 -0.0800 -1.12% Όγκος: 83,820 Αξία: 601,301 | ΡΕΒΟΙΛ 1.76 -0.0450 -2.56% Όγκος: 14,180 Αξία: 25,253 | ΣΑΝΜΕΖΖ 0.148 -0.0006 -0.41% Όγκος: 37,433 Αξία: 5,515 | ΣΑΡ 14.64 0.0000 0.00% Όγκος: 46,633 Αξία: 680,506 | ΣΕΝΤΡ 0.333 -0.0070 -2.10% Όγκος: 4,700 Αξία: 1,564 | ΣΙΔΜΑ 1.87 0.0050 0.27% Όγκος: 1,100 Αξία: 2,025 | ΣΠΕΙΣ 7.1 -0.0400 -0.56% Όγκος: 4,047 Αξία: 28,834 | ΣΠΙ 0.56 -0.0240 -4.29% Όγκος: 6,950 Αξία: 3,942 | ΤΖΚΑ 1.715 -0.0150 -0.87% Όγκος: 5,070 Αξία: 8,638 | ΤΡΑΣΤΟΡ 1.22 -0.0400 -3.28% Όγκος: 2,798 Αξία: 3,508 | ΤΡΕΣΤΑΤΕΣ 1.98 0.0200 1.01% Όγκος: 90,172 Αξία: 177,979 | ΦΑΙΣ 3.78 -0.0900 -2.38% Όγκος: 54,271 Αξία: 205,792 | ΦΒΜΕΖΖ 0.056 -0.0016 -2.86% Όγκος: 516,891 Αξία: 29,297 | ΦΟΥΝΤΛ 1.27 -0.0250 -1.97% Όγκος: 53,305 Αξία: 68,100 | ΦΡΙΓΟ 0.36 -0.0080 -2.22% Όγκος: 75,347 Αξία: 27,223 | ΦΡΛΚ 4.565 -0.0200 -0.44% Όγκος: 133,282 Αξία: 618,262 | ΧΑΙΔΕ 0.75 -0.0100 -1.33% Όγκος: 431 Αξία: 331 |
Καθυστέρηση 15' MetricTrade LTD
- Τα «φαντάσματα» των Συνταγματολόγων επιστρέφουν στην επικαιρότητα
- Μετά το «αντάρτικο του Βορρά» τώρα ανοίγει μέτωπο και η «παραλιακή» με το Μαξίμου
- Στο στόχαστρο των «μεγαλόσχημων» φοροφυγάδων ο Γιώργος Πιτσιλής
- Ομπρέλα προστασίας Μαξίμου σε Τσάφο και Λιάκο – «Κανένα θέμα» για τους δύο υφυπουργούς
Κάτι παράξενο συμβαίνει το τελευταίο διάστημα στην πολιτική σκηνή. Πρόσωπα που έχουν διανύσει ολόκληρους πολιτικούς κύκλους, έχουν βρεθεί σε κορυφαία θεσμικά αξιώματα και έχουν συνδέσει το όνομά τους με κρίσιμες περιόδους της μεταπολιτευτικής ιστορίας, επανέρχονται με ολοένα και περισσότερες παρεμβάσεις. Ο λόγος για τον Προκόπη Παυλόπουλο και τον Ευάγγελο Βενιζέλο, δύο συνταγματολόγους που φαίνεται να διεκδικούν ξανά κεντρική θέση στη δημόσια συζήτηση.
Το ερώτημα, όμως, είναι απλό: πρόκειται για θεσμική συμβολή ή για μια προσπάθεια πολιτικής επανατοποθέτησης σε μια περίοδο κατά την οποία το πολιτικό σκηνικό αναζητά νέες ισορροπίες;
Τα πεπραγμένα που δεν διαγράφονται
Ο Προκόπης Παυλόπουλος δεν εμφανίζεται σήμερα στην πολιτική ζωή ως ένας ουδέτερος ακαδημαϊκός παρατηρητής. Η μακρά κυβερνητική του διαδρομή περιλαμβάνει τη θητεία του στο υπουργείο Εσωτερικών, αλλά και την περίοδο του Δεκεμβρίου του 2008, όταν η Αθήνα συγκλονίστηκε από εκτεταμένα επεισόδια και καταστροφές. Παράλληλα, η πολιτική αντιπαράθεση για τις προσλήψεις και τη διαχείριση του δημόσιου τομέα επί υπουργίας του αποτελεί μέρος του απολογισμού εκείνης της περιόδου.
Από την άλλη πλευρά, ο Ευάγγελος Βενιζέλος έχει τη δική του βαριά πολιτική παρακαταθήκη. Ως υπουργός Οικονομικών το 2011, υπερασπίστηκε το έκτακτο ειδικό τέλος ακινήτων, το γνωστό χαράτσι της ΔΕΗ, σε μια περίοδο εξαιρετικά σκληρής δημοσιονομικής προσαρμογής. Ο ΕΝΦΙΑ θεσπίστηκε αργότερα, το 2013, και δεν πρέπει να συγχέεται με εκείνο το μέτρο. Η πολιτική ευθύνη, πάντως, για τις επιλογές εκείνης της περιόδου παραμένει αντικείμενο δημόσιας αξιολόγησης.
Τώρα και στην εξωτερική πολιτική;
Σήμερα, οι δύο πρώην κορυφαίοι πολιτειακοί και κυβερνητικοί παράγοντες παρεμβαίνουν σε ζητήματα εξωτερικής πολιτικής, ελληνοτουρκικών σχέσεων και ηλεκτρικής διασύνδεσης Ελλάδας – Κύπρου.
Ο Παυλόπουλος διατυπώνει αυστηρές ενστάσεις για τη γαλλική ρηματική διακοίνωση, ενώ ο Βενιζέλος αναλύει τις νομικές και διπλωματικές διαστάσεις του ίδιου ζητήματος, επιμένοντας στην ανάγκη εθνικής στρατηγικής και πολιτικής συνεννόησης.
Κανείς δεν αμφισβητεί το δικαίωμα των πρώην αξιωματούχων να καταθέτουν τις απόψεις τους. Εκείνο που δικαιολογημένα προκαλεί συζήτηση είναι η διαρκής παρουσία τους ως σημείων αναφοράς κάθε φορά που ανοίγει μια μεγάλη πολιτική ή θεσμική εκκρεμότητα.
Η χώρα, ωστόσο, δεν έχει ανάγκη από ένα παράλληλο σύστημα πολιτικής καθοδήγησης, ούτε από την ανακύκλωση προσώπων που θεωρούν ότι η προηγούμενη θεσμική τους ιδιότητα τους εξασφαλίζει διαρκή πρωταγωνιστικό ρόλο.
Η εξωτερική πολιτική απαιτεί συγκεκριμένες αποφάσεις, λογοδοσία και καθαρή στρατηγική. Όχι διαρκείς παρεμβάσεις από το πολιτικό παρελθόν, ούτε τη δημιουργία εντυπώσεων ότι χωρίς τους παλιούς πρωταγωνιστές η χώρα κινδυνεύει να μείνει ακυβέρνητη.
Τα πολιτικά κενά, άλλωστε, δεν καλύπτονται με τηλεοπτικές παρεμβάσεις και δημόσιες υποδείξεις. Καλύπτονται με πολιτική ευθύνη, αποφάσεις και αποτελέσματα.
Διαβάστε ακόμη:
-
Μαύρη Θάλασσα: Βυθίστηκε το ελληνόκτητο LPG «Gas Husky» – Πληροφορίες για επίθεση με drones
-
FT: Η Ελλάδα γίνεται απρόσμενο καταφύγιο για Ευρωπαίους επενδυτές
-
Κομισιόν: Ψαλιδίζει στο 1,5% την ανάπτυξη της Ελλάδας το 2027 – Πληθωρισμός 3,2% και χρέος 130,7%
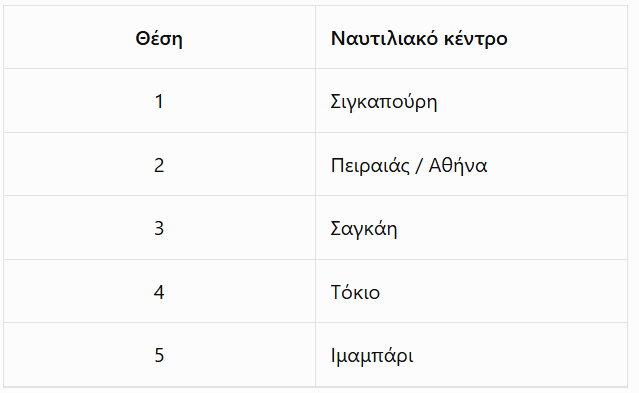 Η συγκεκριμένη κατάταξη αποτυπώνει τη δύναμη της πλοιοκτησίας και της διαχείρισης στόλων, δύο δραστηριότητες στις οποίες η ελληνική ναυτιλία διατηρεί πρωταγωνιστικό ρόλο.
Ο Πειραιάς/Αθήνα συγκεντρώνει μεγάλο αριθμό ναυτιλιακών εταιρειών που δραστηριοποιούνται διεθνώς στα δεξαμενόπλοια, στα πλοία μεταφοράς ξηρού φορτίου, στα containerships και στα πλοία μεταφοράς υγροποιημένων αερίων.
Η ισχυρή παρουσία των Ελλήνων πλοιοκτητών δημιουργεί παράλληλα ένα εκτεταμένο δίκτυο ναυλομεσιτών, τεχνικών συμβούλων, ασφαλιστικών και νομικών υπηρεσιών, καθώς και επιχειρήσεων που υποστηρίζουν την καθημερινή λειτουργία του στόλου.
Το ελληνικό μοντέλο διαφέρει από εκείνο της Σιγκαπούρης, η οποία συνδυάζει τη ναυτιλιακή δραστηριότητα με ένα από τα σημαντικότερα λιμάνια του κόσμου, διεθνείς χρηματοοικονομικές υπηρεσίες και ισχυρή τεχνολογική υποδομή.
Ο Πειραιάς/Αθήνα στηρίζει την ανταγωνιστικότητά του κυρίως στη συγκέντρωση πλοιοκτητικών συμφερόντων και στη λήψη επιχειρηματικών αποφάσεων που επηρεάζουν τις διεθνείς αγορές πλοίων και ναύλων.
Στα 203 δισ. δολάρια η αξία του στόλου
Η μεγαλύτερη ελληνική διάκριση καταγράφεται στην αξία του στόλου που ελέγχεται από πλοιοκτήτες εγκατεστημένους στον Πειραιά/Αθήνα. Σύμφωνα με τα στοιχεία της Clarksons Research που αξιοποιεί η έκθεση, η συνολική αξία του συγκεκριμένου στόλου προσεγγίζει τα 203 δισ. δολάρια, εξασφαλίζοντας στο ελληνικό ναυτιλιακό κέντρο την πρώτη θέση διεθνώς. Η διαφορά από τους ανταγωνιστές είναι ιδιαίτερα μεγάλη. Το Τόκιο ακολουθεί με στόλο αξίας περίπου 90 δισ. δολαρίων, ενώ η Σαγκάη, η Σιγκαπούρη και το Ιμαμπάρι κινούνται στην περιοχή των 68 έως 71 δισ. δολαρίων.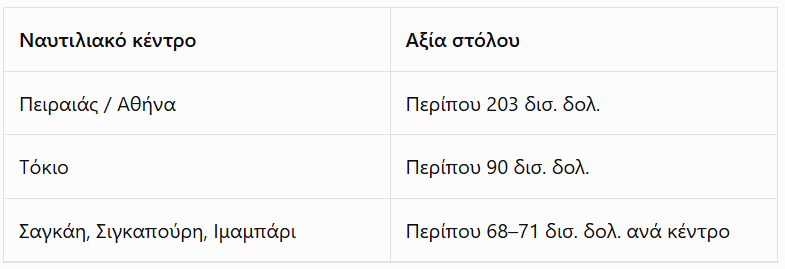 Η υπεροχή του ελληνικού ναυτιλιακού κέντρου συνδέεται με τη σύνθεση του στόλου και τη σημαντική έκθεση των Ελλήνων πλοιοκτητών στην αγορά των δεξαμενόπλοιων. Οι υψηλοί ναύλοι, η αναδιάταξη των εμπορικών ροών και οι γεωπολιτικές αναταράξεις των τελευταίων ετών έχουν ενισχύσει τις αξίες των tankers, επηρεάζοντας θετικά τη συνολική αποτίμηση των ελληνικών ναυτιλιακών περιουσιακών στοιχείων.
Η εξέλιξη αυτή έχει και ευρύτερη επιχειρηματική σημασία. Η υψηλή αξία του στόλου ενισχύει τη δυνατότητα των πλοιοκτητών να αντλούν χρηματοδότηση, να πραγματοποιούν αγοραπωλησίες και να προχωρούν σε επενδύσεις ανανέωσης και επέκτασης των στόλων τους.
Η κυριαρχία του Πειραιά/Αθήνας αποτυπώνεται και στη χωρητικότητα των πλοίων που ελέγχονται ή διαχειρίζονται από εταιρείες του ελληνικού ναυτιλιακού κέντρου. Η έκθεση καταγράφει περίπου 117,6 εκατ. CGT στόλου υπό πλοιοκτητικό έλεγχο και 110,3 εκατ. CGT υπό διαχείριση. Οι δύο αυτοί δείκτες παρουσιάζουν διαφορετικές πλευρές της ναυτιλιακής δραστηριότητας.
Η ιδιοκτησία αφορά τον έλεγχο των πλοίων και τις στρατηγικές επενδυτικές αποφάσεις, ενώ η διαχείριση περιλαμβάνει την τεχνική λειτουργία, τη στελέχωση, την εμπορική αξιοποίηση και τη συμμόρφωση με τους διεθνείς κανονισμούς. Η ισχυρή παρουσία του Πειραιά/Αθήνας και στις δύο δραστηριότητες δείχνει ότι το ελληνικό ναυτιλιακό κέντρο δεν περιορίζεται στη συγκέντρωση πλοιοκτητικού κεφαλαίου, αλλά διαθέτει και σημαντική επιχειρησιακή υποδομή.
Η μελέτη επισημαίνει επίσης τη σημασία της ελληνικής ναυτιλιακής παράδοσης, της παρουσίας ανεξάρτητων και οικογενειακών επιχειρήσεων και του θεσμικού πλαισίου που έχει συμβάλει στη διατήρηση της πλοιοκτητικής δραστηριότητας στην Ελλάδα.
248 ναυτιλιακές εταιρείες με στόλο άνω των πέντε πλοίων
Ένα ακόμη σημαντικό στοιχείο της έκθεσης αφορά τον αριθμό των ναυτιλιακών επιχειρήσεων που διαθέτουν περισσότερα από πέντε πλοία. Ο Πειραιάς/Αθήνα καταλαμβάνει τη δεύτερη θέση παγκοσμίως, με 248 εταιρείες, πίσω από την Τζακάρτα της Ινδονησίας, όπου καταγράφονται 337. Η Σιγκαπούρη ακολουθεί με 219 εταιρείες, ενώ το Ρότερνταμ και το Νίνγκμπο διαθέτουν από 136.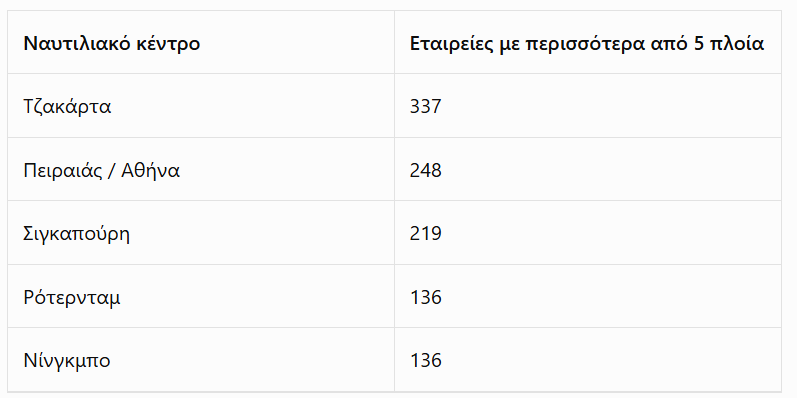 Η συγκεκριμένη κατάταξη δείχνει ότι ο αριθμός των επιχειρήσεων δεν συμβαδίζει υποχρεωτικά με την αξία ή τη διεθνή επιρροή του στόλου.
Η Τζακάρτα διαθέτει περισσότερες εταιρείες, γεγονός που συνδέεται με τις ανάγκες της μεγάλης νησιωτικής οικονομίας της Ινδονησίας. Ωστόσο, ο Πειραιάς/Αθήνα υπερέχει σημαντικά στην αξία του ελεγχόμενου στόλου.
Η συγκέντρωση 248 ναυτιλιακών επιχειρήσεων δημιουργεί σημαντική ζήτηση για υπηρεσίες υψηλής εξειδίκευσης, από τη χρηματοδότηση και την ασφάλιση έως τη διαχείριση πληρωμάτων, τη συντήρηση και την τεχνική υποστήριξη.
Τρίτη θέση στην υιοθέτηση τεχνολογιών εξοικονόμησης ενέργειας
Ιδιαίτερο ενδιαφέρον παρουσιάζει η επίδοση του Πειραιά/Αθήνας στον νέο δείκτη που εξετάζει την υιοθέτηση τεχνολογιών εξοικονόμησης ενέργειας στα πλοία. Το ελληνικό ναυτιλιακό κέντρο καταλαμβάνει την τρίτη θέση παγκοσμίως, πίσω από την Ταϊπέι και το Ιμαμπάρι, ενώ ακολουθούν η Σιγκαπούρη και το Τόκιο.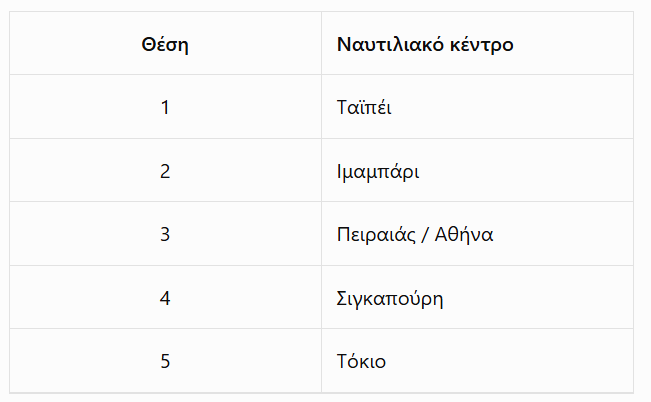 Ο δείκτης εξετάζει τη χωρητικότητα του στόλου που διαθέτει τουλάχιστον τρεις καταγεγραμμένες τεχνολογίες εξοικονόμησης ενέργειας, συνυπολογίζοντας και τη διείσδυσή τους στον συνολικό στόλο κάθε ναυτιλιακού κέντρου.
Οι τεχνολογίες αυτές αφορούν, μεταξύ άλλων, τη βελτίωση της απόδοσης του κύτους, της πρόωσης, των μηχανών και της ενεργειακής κατανάλωσης.
Οι συντάκτες της έκθεσης χαρακτηρίζουν σημαντική την ελληνική επίδοση, καθώς η εφαρμογή τέτοιων λύσεων σε έναν ιδιαίτερα μεγάλο και διαφοροποιημένο στόλο παρουσιάζει αυξημένη επιχειρησιακή πολυπλοκότητα.
Η τρίτη θέση δείχνει ότι οι Έλληνες πλοιοκτήτες δεν περιορίζονται στην ανανέωση των στόλων τους, αλλά επενδύουν και στη βελτίωση της ενεργειακής απόδοσης των υφιστάμενων πλοίων.
Πρόκειται για μια στρατηγική που αποκτά μεγαλύτερη σημασία όσο παραμένει αβέβαιο το χρονοδιάγραμμα εφαρμογής των διεθνών περιβαλλοντικών κανονισμών και η διαθεσιμότητα των εναλλακτικών καυσίμων.
Η επιρροή του Πειραιά/Αθήνας αποτυπώνεται και στις εκτιμήσεις των ειδικών που συμμετείχαν στην έρευνα. Στην αξιολόγηση των σημαντικότερων ναυτιλιακών κέντρων, η ελληνική πλευρά καταλαμβάνει την τρίτη θέση, πίσω από τη Σιγκαπούρη και τη Σαγκάη.
Παράλληλα, στον δείκτη που εξετάζει τις πόλεις με τους πιο επιδραστικούς ιδιοκτήτες φορτίων και ναυλωτές, ο Πειραιάς/Αθήνα βρίσκεται στην πέμπτη θέση.
Προηγούνται η Σιγκαπούρη, η Σαγκάη, το Λονδίνο και το Ντουμπάι.
Η έκθεση επισημαίνει ότι η ισχυρή ελληνική πλοιοκτητική κοινότητα επηρεάζει τη διαθεσιμότητα των πλοίων και τη συμπεριφορά των ναυλαγορών.
Αυτό αποκτά ιδιαίτερη σημασία σε περιόδους γεωπολιτικών αναταράξεων, όταν οι αλλαγές στις εμπορικές διαδρομές επηρεάζουν τη διάρκεια των ταξιδιών, τη διαθέσιμη μεταφορική ικανότητα και το ύψος των ναύλων.
Το στοίχημα για το ελληνικό ναυτιλιακό κέντρο
Η άνοδος του Πειραιά/Αθήνας κατά 22 θέσεις αποτελεί μία από τις σημαντικότερες μεταβολές της φετινής κατάταξης. Ωστόσο, η διαφορά ανάμεσα στη δεύτερη θέση στη ναυτιλία και στη 13η συνολικά αποτυπώνει τα περιθώρια ανάπτυξης σε άλλους τομείς. Η ναυτιλιακή χρηματοδότηση, η έρευνα, η τεχνολογία, η ψηφιοποίηση και η προσέλκυση εξειδικευμένου ανθρώπινου δυναμικού αποκτούν αυξανόμενη σημασία. Για τον Πειραιά/Αθήνα, η ισχυρή πλοιοκτητική βάση μπορεί να λειτουργήσει ως μοχλός ανάπτυξης νέων δραστηριοτήτων, από τη δημιουργία ναυτιλιακών τεχνολογικών επιχειρήσεων έως την ανάπτυξη εξειδικευμένων χρηματοοικονομικών και συμβουλευτικών υπηρεσιών. Η έκθεση καταγράφει επίσης 11 πανεπιστημιακά προγράμματα ναυτιλιακού αντικειμένου στο ελληνικό ναυτιλιακό κέντρο, έναντι 29 στο Λονδίνο. Η ενίσχυση της σύνδεσης ναυτιλιακών επιχειρήσεων, πανεπιστημίων, ερευνητικών ιδρυμάτων και τεχνολογικών εταιρειών αναδεικνύεται έτσι σε σημαντική προϋπόθεση για την περαιτέρω ανάπτυξη του κλάδου. Το ζητούμενο δεν είναι μόνο να διατηρηθεί η μεγάλη συγκέντρωση πλοιοκτητικού κεφαλαίου, αλλά να δημιουργηθούν περισσότερες δραστηριότητες υψηλής προστιθέμενης αξίας γύρω από αυτό.Η παγκόσμια κατάταξη: Πρώτη η Σιγκαπούρη, δεύτερη η Σαγκάη
Στη συνολική αξιολόγηση, η Σιγκαπούρη διατηρεί την πρώτη θέση παγκοσμίως, επιβεβαιώνοντας την κυριαρχία της ως ολοκληρωμένου ναυτιλιακού κέντρου. Η Σαγκάη ανεβαίνει από την τέταρτη στη δεύτερη θέση, το Λονδίνο παραμένει τρίτο, το Ρότερνταμ υποχωρεί στην τέταρτη θέση και το Τόκιο συμπληρώνει την πρώτη πεντάδα. Η Ασία ενισχύει την παρουσία της, καταλαμβάνοντας τρεις από τις πέντε πρώτες θέσεις. Οι 30 κορυφαίες ναυτιλιακές πόλεις του κόσμου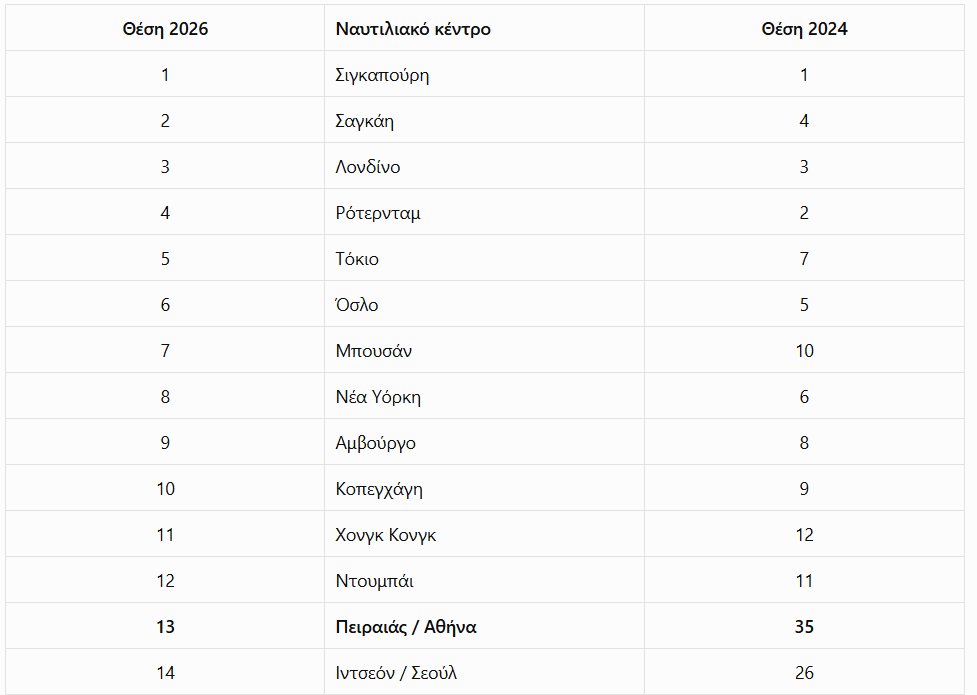
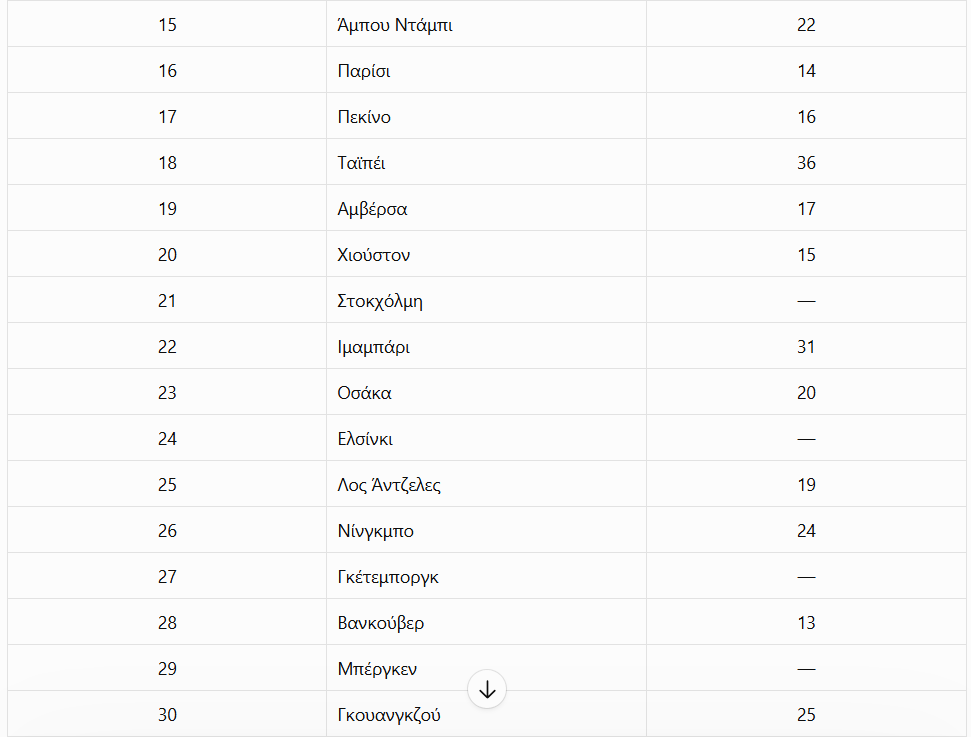 Η Σιγκαπούρη καταλαμβάνει την πρώτη θέση σε τρεις από τις πέντε βασικές κατηγορίες: ναυτιλία, λιμάνια και logistics, καθώς και ελκυστικότητα και ανταγωνιστικότητα.
Η Σαγκάη πρωτεύει στη ναυτιλιακή τεχνολογία και καταλαμβάνει τη δεύτερη θέση στα λιμάνια και στα logistics, αξιοποιώντας τη μεγάλη βιομηχανική και ναυπηγική βάση της Κίνας.
Το Λονδίνο διατηρεί την πρώτη θέση στη ναυτιλιακή χρηματοδότηση και στο δίκαιο, στηριζόμενο στη διεθνή παρουσία τραπεζών, ασφαλιστικών οργανισμών, νομικών γραφείων και μηχανισμών διαιτησίας.
Το Ρότερνταμ ξεχωρίζει για τις λιμενικές υποδομές, τη διασύνδεση με τις ευρωπαϊκές αγορές και τις επενδύσεις σε νέα καύσιμα και ψηφιακές τεχνολογίες.
Το Τόκιο συνδυάζει ισχυρή πλοιοκτητική δραστηριότητα με χρηματοδότηση, ναυπηγική βιομηχανία και τεχνολογική έρευνα.
Οι πέντε πυλώνες της παγκόσμιας ναυτιλιακής ανταγωνιστικότητας
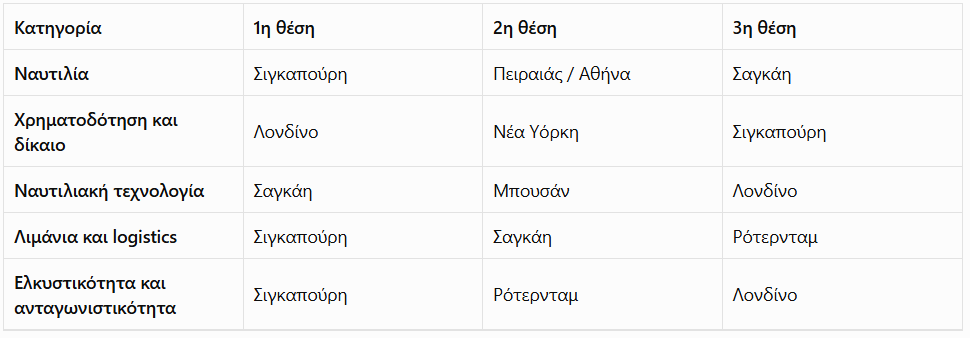 Η διαφοροποίηση αυτή δείχνει ότι τα μεγάλα ναυτιλιακά κέντρα αναπτύσσονται με διαφορετικά επιχειρηματικά μοντέλα.
Ορισμένα στηρίζονται στον έλεγχο των πλοίων, άλλα στη διακίνηση φορτίων και στις λιμενικές υπηρεσίες, ενώ άλλα αντλούν την επιρροή τους από τη χρηματοδότηση, την τεχνολογία και την εξειδικευμένη γνώση.
Η Σιγκαπούρη διατηρεί την πρωτιά επειδή συνδυάζει αποτελεσματικότερα αυτές τις δραστηριότητες.
Οι τρεις μεγάλες αλλαγές που επηρεάζουν τη ναυτιλία
Η έκθεση συνδέει την εξέλιξη των ναυτιλιακών κέντρων με τις σημαντικές αλλαγές που συντελούνται στο διεθνές εμπόριο. Πρώτη είναι η γεωπολιτική αβεβαιότητα. Οι συγκρούσεις στα Στενά του Ορμούζ, στην Ερυθρά Θάλασσα και στη Μαύρη Θάλασσα έχουν μεταβάλει τις θαλάσσιες διαδρομές και έχουν αυξήσει τις απαιτήσεις για ασφαλή και αξιόπιστη μεταφορά φορτίων. Δεύτερη είναι η ενεργειακή μετάβαση. Οι νέοι ευρωπαϊκοί κανονισμοί για τις εκπομπές αερίων του θερμοκηπίου, σε συνδυασμό με την αβεβαιότητα για το τελικό παγκόσμιο πλαίσιο του IMO, επηρεάζουν τις αποφάσεις για παραγγελίες πλοίων, αναβαθμίσεις στόλων και επενδύσεις σε εναλλακτικά καύσιμα. Τρίτη είναι η τεχνολογική αλλαγή. Η τεχνητή νοημοσύνη, η ανάλυση δεδομένων, η προγνωστική συντήρηση και η αυτοματοποίηση μεταβάλλουν τον τρόπο λειτουργίας των πλοίων και των λιμανιών. Οι συντάκτες επισημαίνουν ότι τα ναυτιλιακά κέντρα που θα διατηρήσουν την ανταγωνιστικότητά τους θα είναι εκείνα που θα μπορούν να συνδυάζουν τις παραδοσιακές δραστηριότητες με τη χρηματοδότηση, την καινοτομία και την ανάπτυξη ανθρώπινου δυναμικού.Η μεθοδολογία της έκθεσης
Η έκθεση The Leading Maritime Cities of the World 2026 αποτελεί την έβδομη έκδοση της αξιολόγησης των DNV και Menon Economics. Οι ερευνητές εξέτασαν αρχικά περισσότερες από 15.000 πόλεις, από τις οποίες επέλεξαν 50 για την τελική κατάταξη. Η αξιολόγηση βασίστηκε σε 48 δείκτες, εκ των οποίων 34 αντικειμενικούς και 14 υποκειμενικούς. Στην έρευνα συμμετείχαν 208 ειδικοί της ναυτιλιακής βιομηχανίας από 25 πόλεις και 18 χώρες και περιοχές. Σημειώνεται ότι η μεθοδολογία έχει τροποποιηθεί σε σχέση με την προηγούμενη έκδοση, με την προσθήκη νέων δεικτών που αφορούν την ενεργειακή απόδοση, την τεχνολογία και την προσαρμογή στις μελλοντικές απαιτήσεις. Κατά συνέπεια, η μεταβολή των θέσεων πρέπει να αξιολογείται και υπό το πρίσμα αυτών των αλλαγών.Η επόμενη ημέρα για τον Πειραιά/Αθήνα
Η νέα διεθνής κατάταξη επιβεβαιώνει ότι ο Πειραιάς/Αθήνα παραμένει ένα από τα σημαντικότερα κέντρα λήψης αποφάσεων της παγκόσμιας ναυτιλίας. Με 248 ναυτιλιακές επιχειρήσεις που διαθέτουν περισσότερα από πέντε πλοία, στόλο υπό πλοιοκτητικό έλεγχο 117,6 εκατ. CGT και περιουσιακά στοιχεία αξίας περίπου 203 δισ. δολαρίων, το ελληνικό ναυτιλιακό κέντρο διαθέτει μια επιχειρηματική βάση με ισχυρή διεθνή παρουσία. Η μεγάλη άνοδος στη συνολική κατάταξη ενισχύει τη θέση του στον παγκόσμιο ανταγωνισμό. Ταυτόχρονα, όμως, αναδεικνύει την ανάγκη να αξιοποιηθεί περισσότερο η πλοιοκτητική ισχύς για την ανάπτυξη νέων υπηρεσιών και δραστηριοτήτων. Η ενίσχυση της ναυτιλιακής τεχνολογίας, η προσέλκυση επενδύσεων, η εκπαίδευση στελεχών και η στενότερη σύνδεση των επιχειρήσεων με την έρευνα αποτελούν κρίσιμες παραμέτρους για το μέλλον.Διαβάστε ακόμη:
- Στο «δόκανο» των Αρχών για μαύρο χρήμα πασίγνωστος καραδεξιός καναλάρχης
- Τέλος στο μυστήριο: Ο Ρόμπερτ Πάτινσον είναι ο νέος Τζέιμς Μποντ
- Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών
- Κληρονόμοι ζητούν να σταματήσει δημοπρασία του Βαν Γκογκ στον Sotheby’s λόγω των ναζί
Οι αποτιμήσεις αφήνουν περιθώρια, αλλά η κερδοφορία διαφοροποιείται
Σύμφωνα με την J.P. Morgan, οι ελληνικές τράπεζες διαπραγματεύονται συνολικά με δείκτη τιμής προς κέρδη 8,9 φορές για το 2028 και πολλαπλασιαστή ενσώματης λογιστικής αξίας 1,4 φορές. Η μέση απόδοση ενσώματων ιδίων κεφαλαίων εκτιμάται στο 16,8%, ενώ η συνολική απόδοση από διανομές προς τους μετόχους αναμένεται περίπου στο 6% το 2027. Η Eurobank εμφανίζει την υψηλότερη προβλεπόμενη αποδοτικότητα, με δείκτη 18,4% το 2028, έναντι 17,1% για Πειραιώς και Εθνική και 13,7% για Alpha Bank. Παράλληλα, η J.P. Morgan αναθεωρεί ανοδικά τις εκτιμήσεις για τα καθαρά έσοδα από τόκους κατά 1%-3% στην περίοδο 2026-2028, καθώς οι επιτοκιακές συνθήκες και η ανθεκτικότητα των περιθωρίων βελτιώνουν τις προοπτικές του κλάδου. Ωστόσο, η εξέλιξη της κερδοφορίας δεν είναι ομοιόμορφη. Οι προβλέψεις για τα κέρδη ανά μετοχή του 2028 αυξάνονται κατά 4% για τη Eurobank και 2% για την Alpha Bank, αλλά μειώνονται κατά 1% για την Εθνική και 4% για την Πειραιώς.Eurobank και Alpha Bank – Τα διαφορετικά περιθώρια ανάπτυξης
Η Eurobank διατηρεί προβάδισμα στην αποδοτικότητα, αξιοποιώντας τη διαφοροποίηση των δραστηριοτήτων της σε Ελλάδα, Κύπρο και Βουλγαρία, καθώς και την ενίσχυση των ασφαλιστικών εργασιών. Τα προσαρμοσμένα καθαρά κέρδη εκτιμώνται σε 1,64 δισ. ευρώ το 2026, 1,89 δισ. ευρώ το 2027 και 1,99 δισ. ευρώ το 2028. Η ενσωμάτωση της Eurolife δημιουργεί πρόσθετες προοπτικές αύξησης των προμηθειών, ενώ το νέο επιχειρηματικό σχέδιο 2027-2029, που αναμένεται στα τέλη Φεβρουαρίου, αποτελεί τον επόμενο καταλύτη. Για την Alpha Bank, η J.P. Morgan θεωρεί ότι το μεγαλύτερο περιθώριο δημιουργίας αξίας προέρχεται από τη σταδιακή σύγκλιση της αποδοτικότητάς της με τις υπόλοιπες τράπεζες. Το νέο στρατηγικό σχέδιο προβλέπει απόδοση ενσώματων ιδίων κεφαλαίων περίπου 14,5% το 2028 και 16% το 2030. Ο οίκος είναι συντηρητικότερος, προβλέποντας 13,7% το 2028. Τα προσαρμοσμένα καθαρά κέρδη εκτιμώνται σε 1,17 δισ. ευρώ το 2028, ενώ η συνεργασία με τη UniCredit και η ανάπτυξη των προμηθειών αποτελούν πρόσθετες πηγές δυνητικής ανόδου.Εθνική και Πειραιώς – Η διαφορά στα κεφαλαιακά αποθέματα
Στην Εθνική Τράπεζα, το βασικό επενδυτικό πλεονέκτημα παραμένει η ισχυρή κεφαλαιακή βάση. Η J.P. Morgan προβλέπει δείκτη CET1 15,4% το 2028, με πλεονάζον κεφάλαιο περίπου 910 εκατ. ευρώ. Η κεφαλαιακή ευελιξία αφήνει περιθώρια πρόσθετων διανομών ή αξιοποίησης κεφαλαίων για ανάπτυξη. Τα προσαρμοσμένα καθαρά κέρδη αναμένεται να φτάσουν τα 1,55 δισ. ευρώ το 2028, ενώ η συνολική διανομή κερδών υπολογίζεται στο 65%, έναντι προηγούμενης εκτίμησης 70%. Στην Πειραιώς, αντίθετα, ο CET1 προβλέπεται στο 12,9% το 2028, κοντά στον εσωτερικό στόχο του 13%, περιορίζοντας την κεφαλαιακή ευελιξία. Η J.P. Morgan εκτιμά προσαρμοσμένα καθαρά κέρδη 1,48 δισ. ευρώ το 2028, με την Εθνική Ασφαλιστική να προσφέρει πρόσθετες δυνατότητες ενίσχυσης των αποτελεσμάτων. Η μείωση της τιμής στόχου συνδέεται κυρίως με την παραδοχή για αποκλειστικά χρηματικές διανομές το 2027-2028, αντί επαναγορών μετοχών 100 εκατ. ευρώ ετησίως. Συνολικά, η J.P. Morgan εξακολουθεί να βλέπει αξία στον ελληνικό τραπεζικό κλάδο, αλλά θεωρεί ότι η επόμενη φάση της χρηματιστηριακής του πορείας θα εξαρτηθεί περισσότερο από την αύξηση των κερδών, την αποδοτικότητα των κεφαλαίων και την ικανότητα των τραπεζών να διατηρήσουν υψηλές επιστροφές προς τους μετόχους.Διαβάστε ακόμη:
-
Μαύρη Θάλασσα: Βυθίστηκε το ελληνόκτητο LPG «Gas Husky» – Πληροφορίες για επίθεση με drones
-
FT: Η Ελλάδα γίνεται απρόσμενο καταφύγιο για Ευρωπαίους επενδυτές
-
Κομισιόν: Ψαλιδίζει στο 1,5% την ανάπτυξη της Ελλάδας το 2027 – Πληθωρισμός 3,2% και χρέος 130,7%
Κεφαλαιακή επίπτωση 130 μονάδων βάσης
Η Jefferies εκτιμά ότι, εφόσον η εξαγορά πραγματοποιηθεί σε αποτίμηση κοντά στη λογιστική αξία της First Investment Bank, η επίπτωση στον δείκτη κεφαλαιακής επάρκειας CET1 της Eurobank θα διαμορφωθεί περίπου στις 130 μονάδες βάσης. Οι αναλυτές υπολογίζουν ότι στο τέλος του 2026 η Eurobank θα διαθέτει πλεονάζον κεφάλαιο περίπου 750 εκατ. ευρώ, πέραν του εσωτερικού στόχου CET1 13%. Υπό τις συγκεκριμένες παραδοχές, μια ενδεχόμενη συναλλαγή θα μπορούσε να απορροφήσει το διαθέσιμο κεφαλαιακό περιθώριο, οδηγώντας τον δείκτη κοντά στον εσωτερικό στόχο. Ο οίκος υπενθυμίζει ότι η διοίκηση της Eurobank είχε αναφέρει στο τέταρτο τρίμηνο του 2025 την πρόθεσή της να διατηρεί κεφαλαιακό απόθεμα περίπου 100 μονάδων βάσης πάνω από το 13%, προκειμένου να διαθέτει ευελιξία για πιθανές εξαγορές. Η στρατηγική αυτή συνδέεται με τη διακηρυγμένη πρόθεση της τράπεζας να εξετάζει ευκαιρίες συγχωνεύσεων και εξαγορών στις βασικές αγορές δραστηριοποίησής της.Η δυναμική της βουλγαρικής αγοράς
Ιδιαίτερη σημασία αποδίδει η Jefferies στις αναπτυξιακές προοπτικές της Βουλγαρίας, όπου η πιστωτική επέκταση παραμένει σημαντικά υψηλότερη από τον ευρωπαϊκό μέσο όρο. Τον Σεπτέμβριο, ο δανεισμός προς τα νοικοκυριά αυξήθηκε κατά 22% σε ετήσια βάση, έναντι μόλις 3% στην Ευρωπαϊκή Ένωση, ενώ η βουλγαρική θυγατρική της Eurobank κατέγραψε αύξηση δανείων 16% στο τρίτο τρίμηνο. Η ισχυρή πιστωτική ανάπτυξη ενισχύει την ελκυστικότητα της αγοράς, στην οποία οι τέσσερις μεγαλύτερες τράπεζες ελέγχουν περίπου το 75% του συνολικού μεριδίου. Η διοίκηση της Eurobank έχει ήδη επισημάνει ότι εξακολουθούν να υπάρχουν περιθώρια περαιτέρω συγκέντρωσης στον βουλγαρικό τραπεζικό κλάδο, αφήνοντας ανοιχτό το ενδεχόμενο αξιοποίησης σχετικών ευκαιριών.Στο 20% η συμμετοχή της Βουλγαρίας στα κέρδη
Πέρα από την άμεση ενίσχυση της κερδοφορίας, η Jefferies θεωρεί ότι μια πιθανή εξαγορά θα επιτάχυνε τον μετασχηματισμό της Eurobank σε έναν περισσότερο διαφοροποιημένο περιφερειακό χρηματοπιστωτικό όμιλο. Σε επίπεδο pro forma, η συνεισφορά της Βουλγαρίας στα συνολικά κέρδη θα αυξανόταν περίπου στο 20%, από 15% σήμερα, ενώ η συμμετοχή της Ελλάδας θα περιοριζόταν κοντά στο 50%. Η εξέλιξη αυτή θα ενίσχυε τον ρόλο των δραστηριοτήτων της Νοτιοανατολικής Ευρώπης στην κερδοφορία του ομίλου, δημιουργώντας μεγαλύτερη γεωγραφική ισορροπία. Παράλληλα, η Eurobank διευρύνει το επιχειρηματικό της μοντέλο μέσω της ενίσχυσης των δραστηριοτήτων της στην τραπεζική, τις ασφάλειες και τη διαχείριση περιουσίας, περιορίζοντας τη συγκέντρωση των εσόδων σε συγκεκριμένες αγορές και προϊόντα. Συνολικά, η Jefferies αντιμετωπίζει μια πιθανή εξαγορά της First Investment Bank ως στρατηγικά θετική εξέλιξη, καθώς θα μπορούσε να προσφέρει άμεση ενίσχυση κερδών, μεγαλύτερη παρουσία σε μια ταχέως αναπτυσσόμενη αγορά και περαιτέρω διαφοροποίηση των πηγών κερδοφορίας της Eurobank. Η συναλλαγή, πάντως, παραμένει υποθετικό σενάριο, καθώς δεν έχει ανακοινωθεί συμφωνία μεταξύ των δύο τραπεζών. Οι εκτιμήσεις της Jefferies βασίζονται στην παραδοχή εξαγοράς σε επίπεδα κοντά στη λογιστική αξία και δεν ενσωματώνουν πιθανές συνέργειες.Διαβάστε ακόμη:
- Στο «δόκανο» των Αρχών για μαύρο χρήμα πασίγνωστος καραδεξιός καναλάρχης
- Τέλος στο μυστήριο: Ο Ρόμπερτ Πάτινσον είναι ο νέος Τζέιμς Μποντ
- Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών
- Κληρονόμοι ζητούν να σταματήσει δημοπρασία του Βαν Γκογκ στον Sotheby’s λόγω των ναζί
Κοινό νομισματικό σημείο αναφοράς, αλλά εγχώρια πιστωτική ασφυξία
Η νομισματική σταθερότητα αποτελεί βασική προϋπόθεση για τις επενδύσεις και την οικονομική ευημερία. Διασφαλίζοντας τη σταθερότητα των τιμών και σταθεροποιώντας τις προσδοκίες για τον πληθωρισμό, η νομισματική πολιτική μειώνει την αβεβαιότητα. Υπό κανονικές συνθήκες, το χαμηλότερο κόστος χρηματοδότησης και οι υψηλότερες αποτιμήσεις των περιουσιακών στοιχείων σε σχέση με το κόστος του νέου κεφαλαίου ενθαρρύνουν τις επενδύσεις, ενώ η ενίσχυση των ισολογισμών διευκολύνει την πρόσβαση σε χρηματοδότηση. Ωστόσο, κατά τη διάρκεια μιας κρίσης, η υποχώρηση της αξίας των περιουσιακών στοιχείων και η εξασθένηση των ισολογισμών μπορούν να οδηγήσουν σε αυστηρότερες συνθήκες χρηματοδότησης και να ενισχύσουν τη συρρίκνωση των επενδύσεων, ακόμη κι όταν η νομισματική πολιτική προσπαθεί να στηρίξει την οικονομία. Η εμπειρία της Ελλάδος αποδεικνύει γιατί η νομισματική σταθερότητα πρέπει να υποστηρίζεται από αξιόπιστες εγχώριες πολιτικές και θεσμούς. Η συμμετοχή στη ζώνη του ευρώ παρείχε ένα αξιόπιστο νομισματικό σημείο αναφοράς. Ωστόσο, δεν εμπόδισε τη συσσώρευση δημοσιονομικών και εξωτερικών ανισορροπιών, ούτε διασφάλισε τη ροή κεφαλαίων προς τις πλέον παραγωγικές χρήσεις τους. Όταν ξέσπασε η κρίση, η αύξηση των ασφαλίστρων κινδύνου των κρατικών ομολόγων και η χρηματοπιστωτική δυσχέρεια διατάραξαν τη μετάδοση της νομισματικής πολιτικής στην ελληνική οικονομία Η ενιαία νομισματική πολιτική δεν διασφάλισε ίδιες συνθήκες χρηματοδότησης σε ολόκληρη τη ζώνη του ευρώ. Κατά τη διάρκεια της κρίσης, η διευκολυντική νομισματική πολιτική του Ευρωσυστήματος συνέβαλε στη συγκράτηση των χρηματοδοτικών πιέσεων. Ωστόσο, οι ελληνικές επιχειρήσεις ήρθαν αντιμέτωπες με κόστος δανεισμού που υπερέβαινε τον μέσο όρο της ζώνης του ευρώ (αριστερό γράφημα), ενώ ο τραπεζικός δανεισμός προς τις επιχειρήσεις συρρικνωνόταν επί σειρά ετών (δεξιό γράφημα). Η συρρίκνωση αντανακλούσε τόσο τους περιορισμούς στην προσφορά πιστώσεων όσο και τις επιπτώσεις της ύφεσης στη ζήτηση πιστώσεων και τη φερεγγυότητα των δανειοληπτών. Αυτές οι δυσμενείς συνθήκες εγχώριας χρηματοδότησης περιόρισαν τη στήριξη που θα μπορούσε να παράσχει η νομισματική χαλάρωση για επενδύσεις στην Ελλάδα. Απαραίτητη για την οικονομική ανάκαμψη ήταν η αποκατάσταση της εμπιστοσύνης στη συνέχιση της συμμετοχής της Ελλάδος στη ζώνη του ευρώ. Μετά την εκδήλωση της ελληνικής κρίσης δημόσιου χρέους το 2009, οι χρηματοδοτικές δυσχέρειες του Ελληνικού Δημοσίου αποδυνάμωσαν τις τράπεζες, ενώ οι φόβοι για έξοδο από το ευρώ και το ενδεχόμενο τροποποίησης των συμβάσεων σε νέο νόμισμα τροφοδότησαν εκροές καταθέσεων. Τον Ιούνιο του 2015 εισήχθησαν περιορισμοί στην κίνηση κεφαλαίων και τις αναλήψεις μετρητών προκειμένου να μειωθούν οι εκροές, ενώ η επιβολή περιορισμών στις διασυνοριακές πληρωμές περιόρισε την πρόσβαση των επιχειρήσεων σε εισαγόμενες εισροές. Η αβεβαιότητα σχετικά με τη χρηματοδότηση και τις μελλοντικές αποδόσεις ώθησε τις επιχειρήσεις να αναβάλουν ή να ακυρώσουν επενδυτικά σχέδια. Για την αντιμετώπιση αυτών των πιέσεων απαιτήθηκαν αξιόπιστες εγχώριες πολιτικές και αναδιάρθρωση του χρηματοπιστωτικού τομέα, παράλληλα με την οικονομική στήριξη από τον επίσημο τομέα και το Ευρωσύστημα, που συνέβαλαν στην αποτροπή μιας ακόμη βαθύτερης συρρίκνωσης της οικονομικής δραστηριότητας.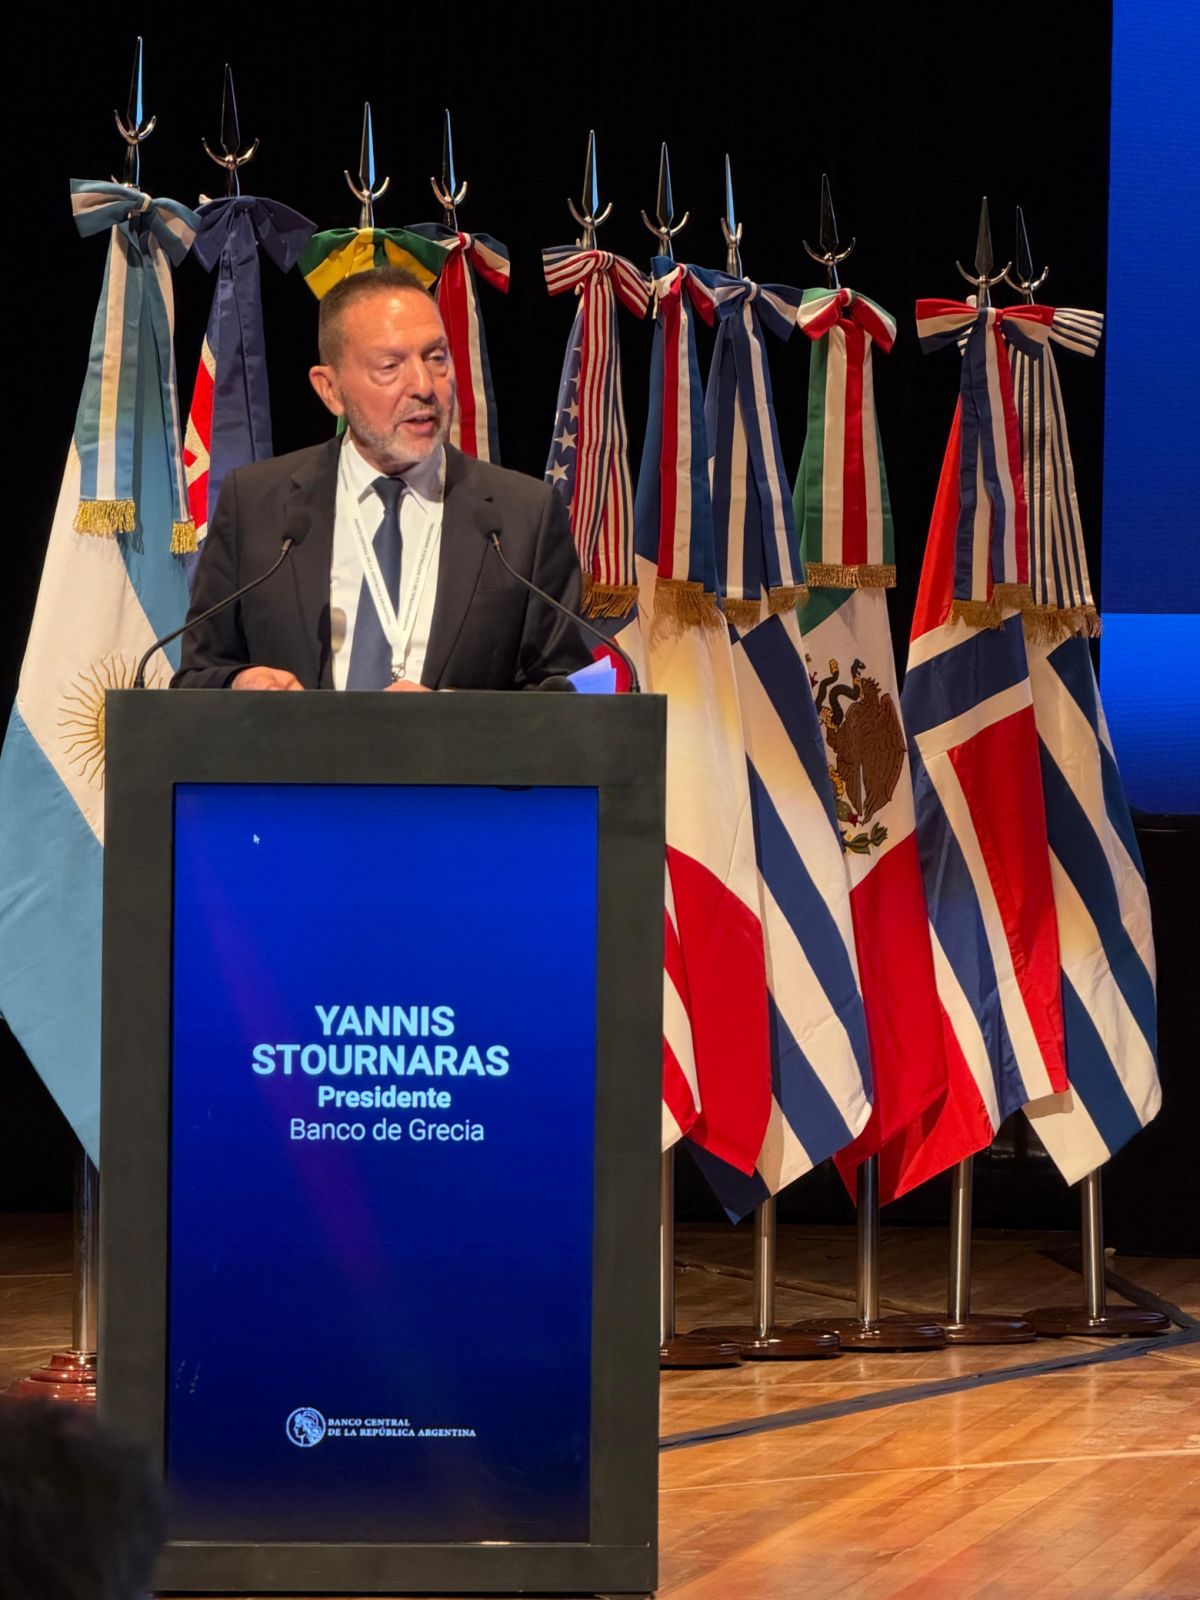
Εγχώρια εμπιστοσύνη και μακροοικονομική προσαρμογή
Για την Ελλάδα, η αποκατάσταση της δημοσιονομικής αξιοπιστίας ήταν απαραίτητη για την ανοικοδόμηση της εμπιστοσύνης. Το διαρθρωτικό πρωτογενές δημοσιονομικό αποτέλεσμα, προσαρμοσμένο για τις φάσεις του οικονομικού κύκλου και τα έκτακτα μέτρα, καταδεικνύει τόσο την κλίμακα όσο και την επιμονή της δημοσιονομικής προσαρμογής. Από έλλειμμα ύψους 13% του δυνητικού ΑΕΠ το 2009, το διαρθρωτικό πρωτογενές αποτέλεσμα διαμορφώθηκε σε πλεόνασμα 2% το 2012, και έφθασε σχεδόν το 6% το 2016 (αριστερό γράφημα). Αυτή η υποκείμενη προσαρμογή συνέβαλε στη μετατροπή των μεγάλων δημοσιονομικών και πρωτογενών ελλειμμάτων σε πλεονάσματα (δεξιό γράφημα). Η διατήρηση ισχυρότερης υποκείμενης δημοσιονομικής θέσης τα επόμενα χρόνια συνέβαλε ώστε να πειστούν οι επενδυτές ως προς τη διάρκεια της βελτίωσης των δημόσιων οικονομικών στην Ελλάδα. Οι διαρθρωτικές μεταρρυθμίσεις των δημόσιων δαπανών και της φορολογικής διοίκησης μπορούν να καταστήσουν τη δημοσιονομική προσαρμογή πιο διατηρήσιμη. Αν αντιμετωπιστούν οι υποκείμενες πηγές των μακροχρόνιων πιέσεων στις δαπάνες, τότε οι καλοσχεδιασμένες μεταρρυθμίσεις στον τομέα των δαπανών μπορούν να αποφέρουν διαρκή εξοικονόμηση πόρων, να μειώσουν την ανάγκη για υψηλότερους φορολογικούς συντελεστές και να δημιουργήσουν περιθώρια για παραγωγικές επενδύσεις. Στο πλαίσιο διαδοχικών μεταρρυθμίσεων του συστήματος συντάξεων, τα ταμεία κοινωνικής ασφάλισης ενοποιήθηκαν, οι κανόνες για τις παροχές εναρμονίστηκαν και οι διατάξεις για τις πρόωρες συνταξιοδοτήσεις αυστηροποιήθηκαν. Στον τομέα της υγείας, η ηλεκτρονική συνταγογράφηση και ο αυστηρότερος έλεγχος των φαρμακευτικών δαπανών ενίσχυσαν την παρακολούθηση και τη διαχείριση των δαπανών. Το ενιαίο μισθολόγιο στον δημόσιο τομέα, οι αυστηρότεροι έλεγχοι όσον αφορά τη μισθοδοσία και η θέσπιση ορίων στις προσλήψεις συνέβαλαν στη συγκράτηση του μισθολογικού κόστους του Δημοσίου. Αυτές οι μεταρρυθμίσεις των δαπανών συνοδεύθηκαν από αναμόρφωση της φορολογικής διοίκησης. Η σύσταση ανεξάρτητης αρχής δημοσίων εσόδων, σε συνδυασμό με την ευρύτερη χρήση της ηλεκτρονικής υποβολής φορολογικών στοιχείων, των ηλεκτρονικών πληρωμών και των στοχευμένων ελέγχων, ενίσχυσε τη φορολογική συμμόρφωση και την ικανότητα αντιμετώπισης της φοροδιαφυγής. Αυτές οι μεταρρυθμίσεις απέφεραν μόνιμη αύξηση των εσόδων, δημιουργώντας περιθώριο για παραγωγικές δημόσιες επενδύσεις και μείωση της φορολογικής επιβάρυνσης των συνεπών φορολογουμένων. Η δημοσιονομική ισορροπία αποκαταστάθηκε, αλλά το έλλειμμα του ισοζυγίου εξωτερικών συναλλαγών εξακολουθεί να αποτελεί πηγή ευπάθειας. Σε αντίθεση με την περίοδο πριν από την κρίση, το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών δεν συνοδεύεται πλέον από μεγάλο δημοσιονομικό έλλειμμα. Μέρος της εξωτερικής ανισορροπίας αντανακλά τις αυξημένες εισαγωγές εισροών και κεφαλαιακών αγαθών λόγω της ανάκαμψης της παραγωγής και των επενδύσεων. Ωστόσο, η μεγάλη εξάρτηση από τις εισαγωγές και η ανεπαρκής εγχώρια αποταμίευση παραμένουν διαρθρωτικές αδυναμίες. Η σύνθεση της εξωτερικής χρηματοδότησης έχει επίσης αλλάξει υπέρ των άμεσων επενδύσεων. Οι καθαρές εισροές άμεσων επενδύσεων κάλυπταν περίπου το ήμισυ του ελλείμματος του ισοζυγίου τρεχουσών συναλλαγών το 2025, έναντι περίπου 4% το 2008. Πριν από την κρίση, η εξωτερική χρηματοδότηση βασιζόταν σε μεγάλο βαθμό στις εισροές κεφαλαίων για επενδύσεις χαρτοφυλακίου, όπως κρατικά και τραπεζικά ομόλογα. Οι άμεσες επενδύσεις είναι γενικά πιο σταθερές κι έτσι η αύξηση της συμβολής τους μπορεί να μειώσει την ευπάθεια σε απότομες αντιστροφές των κεφαλαιακών ροών. Ωστόσο, η οικονομία εξακολουθεί να εξαρτάται από την εξωτερική χρηματοδότηση. Η μόνιμη διόρθωση των ανισορροπιών απαιτεί ενίσχυση της εγχώριας αποταμίευσης και των παραγωγικών επενδύσεων που συμβάλλουν σε αύξηση των εξαγωγών και στηρίζουν την ανταγωνιστική υποκατάσταση των εισαγωγών. Η κρίση δημόσιου χρέους στην Ελλάδα και η επιστροφή της στην επενδυτική βαθμίδα καταδεικνύουν πόσο γρήγορα μπορεί να χαθεί η αξιοπιστία και πόσο βραδεία είναι η αποκατάστασή της. Την απότομη υποβάθμιση της πιστοληπτικής ικανότητας στην αρχή της κρίσης ακολούθησε μια πολύ πιο μακροχρόνια διαδικασία ανάκαμψης. Η Ελλάδα απώλεσε την επενδυτική βαθμίδα το 2010 και άρχισε να την ανακτά μόλις το 2023, ενώ οι τρέχουσες αξιολογήσεις της παραμένουν κάτω από τα προ της κρίσης επίπεδα. Οι πρόσφατες αναβαθμίσεις αντανακλούσαν την επί σειρά ετών βελτίωση των δημόσιων οικονομικών και των οικονομικών επιδόσεων, καθώς και μεγαλύτερη εμπιστοσύνη ότι θα διατηρηθούν υγιείς πολιτικές και μεταρρυθμίσεις. Η επενδυτική βαθμίδα διευρύνει την επενδυτική βάση και μπορεί να βελτιώσει τους όρους χρηματοδότησης για το Δημόσιο, τις τράπεζες και τις επιχειρήσεις, στηρίζοντας τις παραγωγικές επενδύσεις. Το κεντρικό δίδαγμα είναι ότι η αξιοπιστία αποκαθίσταται μέσα από τη διαχρονικά συνεπή υλοποίηση των δεσμεύσεων. Η διαφύλαξη αυτής της αξιοπιστίας προϋποθέτει την εγχώρια αποδοχή των μεταρρυθμίσεων και τη συνέπεια της εφαρμοζόμενης πολιτικής. Στην Ελλάδα, ο πολιτικός κατακερματισμός και η αντίσταση στην αλλαγή καθυστέρησαν την εφαρμογή και παρέτειναν την αβεβαιότητα, αποδυναμώνοντας την κοινωνική συνοχή. Οι έντονες αντιπαραθέσεις όσον αφορά τις δεσμεύσεις που προβλέπονταν στα προγράμματα προσαρμογής πυροδότησαν αμφιβολίες σχετικά με τη συνέχεια της πολιτικής και, εν τέλει, τη συμμετοχή της Ελλάδος στη ζώνη του ευρώ. Αναγκαία προϋπόθεση για να υπάρξει εγχώρια αποδοχή είναι να εξηγούν οι πολιτικοί ηγέτες τους λόγους για τους οποίους είναι αναγκαίες οι μεταρρυθμίσεις, να εξασφαλίζουν στήριξη των στόχων και να αναλαμβάνουν την ευθύνη για την υλοποίησή τους, με την υποστήριξη αποτελεσματικών θεσμών. Η δίκαιη κατανομή του κόστους προσαρμογής συμβάλλει επίσης στην κοινωνική αποδοχή. Η ευρεία πολιτική συναίνεση σχετικά με βασικούς μεταρρυθμιστικούς στόχους συμβάλλει στη διατήρηση της συνέχειας ακόμη και σε περίπτωση αλλαγής κυβέρνησης, μειώνοντας έτσι τον κίνδυνο ανατροπής της ασκούμενης πολιτικής. Η πολιτική σταθερότητα και οι προβλέψιμες πολιτικές είναι ιδιαίτερα πολύτιμες όταν το εξωτερικό περιβάλλον είναι αβέβαιο. Οι επιχειρήσεις, για να αναλάβουν μακροπρόθεσμες επενδυτικές δεσμεύσεις, θα πρέπει πρώτα να εμπιστεύονται το πλαίσιο της οικονομικής πολιτικής. Αυτές οι εγχώριες προσπάθειες ενισχύθηκαν από την ευρωπαϊκή στήριξη. Αυτή η σχέση ανάμεσα στην ευρωπαϊκή αλληλεγγύη και την εθνική ευθύνη ήταν καίριας σημασίας για την οικονομική ανάκαμψη της Ελλάδος.Ευρωπαϊκή αλληλεγγύη και εθνική ευθύνη
Η ευρωπαϊκή αλληλεγγύη βοήθησε την Ελλάδα να αναλάβει αυτή την επώδυνη προσαρμογή εντός της νομισματικής ένωσης. Οι Ευρωπαίοι εταίροι μας μάς χορήγησαν δάνεια με εξαιρετικά μεγάλες διάρκειες αποπληρωμής και ευνοϊκούς όρους επιτοκίου, και στη συνέχεια οι όροι βελτιώθηκαν περαιτέρω από μέτρα ελάφρυνσης του χρέους. Αυτές οι ρυθμίσεις άμβλυναν τις πιέσεις εξυπηρέτησης του χρέους και αναχρηματοδότησης, δίνοντας στην Ελλάδα χρόνο για να αντιμετωπίσει τις ανισορροπίες. Από την πλευρά της, η Ελλάδα ανέλαβε δεσμεύσεις για την αποκατάσταση της δημοσιονομικής βιωσιμότητας, την αναδιάρθρωση του τραπεζικού της συστήματος και την εφαρμογή διαρθρωτικών μεταρρυθμίσεων. Ως εκ τούτου, η ευρωπαϊκή αλληλεγγύη και η εθνική ευθύνη ενίσχυσαν η μία την άλλη: οι ευνοϊκοί όροι χρηματοδότησης κατέστησαν την προσαρμογή πιο διαχειρίσιμη, ενώ η υλοποίηση των συμφωνημένων μεταρρυθμίσεων συνέβαλε καθοριστικά στην αποκατάσταση της εμπιστοσύνης και την ανάκτηση βιώσιμης πρόσβασης στη χρηματοδότηση μέσω των αγορών. Οι προοπτικές του ελληνικού δημόσιου χρέους καταδεικνύουν τα διαρκή οφέλη του συνδυασμού της ευρωπαϊκής αλληλεγγύης με την εθνική ευθύνη. Ο λόγος του χρέους προς το ΑΕΠ αναμένεται να διατηρήσει σε γενικές γραμμές καθοδική πορεία τόσο στο βασικό σενάριο όσο και σε όλα τα δυσμενή σενάρια, συμπεριλαμβανομένων εκείνων που βασίζονται στην υπόθεση ασθενέστερων πρωτογενών αποτελεσμάτων, χαμηλότερων ρυθμών ανάπτυξης και υψηλότερου κόστους χρηματοδότησης (αριστερό γράφημα). Αυτή η ανθεκτικότητα αντανακλά την ισχυρή υποκείμενη δημοσιονομική θέση της Ελλάδος, σε συνδυασμό με την ευνοϊκή διάρθρωση του χρέους της. Οι μεγάλες διάρκειες αποπληρωμής και οι ευνοϊκοί όροι χρηματοδότησης συμβάλλουν στη συγκράτηση του κόστους εξυπηρέτησης του χρέους και των κινδύνων αναχρηματοδότησης. Η αποτελεσματική διαχείριση του χρέους, συμπεριλαμβανομένων των πρόωρων αποπληρωμών δανείων του επίσημου τομέα και της σύναψης συμβάσεων ανταλλαγής επιτοκίων, συμβάλλει περαιτέρω στη διαχείριση του κόστους χρηματοδότησης και στη μείωση της έκθεσης στον επιτοκιακό κίνδυνο. Από κοινού, αυτοί οι παράγοντες καθιστούν την πορεία του χρέους πιο ανθεκτική σε δυσμενείς μακροοικονομικές, δημοσιονομικές και χρηματοπιστωτικές εξελίξεις. Τα ευνοϊκά χαρακτηριστικά του δημόσιου χρέους απορροφούν τη μετάδοση των υψηλότερων επιτοκίων της αγοράς στο κόστος εξυπηρέτησής του. Καθώς το σύνολο του χρέους είναι πρακτικά σταθερού επιτοκίου (μετά τις πράξεις αντιστάθμισης επιτοκιακού κινδύνου) και η μέση σταθμική διάρκειά του προσεγγίζει τα 18 έτη, οι αυξήσεις των επιτοκίων της αγοράς μετακυλίονται μόνο σταδιακά στο κόστος εξυπηρέτησης του χρέους. Οι προβολές που παρουσιάζονται κάνουν φανερή αυτή την προστασία: Το έμμεσο επιτόκιο της Ελλάδος – που είναι το μέσο επιτόκιο επί του ανεξόφλητου χρέους – αυξάνεται σταδιακά και παραμένει χαμηλότερο από αυτό των άλλων ευρωπαϊκών χωρών με υψηλό χρέος (δεξιό γράφημα). Το Ευρωσύστημα διαδραμάτισε κρίσιμο ρόλο στηρίζοντας τη ρευστότητα των τραπεζών και διαφυλάσσοντας τη μετάδοση της νομισματικής πολιτικής. Κατά τη διάρκεια των προγραμμάτων προσαρμογής, η ΕΚΤ θέσπισε παρέκκλιση (waiver) που επέτρεπε τη χρήση τίτλων που εξέδιδε ή εγγυόταν το Ελληνικό Δημόσιο ως αποδεκτών εξασφαλίσεων στις πράξεις αναχρηματοδότησης του Ευρωσυστήματος, ακόμη και αν υπολείπονταν του συνήθους ελάχιστου ορίου πιστοληπτικής διαβάθμισης. Η παρέκκλιση αυτή συνδεόταν με την ικανοποιητική υλοποίηση του προγράμματος. Επιπλέον, το Πρόγραμμα για τις Αγορές Τίτλων συνέβαλε στην αποκατάσταση της λειτουργίας των αγορών κρατικών ομολόγων. Παράλληλα με αυτά τα μέτρα, οι πράξεις πιο μακροπρόθεσμης αναχρηματοδότησης, η διεύρυνση των κριτηρίων αποδοχής εξασφαλίσεων και η παροχή ρευστότητας μέσω δημοπρασιών σταθερού επιτοκίου με πλήρη κατανομή βοήθησαν τις τράπεζες να καλύψουν τις ανάγκες χρηματοδότησής τους, σε μία περίοδο σοβαρής δυσλειτουργίας των ιδιωτικών αγορών χρηματοδότησης. Συνδυαστικά, οι παρεμβάσεις αυτές, σε ένα περιβάλλον πολύ χαμηλών – ακόμη και αρνητικών – επιτοκίων πολιτικής, συνέβαλαν στην άμβλυνση των πιέσεων ρευστότητας και στον περιορισμό της μετάδοσης των πιέσεων από τις χρηματοδοτικές δυσχέρειες του Δημοσίου στη χρηματοδότηση της πραγματικής οικονομίας. Καθώς εντείνονταν οι πιέσεις, η Τράπεζα της Ελλάδος διαδραμάτισε κεντρικό ρόλο στη διασφάλιση της συνεχούς παροχής ρευστότητας προς τα πιστωτικά ιδρύματα. (αριστερό γράφημα) Η έκτακτη ενίσχυση σε ρευστότητα (Emergency Liquidity Assistance — ELA) απέκτησε ολοένα μεγαλύτερη σημασία, καθώς η επιδείνωση του αξιόχρεου του Δημοσίου και οι αλλαγές στα κριτήρια αποδοχής εξασφαλίσεων περιόρισαν την τακτική πρόσβαση σε χρηματοδότηση από το Ευρωσύστημα, ενώ οι επίμονες εκροές καταθέσεων αύξησαν τις ανάγκες των τραπεζών σε ρευστότητα. Αυτή η στήριξη συνέβαλε ώστε να αποτραπεί μια άτακτη συρρίκνωση του τραπεζικού συστήματος, να περιοριστεί ο κίνδυνος τραπεζικού πανικού και να περιοριστεί η μείωση των πιστώσεων προς τα νοικοκυριά και τις επιχειρήσεις. Με την αποκατάσταση της εμπιστοσύνης, οι καταθέσεις ανέκαμψαν και βελτιώθηκε η πρόσβαση στις αγορές, με αποτέλεσμα να μειωθεί η εξάρτηση από τη χρηματοδότηση από την κεντρική τράπεζα. Οι εξελίξεις αυτές επέτρεψαν επίσης τη σταδιακή χαλάρωση των περιορισμών στην κίνηση κεφαλαίων και την πλήρη άρση τους τον Σεπτέμβριο του 2019. Κατά τη διάρκεια της πανδημίας, το Ευρωσύστημα απέδειξε εκ νέου ότι τα μέσα που διαθέτει μπορούν να ανταποκριθούν με ευελιξία σε έκτακτους κινδύνους για τη μετάδοση της νομισματικής πολιτικής. (δεξιό γράφημα) Τα ομόλογα του Ελληνικού Δημοσίου συμπεριλήφθηκαν στο έκτακτο πρόγραμμα αγοράς στοιχείων ενεργητικού λόγω πανδημίας (Pandemic Emergency Purchase Programme – PEPP), παρόλο που η Ελλάδα δεν είχε ακόμη ανακτήσει την επενδυτική βαθμίδα. Οι σημαντικές αγορές ελληνικών κρατικών ομολόγων συνέβαλαν στη συγκράτηση των χρηματοδοτικών πιέσεων και στη στήριξη της ελληνικής οικονομίας κατά τη διάρκεια ενός παγκόσμιου κλυδωνισμού, πολύ πριν επανέλθει η Ελλάδα στην επενδυτική βαθμίδα το 2023. Γενικότερα, η ευελιξία του PEPP ως προς την κατανομή των αγορών στις επιμέρους χώρες συνέβαλε ώστε οι εντάσεις στις επιμέρους αγορές κρατικών χρεογράφων να μην διαταράξουν τη μετάδοση της ενιαίας νομισματικής πολιτικής σε ολόκληρη τη ζώνη του ευρώ. Το ευρωπαϊκό δίδαγμα είναι ότι ένα κοινό νόμισμα πρέπει να υποστηρίζεται από αξιόπιστες εθνικές πολιτικές και αποτελεσματικούς κοινούς θεσμούς. Οι εθνικές πολιτικές πρέπει να αντιμετωπίζουν τις δημοσιονομικές και διαρθρωτικές αδυναμίες, ενώ τα ευρωπαϊκά θεσμικά όργανα πρέπει να είναι κατάλληλα εξοπλισμένα για τη διαχείριση κρίσεων και τη διασφάλιση της χρηματοπιστωτικής σταθερότητας και της αποτελεσματικής μετάδοσης της νομισματικής πολιτικής. Τα μέσα που διαθέτει το Ευρωσύστημα πρέπει να είναι ευέλικτα, να υποστηρίζονται από αξιόπιστους ελέγχους κινδύνων και αξιολογήσεις πιστοληπτικής ικανότητας που υπερβαίνουν τη μηχανική εξάρτηση από εξωτερικές αξιολογήσεις πιστοληπτικής ικανότητας. Αυτές οι προσπάθειες συμβάλλουν ώστε μια χρηματοπιστωτική διαταραχή να μην υπονομεύει την εγχώρια προσαρμογή και στηρίζουν προβλέψιμους όρους χρηματοδότησης για μακροπρόθεσμες επενδύσεις, ενώ παράλληλα επιτρέπουν στο κόστος δανεισμού να αντικατοπτρίζει τις διαφορές ως προς τον πιστωτικό κίνδυνο. Για να μεταφραστούν αυτές οι βελτιώσεις των συνθηκών χρηματοδότησης σε παραγωγικές επενδύσεις, απαραίτητο ήταν και ένα ισχυρότερο τραπεζικό σύστημα. Αυτό με οδηγεί στην αναδιάρθρωση του χρηματοπιστωτικού τομέα της Ελλάδος και στον ρόλο του στη στήριξη της ανάκαμψης και των επενδύσεων.Αναδιάρθρωση του τραπεζικού συστήματος για τη στήριξη παραγωγικών επενδύσεων
Για την αποκατάσταση της ικανότητας των τραπεζών να χρηματοδοτήσουν την πραγματική οικονομία απαιτήθηκαν η αναπλήρωση της κεφαλαιακής τους βάσης και η εξυγίανση των δανειακών τους χαρτοφυλακίων. Η αναδιάρθρωση του δημόσιου χρέους το 2012 προκάλεσε σοβαρές ζημίες στις ελληνικές τράπεζες, ενώ η παρατεταμένη ύφεση μείωσε την ικανότητα αποπληρωμής των δανειοληπτών και οδήγησε σε απότομη αύξηση των μη εξυπηρετούμενων δανείων (ΜΕΔ). Με τη σειρά της, η πίεση στο τραπεζικό σύστημα περιόρισε τις πιστώσεις και βάθυνε την ύφεση, ενώ η κρατική στήριξη για την ανακεφαλαιοποίηση αύξησε περαιτέρω τις δανειακές ανάγκες του Δημοσίου. Η παροχή ρευστότητας από την κεντρική τράπεζα βοήθησε τις τράπεζες να αντεπεξέλθουν στις πιέσεις χρηματοδότησης, αλλά για την αποκατάσταση της ικανότητάς τους να χρηματοδοτήσουν την ανάκαμψη χρειάστηκε επίσης μια ολοκληρωμένη προσέγγιση με σκοπό την αναγνώριση των ζημιών, την αποκατάσταση της φερεγγυότητας και την εξυγίανση των δανειακών χαρτοφυλακίων. Η αναδιάρθρωση, η ανάταξη και η ανακεφαλαιοποίηση έθεσαν τα θεμέλια για ένα ανθεκτικότερο τραπεζικό σύστημα. Η Τράπεζα της Ελλάδος ηγήθηκε μιας εκτεταμένης διαδικασίας αναδιάρθρωσης και εξυγίανσης. Τα μη βιώσιμα ιδρύματα εξυγιάνθηκαν βάσει ενός πλαισίου για τον διαχωρισμό μεταξύ βιώσιμων και μη βιώσιμων τραπεζών. Τα εξυπηρετούμενα στοιχεία ενεργητικού και οι καταθέσεις μεταβιβάστηκαν σε βιώσιμα ιδρύματα, ενώ τα εναπομείναντα προβληματικά στοιχεία τέθηκαν υπό ειδική εκκαθάριση. Η διαδικασία αυτή προστάτευσε τους καταθέτες από ζημίες και συνέβαλε στη διατήρηση της χρηματοπιστωτικής σταθερότητας. Επιπλέον, οι εγχώριες τράπεζες εξαγόρασαν τις ελληνικές θυγατρικές και τις δραστηριότητες διαφόρων τραπεζικών ομίλων του εξωτερικού. Ως εκ τούτου, ο τραπεζικός κλάδος συγκεντρώθηκε γύρω από τέσσερα συστημικά ιδρύματα. Δημόσιοι πόροι μαζί με ιδιωτικά επενδυτικά κεφάλαια χρηματοδότησαν διαδοχικούς γύρους ανακεφαλαιοποίησης. Η μείωση του μεγάλου αποθέματος ΜΕΔ απαίτησε ειδική τεχνογνωσία, επιχειρησιακή ικανότητα, σαφείς στόχους και αποτελεσματική εποπτεία. Η Τράπεζα της Ελλάδος ζήτησε από τις τράπεζες να συστήσουν ειδικές μονάδες διαχείρισης των ΜΕΔ και να υιοθετήσουν αξιόπιστες στρατηγικές για τη μείωση των δανείων αυτών. Συνεργάστηκε επίσης με την Τραπεζική Εποπτεία της ΕΚΤ για τον καθορισμό και την παρακολούθηση επιχειρησιακών στόχων, ενώ τα συστήματα έγκαιρης προειδοποίησης συνέβαλαν στον εντοπισμό διαφαινόμενων δυσκολιών αποπληρωμής. Η ανάπτυξη μιας αγοράς προβληματικών δανείων και ενός εξειδικευμένου κλάδου εταιριών διαχείρισης απαιτήσεων από δάνεια και πιστώσεις (servicers) ενίσχυσε την ικανότητα αναδιάρθρωσης των δανείων και ανάκτησης των ανεξόφλητων οφειλών. Το πρόγραμμα “Ηρακλής” επέτρεψε στην Ελλάδα να αντιμετωπίσει τα παλαιά ΜΕΔ σε μεγάλη κλίμακα. Το πρόγραμμα θεσπίστηκε στα τέλη του 2019 και διευκόλυνε τις τιτλοποιήσεις ΜΕΔ μέσω της παροχής κρατικών εγγυήσεων για τίτλους υψηλής εξοφλητικής προτεραιότητας, ενώ τα τμήματα των τιτλοποιήσεων που ενέχουν υψηλότερο κίνδυνο μεταβιβάστηκαν σε ιδιώτες επενδυτές. Εξειδικευμένες εταιρίες διαχείρισης απαιτήσεων από δάνεια και πιστώσεις ανέλαβαν τη διαχείριση των υποκείμενων δανείων. Από κοινού, οι ρυθμίσεις αυτές επιτάχυναν την απομάκρυνση των προβληματικών στοιχείων από τους ισολογισμούς των τραπεζών. Τα υγιέστερα δανειακά χαρτοφυλάκια και οι ισχυρότερες κεφαλαιακές θέσεις συνέβαλαν στην αποκατάσταση της δανειοδοτικής ικανότητας των τραπεζών. Ο δείκτης ΜΕΔ των τραπεζών μειώθηκε από περίπου 49% σε σχεδόν 3% (αριστερό γράφημα), προσεγγίζοντας τα ευρωπαϊκά επίπεδα, ενώ ο συνολικός δείκτης κεφαλαίου (Total Capital Ratio, TCR) ανέκαμψε σε περίπου 20% (δεξιό γράφημα). Η εξυγίανση περιλάμβανε αναγνώριση των ζημιών, ενώ η ανακεφαλαιοποίηση και τα κέρδη που παρακρατήθηκαν στη συνέχεια συνέβαλαν στην ανασύσταση των κεφαλαιακών αποθεμάτων ασφαλείας. Ωστόσο, η εξυγίανση των ισολογισμών των τραπεζών δεν συνεπάγεται διευθέτηση του συνολικού επισφαλούς χρέους στην οικονομία. Μεταξύ 2016 και 2026, το απόθεμα των ΜΕΔ στους ισολογισμούς των τραπεζών μειώθηκε κατά περίπου 94%, ενώ το συνολικό απόθεμα μη εξυπηρετούμενου χρέους του ιδιωτικού τομέα περιορίστηκε κατά περίπου 30%. Μεγάλο μέρος του εναπομείναντος αποθέματος τελεί υπό τη διαχείριση εξειδικευμένων εταιριών διαχείρισης απαιτήσεων από δάνεια και πιστώσεις εκτός του τραπεζικού συστήματος. Η μεταβίβαση ενός δανείου αλλάζει τον πιστωτή, αλλά δεν μειώνει, από μόνη της, τη δανειακή επιβάρυνση του δανειολήπτη ούτε αποκαθιστά την ικανότητά του να επενδύει. Ως εκ τούτου, η αποτελεσματική διευθέτηση του χρέους είναι απαραίτητη για τις επενδύσεις και την αποδοτική ανακατανομή των πόρων. Η διατηρήσιμη αναδιάρθρωση μπορεί να βοηθήσει τις βιώσιμες επιχειρήσεις να ανακτήσουν πρόσβαση σε χρηματοδότηση και να επανεκκινήσουν τις επενδύσεις. Για τις μη βιώσιμες επιχειρήσεις, οι έγκαιρες διαδικασίες πτώχευσης μπορούν να αποδεσμεύσουν στοιχεία ενεργητικού για πιο παραγωγικές χρήσεις. Η Ελλάδα έχει ενισχύσει σημαντικά το πλαίσιό της περί αναδιάρθρωσης και αφερεγγυότητας. Καθιερώθηκαν συστήματα ηλεκτρονικών πλειστηριασμών, ο κλάδος των διαχειριστών πιστώσεων έχει ωριμάσει και τα διαθέσιμα εργαλεία αναδιάρθρωσης είναι πλέον πολύ ισχυρότερα από ό,τι κατά τη διάρκεια της κρίσης. Ωστόσο, οι καθυστερήσεις στο δικαστικό σύστημα εξακολουθούν να αποτελούν σημαντικό περιορισμό. Τα αποτελεσματικά δικαστήρια, οι ικανοί διαχειριστές πιστώσεων και οι λειτουργικές λύσεις για τους συνεργάσιμους δανειολήπτες είναι απαραίτητες προϋποθέσεις ώστε η εξυγίανση του χρηματοπιστωτικού τομέα να μεταφραστεί σε ευρύτερα οικονομικά οφέλη. Η αποτελεσματική εποπτεία και οι μακροπροληπτικές πολιτικές είναι αναγκαίες για τη διατήρηση αυτών των οφελών και τη διασφάλιση της χρηματοπιστωτικής σταθερότητας. Η αναγνώριση των ζημιών σε πρώιμο στάδιο και η έγκαιρη λήψη διορθωτικών μέτρων συμβάλλουν στον περιορισμό των οικονομικών δυσχερειών. Η δημιουργία κεφαλαιακών αποθεμάτων ασφαλείας όταν το επιτρέπουν οι συνθήκες και η διατήρηση συνετών πιστοδοτικών κριτηρίων βοηθούν στον μετριασμό των κινδύνων σε ολόκληρο το χρηματοπιστωτικό σύστημα και συμβάλλουν ώστε η σημερινή πιστωτική επέκταση να μη μετατραπεί σε προβληματικό χρέος στο μέλλον. Ένα ισχυρότερο τραπεζικό σύστημα πρέπει να συμβαδίζει με μεταρρυθμίσεις που διευρύνουν τις ευκαιρίες για παραγωγικές επενδύσεις. Θα εξετάσω τώρα τον τρόπο με τον οποίο η απελευθέρωση των αγορών και οι συμπληρωματικές μεταρρυθμίσεις μπορούν να βελτιώσουν την κατανομή των πόρων και να αυξήσουν το αναπτυξιακό δυναμικό της οικονομίας.Από τη σταθεροποίηση στις παραγωγικές επενδύσεις, την υψηλότερη δυνητική ανάπτυξη και τη σύγκλιση
Η μείωση των κανονιστικών φραγμών και η αύξηση της ευελιξίας της αγοράς εργασίας διαδραμάτισαν καθοριστικό ρόλο στη δημιουργία ευκαιριών για παραγωγικές επενδύσεις. Οι διαδοχικές μεταρρυθμίσεις απλοποίησαν τις διαδικασίες αδειοδότησης και σύστασης επιχειρήσεων, χαλάρωσαν τους περιορισμούς στα κλειστά επαγγέλματα και μείωσαν τον διοικητικό φόρτο, μεταξύ άλλων μέσω της ψηφιοποίησης των δημόσιων υπηρεσιών. Το 2023 ο δείκτης ρύθμισης της αγοράς προϊόντων στην Ελλάδα είχε προσεγγίσει τον μέσο όρο του ΟΟΣΑ (αριστερό γράφημα). Το πλέγμα προστασίας της απασχόλησης έγινε επίσης λιγότερο αυστηρό (δεξιό γράφημα). Με τη μείωση του κόστους εισόδου στην αγορά και την επέκταση της παραγωγής, οι μεταρρυθμίσεις αυτές ενισχύουν τα κίνητρα για επενδύσεις και καινοτομία και βοηθούν το κεφάλαιο και την εργασία να στραφούν προς πιο παραγωγικές δραστηριότητες. Η χρονική αλληλουχία και ο συντονισμός των μεταρρυθμίσεων έχουν σημασία τόσο για την αποτελεσματικότητά τους όσο και για την κοινωνική αποδοχή τους. Στην Ελλάδα, η προσαρμογή της αγοράς εργασίας προχώρησε ταχύτερα από ό,τι οι μεταρρυθμίσεις για την ενίσχυση του ανταγωνισμού στις αγορές αγαθών και υπηρεσιών. Αυτό περιόρισε τη μετάδοση του χαμηλότερου κόστους εργασίας στις τιμές, επιδεινώνοντας την απώλεια αγοραστικής δύναμης των νοικοκυριών και αποδυναμώνοντας την εγχώρια ζήτηση. Συνεπώς, οι μεταρρυθμίσεις στις αγορές αγαθών και υπηρεσιών θα πρέπει να προηγούνται, ή τουλάχιστον να συμβαδίζουν με τις μεταρρυθμίσεις που αυξάνουν την ευελιξία της αγοράς εργασίας. Η εσωτερική υποτίμηση βοήθησε την Ελλάδα να ανακτήσει την ανταγωνιστικότητα κόστους που είχε χάσει πριν από την κρίση. Καθώς δεν υπήρχε η δυνατότητα υποτίμησης του εθνικού νομίσματος, η Ελλάδα έπρεπε να αποκαταστήσει την ανταγωνιστικότητα τιμών και κόστους μέσω μειώσεων των ονομαστικών μισθών και αναπροσαρμογής των εγχώριων τιμών σε σχέση με τους εμπορικούς της εταίρους. (αριστερό γράφημα) Το κόστος εργασίας ανά μονάδα προϊόντος υποχώρησε αισθητά έναντι των εμπορικών εταίρων στη ζώνη του ευρώ. Η ταχεία ανάκαμψη της ανταγωνιστικότητας κόστους είχε σημαντικό οικονομικό και κοινωνικό κόστος: οι ονομαστικοί μισθοί μειώθηκαν ταχύτερα από ό,τι οι τιμές, διαβρώνοντας την αγοραστική δύναμη των νοικοκυριών και συμπιέζοντας την κατανάλωση. Η δημοσιονομική προσαρμογή και οι δυσχερέστερες πιστωτικές συνθήκες επέτειναν αυτές τις επιδράσεις. Όσον αφορά το μέλλον, η σταθερή βελτίωση της ανταγωνιστικότητας πρέπει να βασίζεται όλο και περισσότερο στην αύξηση της παραγωγικότητας, γεγονός που θα επιτρέψει στις επιχειρήσεις να είναι διεθνώς ανταγωνιστικές, στηρίζοντας παράλληλα την άνοδο των πραγματικών μισθών. Το οικονομικό και κοινωνικό κόστος της κρίσης και της συνολικής προσαρμογής αποτυπώθηκε επίσης στην απότομη αύξηση της ανεργίας. (δεξιό γράφημα) Η ανεργία έφθασε σχεδόν το 28% το 2013, με την ανεργία των νέων να αγγίζει το 60%. Όμως, όσο επιταχυνόταν η ανάκαμψη, η ανεργία υποχωρούσε σημαντικά, υποβοηθούμενη από μεταρρυθμίσεις που βελτίωσαν τη λειτουργία της αγοράς εργασίας. Έως το 2025 η ανεργία είχε μειωθεί σε περίπου 9% και η ανεργία των νέων σε περίπου 19%, περιορίζοντας σημαντικά την απόσταση από τον μέσο όρο της ζώνης του ευρώ. Η διατήρηση αυτών των οφελών απαιτεί καλύτερη αντιστοίχιση των δεξιοτήτων με τις ανάγκες των επιχειρήσεων, αποτελεσματική κατάρτιση και λιγότερα εμπόδια στη συμμετοχή στο εργατικό δυναμικό. Η Ελλάδα έχει επίσης αποκτήσει μεγαλύτερο εξαγωγικό προσανατολισμό. (αριστερό γράφημα) Οι εξαγωγές αγαθών και υπηρεσιών αυξήθηκαν από το 1/5 περίπου του ΑΕΠ στις αρχές της δεκαετίας του 2000 σε περίπου 2/5 τα τελευταία χρόνια. Η πρόκληση για το μέλλον είναι να παγιωθεί αυτή η στροφή μέσα από τη διεύρυνση του φάσματος των διεθνώς ανταγωνιστικών αγαθών και υπηρεσιών και την αύξηση της εγχώριας προστιθέμενης αξίας που παράγουν οι εξαγωγές. Μια ισχυρότερη και πιο διαφοροποιημένη εξαγωγική βάση μπορεί να δημιουργήσει ευκαιρίες για παραγωγικές επενδύσεις, να στηρίξει την πιο διατηρήσιμη ανάπτυξη και να μειώσει τις εξωτερικές ευπάθειες. Η μεγαλύτερη εξωστρέφεια συνοδεύθηκε από εντονότερη δραστηριότητα σε τομείς με υψηλότερη παραγωγικότητα, όπως η μεταποίηση και οι τεχνολογίες πληροφορικής και επικοινωνιών (ΤΠΕ). (δεξιό γράφημα) Η ακαθάριστη προστιθέμενη αξία σε πραγματικούς όρους και στους δύο τομείς έχει αυξηθεί αισθητά από το 2019, με ρυθμό σημαντικά υψηλότερο από ό,τι στο σύνολο της οικονομίας. Αυτή η μεταβολή στην παραγωγική βάση της Ελλάδος συνοδεύθηκε από αξιοσημείωτη ανάκαμψη των επενδύσεων από το 2019. (αριστερό γράφημα) Οι ακαθάριστες επενδύσεις πάγιου κεφαλαίου αυξήθηκαν από περίπου 11% του ΑΕΠ το 2019 σε περίπου 18% το 2025, υποδιπλασιάζοντας και πλέον τη διαφορά από τη ζώνη του ευρώ. Η διατήρηση αυτής της δυναμικής είναι απαραίτητη για να ξεπεραστεί το πρόβλημα της παρατεταμένης υστέρησης των επενδύσεων που κληροδότησε η κρίση, να ανασυσταθεί το κεφαλαιακό απόθεμα και να αναβαθμιστούν οι τεχνολογίες που χρησιμοποιούνται στην παραγωγή. Πέρα από την ανάκαμψη των συνολικών επενδύσεων, η σύνθεσή τους έχει μετατοπιστεί προς στοιχεία ενεργητικού που μπορούν να ενισχύσουν την παραγωγική ικανότητα. (δεξιό γράφημα) Από το 2007 έως το 2025, το συνολικό μερίδιο του εξοπλισμού και των προϊόντων διανοητικής ιδιοκτησίας αυξήθηκε από κατά τι άνω του 1/3 σε πάνω από το 50% των συνολικών επενδύσεων. Το μερίδιο των προϊόντων διανοητικής ιδιοκτησίας, όπως έρευνα και ανάπτυξη (R&D), λογισμικό και βάσεις δεδομένων, σχεδόν τριπλασιάστηκε, ενώ το μερίδιο των κατοικιών μειώθηκε κατά το ήμισυ και πλέον. Αυτό το επενδυτικό μίγμα προσφέρει μεγαλύτερα περιθώρια για αύξηση της παραγωγικότητας, υπό την προϋπόθεση ότι τα έργα επιλέγονται σωστά και υλοποιούνται αποτελεσματικά. Η ευρωπαϊκή αλληλεγγύη στήριξε αυτή τη στροφή προς τις παραγωγικές επενδύσεις, με τον συνδυασμό κοινής χρηματοδότησης με εθνικές μεταρρυθμίσεις. Ο Μηχανισμός Ανάκαμψης και Ανθεκτικότητας (RRF) της Ευρωπαϊκής Ένωσης (ΕΕ) θεσπίστηκε για την αντιμετώπιση των συνεπειών της πανδημικής κρίσης του COVID-19, παρέχοντας επιχορηγήσεις και δάνεια που χρηματοδοτούνται μέσω κοινού ευρωπαϊκού δανεισμού. Η Ελλάδα έχει τη μεγαλύτερη κατανομή πόρων σε σχέση με το ΑΕΠ και συγκαταλέγεται μεταξύ των κορυφαίων χωρών όσον αφορά την εξασφάλιση εκταμιεύσεων μέσω της εκπλήρωσης των συμφωνηθέντων μεταρρυθμιστικών και επενδυτικών οροσήμων. Το δανειακό σκέλος του RRF έχει επίσης κινητοποιήσει σημαντικές ιδιωτικές επενδύσεις συνδυάζοντας ευρωπαϊκά κονδύλια με τραπεζικό δανεισμό και ιδίους πόρους των επιχειρήσεων. Το εθνικό σχέδιο περιλαμβάνει επενδύσεις σε υποδομές, δεξιότητες και την πράσινη και την ψηφιακή μετάβαση, καθώς και μεταρρυθμίσεις για τη βελτίωση του επιχειρηματικού περιβάλλοντος και της δημόσιας διοίκησης. Ο συνδυασμός αυτός μπορεί να αποφέρει διαρκή αύξηση της παραγωγικότητας πέραν της αρχικής ώθησης στη ζήτηση, προσφέροντας ένα πολύτιμο υπόδειγμα για μελλοντικές ευρωπαϊκές πρωτοβουλίες με σκοπό την αντιμετώπιση κοινών προκλήσεων. Η ανάκαμψη της εκτιμώμενης δυνητικής ανάπτυξης της Ελλάδος αναδεικνύει τη σημασία τόσο της ανασύστασης του κεφαλαίου όσο και της παραγωγικότερης χρήσης των πόρων. (αριστερό γράφημα) Η ανάλυση δείχνει ότι η συσσώρευση κεφαλαίου έχει και πάλι θετική συμβολή μετά από παρατεταμένη αρνητική συμβολή, ενώ η συνολική παραγωγικότητα των συντελεστών παραγωγής έχει πλέον καταστεί ο βασικότερος μοχλός της δυνητικής ανάπτυξης. Αύξηση της παραγωγικότητας μπορεί να προκύψει από την υιοθέτηση νέων τεχνολογιών και αποτελεσματικότερων διαδικασιών παραγωγής, καθώς και από την ανακατανομή του κεφαλαίου και της εργασίας προς πιο παραγωγικές δραστηριότητες. Η εργασία έχει επίσης στηρίξει την ανάκαμψη, αλλά η συμβολή της προβλέπεται να γίνει αρνητική προς το τέλος της τρέχουσας δεκαετίας λόγω της γήρανσης του πληθυσμού. Ως εκ τούτου, η διατήρηση της ανάπτυξης θα εξαρτάται όλο και περισσότερο από τις επενδύσεις και τη βελτίωση της παραγωγικότητας, σε συνδυασμό με μεταρρυθμίσεις που διευκολύνουν την ανακατανομή των πόρων και αυξάνουν τη συμμετοχή στο εργατικό δυναμικό. Παρά τη βελτίωση του δυνητικού ρυθμού ανάπτυξης, η παραγωγικότητα της εργασίας στην Ελλάδα σε σχέση με τη ζώνη του ευρώ υποδηλώνει ότι εξακολουθούν να υπάρχουν σοβαρές προκλήσεις. (δεξιό γράφημα) Το πραγματικό προϊόν ανά ώρα εργασίας βελτιώθηκε πρόσφατα, αλλά παραμένει κάτω από το προ της κρίσης επίπεδό του, ενώ η ζώνη του ευρώ κατέγραψε σωρευτική βελτίωση. Η απόκλιση αυτή υπογραμμίζει πόσο σημαντικό είναι η ανάκαμψη των επενδύσεων να μετουσιωθεί σε διαρκή αύξηση της παραγωγικότητας που θα στηρίξει την άνοδο των μισθών και την εισοδηματική σύγκλιση προς τον μέσο όρο της ζώνης του ευρώ. Συνολικά, η ανάκαμψη ενίσχυσε την οικονομία, αλλά οι απώλειες εισοδήματος λόγω της κρίσης δεν έχουν ακόμη αντιστραφεί πλήρως. (αριστερό γράφημα) Όταν κατέγραψαν τις χαμηλότερες τιμές τους κατά τη διάρκεια της κρίσης, το πραγματικό κατά κεφαλήν ΑΕΠ είχε συρρικνωθεί κατά περίπου 26% και το πραγματικό κατά κεφαλήν διαθέσιμο εισόδημα των νοικοκυριών κατά περίπου 36% σε σύγκριση με τα προ της κρίσης επίπεδα. Τόσο μεγάλες απώλειες συνήθως παρατηρούνται σε συνθήκες πολέμου. Και τα δύο μεγέθη παραμένουν σήμερα χαμηλότερα από τα προ κρίσεως επίπεδα, γεγονός που αντικατοπτρίζει το εξαιρετικό βάθος και τη διάρκεια της ύφεσης. (δεξιό γράφημα) Το πραγματικό κατά κεφαλήν ΑΕΠ της Ελλάδος, ως ποσοστό του μέσου όρου της ΕΕ, παραμένει επίσης χαμηλότερο από ό,τι πριν από την κρίση, όπως ισχύει και για άλλες οικονομίες που επλήγησαν από την κρίση, όπως η Ιταλία, η Ισπανία και η Πορτογαλία. Επομένως, για να επανεκκινήσει η διαδικασία σύγκλισης θα πρέπει τα πραγματικά κατά κεφαλήν εισοδήματα να αυξηθούν ταχύτερα από ό,τι ο μέσος όρος της ΕΕ σε διαρκή βάση. Αυτό που διακρίνει την ανάκαμψη της Ελλάδος σήμερα είναι τα ισχυρότερα θεμελιώδη οικονομικά μεγέθη στα οποία στηρίζεται. Πριν από την κρίση, τα υψηλότερα επίπεδα εισοδήματος αντικατόπτριζαν εν μέρει ένα μη διατηρήσιμο πρότυπο ανάπτυξης. Η ταχεία πιστωτική επέκταση τροφοδοτούσε την εγχώρια ζήτηση, παράλληλα με μεγάλα δημοσιονομικά και εξωτερικά ελλείμματα, ενώ οι μισθοί αυξάνονταν ταχύτερα από την παραγωγικότητα, διαβρώνοντας την ανταγωνιστικότητα. Σήμερα, τα δημόσια οικονομικά και οι τράπεζες έχουν πιο υγιείς βάσεις, η ανταγωνιστικότητα κόστους έχει βελτιωθεί και οι επενδύσεις και οι εξαγωγές διαδραματίζουν σημαντικότερο ρόλο στην οικονομία. Οι αλλαγές αυτές παρέχουν μια ισχυρότερη βάση για διατηρήσιμη σύγκλιση. Οι συνεχείς μεταρρυθμίσεις και οι παραγωγικές επενδύσεις εξακολουθούν να είναι απαραίτητες για να μετουσιωθούν αυτά τα ισχυρότερα θεμέλια σε διαρκή αύξηση της παραγωγικότητας και υψηλότερα πραγματικά εισοδήματα.Καταληκτικές παρατηρήσεις: διδάγματα για διατηρήσιμες επενδύσεις και ανάπτυξη
Συμπερασματικά, η εμπειρία της Ελλάδος καταδεικνύει ότι η νομισματική σταθερότητα, οι αξιόπιστες εγχώριες πολιτικές και οι συνεχιζόμενες μεταρρυθμίσεις πρέπει να συνεπιδρούν για να στηρίξουν τις παραγωγικές επενδύσεις και τη διαρκή ανάπτυξη. Η δημοσιονομική υπευθυνότητα και η συνέχεια της ασκούμενης πολιτικής ενισχύουν τις προσδοκίες των επιχειρήσεων ότι η πρόοδος θα συνεχιστεί. Η ενίσχυση της εμπιστοσύνης και η καλύτερη πρόσβαση σε χρηματοδότηση πρέπει να μεταφραστούν σε επενδύσεις που αυξάνουν την παραγωγικότητα. Οι υγιείς τράπεζες στηρίζουν τις νέες επενδύσεις, ενώ η αποτελεσματική διευθέτηση του ιδιωτικού χρέους βοηθά τις βιώσιμες επιχειρήσεις να ανακάμψουν και απελευθερώνει πόρους για πιο παραγωγικές χρήσεις. Ο ανταγωνισμός, η ανάπτυξη δεξιοτήτων και η υιοθέτηση της τεχνολογίας βοηθούν τις επιχειρήσεις να επεκτείνουν την παραγωγική ικανότητα. Η εμπειρία της Ελλάδος δείχνει επίσης τον τρόπο με τον οποίο η εξωτερική στήριξη μπορεί να ενισχύσει τις εγχώριες προσπάθειες σε συνδυασμό με την εθνική ευθύνη. Η ευρωπαϊκή αλληλεγγύη παρείχε χρηματοδότηση και χρόνο ώστε να καρποφορήσουν οι μεταρρυθμίσεις και οι επενδύσεις. Οι δεσμεύσεις για εγχώριες μεταρρυθμίσεις και η εφαρμογή τους ήταν απαραίτητες για να καταστεί αποτελεσματική η στήριξη αυτή. Τέλος, η εγχώρια αποδοχή και η στήριξη από τους πολίτες είναι ουσιαστικής σημασίας για τη διατήρηση των μεταρρυθμίσεων. Οι αποτελεσματικοί θεσμοί, η συνεπής εφαρμογή και η δίκαιη κατανομή του κόστους προσαρμογής συμβάλλουν στη διατήρηση αυτής της στήριξης. Όσον αφορά την Αργεντινή, η κοινή πρόκληση είναι η μετατροπή της σταθεροποίησης σε διατηρήσιμες επενδύσεις και υψηλότερη παραγωγικότητα. Το θεσμικό μας πλαίσιο μπορεί να διαφέρει, αλλά η ανάγκη οικοδόμησης ενός κλίματος εμπιστοσύνης και της πεποίθησης ότι η πρόοδος θα έχει διάρκεια είναι κοινή. Εν τέλει, η επιτυχία θα κριθεί από την ικανότητα της οικονομίας να διασφαλίσει παραγωγικές θέσεις εργασίας, υψηλότερα πραγματικά εισοδήματα και διαρκή οικονομική ευημερία. Σας ευχαριστώ.Διαβάστε ακόμη:
- Στο «δόκανο» των Αρχών για μαύρο χρήμα πασίγνωστος καραδεξιός καναλάρχης
- Τέλος στο μυστήριο: Ο Ρόμπερτ Πάτινσον είναι ο νέος Τζέιμς Μποντ
- Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών
- Κληρονόμοι ζητούν να σταματήσει δημοπρασία του Βαν Γκογκ στον Sotheby’s λόγω των ναζί
Από τη Ζεντάγια μέχρι τη Φλόρενς Πιου
Ανάμεσα στις επικρατέστερες επιλογές του Variety βρίσκεται η Ζεντάγια, η οποία έχει ήδη συνεργαστεί επανειλημμένα με τον Πάτινσον. Οι δύο ηθοποιοί εμφανίζονται στις ταινίες «The Drama» και «The Odyssey», ενώ συμμετέχουν και στο «Dune: Part Three» του Ντενί Βιλνέβ. Η μεταξύ τους κινηματογραφική χημεία, σε συνδυασμό με τη συνεργασία της Ζεντάγια με τον σκηνοθέτη, την καθιστά ιδιαίτερα ενδιαφέρουσα περίπτωση. Στη λίστα περιλαμβάνεται και η Φλόρενς Πιου, η οποία έχει αποδείξει τις δυνατότητές της σε απαιτητικές σκηνές δράσης μέσα από τον ρόλο της Γελένα Μπέλοβα στο κινηματογραφικό σύμπαν της Marvel. Αντίστοιχα, η Άνια Τέιλορ-Τζόι διαθέτει εμπειρία από το «Furiosa», ενώ η Μάργκο Ρόμπι θα μπορούσε, σύμφωνα με το περιοδικό, να ενσαρκώσει μια αινιγματική και επικίνδυνη γυναίκα από τον κόσμο της υψηλής κοινωνίας.Οι καταξιωμένες ηθοποιοί και οι ανερχόμενες παρουσίες
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι προτάσεις για την Έμιλι Μπλαντ και τη Μαριόν Κοτιγιάρ. Η πρώτη έχει ήδη συνεργαστεί με τον Βιλνέβ στο «Sicario», ενώ η δεύτερη διαθέτει εμπειρία από κατασκοπευτικές ιστορίες, όπως το «Allied», αλλά και μεγάλες παραγωγές όπως το «Inception». Το Variety προτείνει επίσης τη Λουπίτα Νιόνγκο, η οποία έχει υποδυθεί χαρακτήρες με κατασκοπευτική δράση στις ταινίες «Black Panther» και «The 355». Στις πιθανές επιλογές συγκαταλέγονται ακόμη η Τζέμα Τσαν, η Γκούγκου Μπάθα-Ρο και η Άννα Σαβάι, η οποία απέσπασε Emmy για την ερμηνεία της στη σειρά «Shōgun». Παράλληλα, το περιοδικό στρέφεται και σε νεότερες ηθοποιούς, όπως η Σίντνεϊ Σουίνι, η Χάντερ Σέιφερ, η Ιζαμπέλα Μέρσεντ και η Ίντε Ναβαρέτ.Και οι 19 επιλογές του Variety
Η λίστα συμπληρώνεται από τις Άντρια Αρχόνα, Τσέις Ινφίνιτι, Λίλι Τζέιμς, Μάργκαρετ Κουόλι και Σόφι Τέρνερ, καθεμία από τις οποίες θα μπορούσε να δώσει διαφορετική διάσταση στον γυναικείο χαρακτήρα της επόμενης ταινίας. Η ιστορία του Τζέιμς Μποντ περιλαμβάνει εμβληματικές γυναικείες παρουσίες, από την Ούρσουλα Άντρες και την Όνορ Μπλάκμαν μέχρι την Εύα Γκριν και τη Λέα Σεϊντού. Ωστόσο, η νέα κινηματογραφική εποχή δημιουργεί την ευκαιρία για μια διαφορετική προσέγγιση, με γυναικείους χαρακτήρες που δεν περιορίζονται στον παραδοσιακό ρόλο της «Bond Girl», αλλά διαθέτουν αυτονομία, ισχυρή προσωπικότητα και ουσιαστική συμμετοχή στην πλοκή.Διαβάστε ακόμη:
- Στο «δόκανο» των Αρχών για μαύρο χρήμα πασίγνωστος καραδεξιός καναλάρχης
- Τέλος στο μυστήριο: Ο Ρόμπερτ Πάτινσον είναι ο νέος Τζέιμς Μποντ
- Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών
- Κληρονόμοι ζητούν να σταματήσει δημοπρασία του Βαν Γκογκ στον Sotheby’s λόγω των ναζί
Στην τελική ευθεία εισέρχεται η διαδικασία εισαγωγής της ΜΕΤΚΑ στο Χρηματιστήριο Αθηνών, καθώς η Επιτροπή Κεφαλαιαγοράς ενέκρινε το ενημερωτικό δελτίο της εταιρείας, ανοίγοντας τον δρόμο για τη δημόσια προσφορά νέων και υφιστάμενων μετοχών και την έναρξη διαπραγμάτευσης στην Κύρια Αγορά του Euronext Athens.
Ειδικότερα, το Διοικητικό Συμβούλιο της Επιτροπής Κεφαλαιαγοράς, κατά την 1108η συνεδρίασή του στις 17 Νοεμβρίου 2026, ενέκρινε το ενημερωτικό δελτίο της «ΜΕΤΚΑ Α.Ε. Όμιλος Επιχειρήσεων», το οποίο αφορά τη δημόσια προσφορά κοινών, ονομαστικών μετοχών με δικαίωμα ψήφου.
Σύμφωνα με την επίσημη ανακοίνωση, προβλέπεται η εισαγωγή προς διαπραγμάτευση έως 125.236.000 μετοχών της εταιρείας στην Κύρια Κατηγορία της Ρυθμιζόμενης Αγοράς του Euronext Athens.
Η εξέλιξη αποτελεί σημαντικό ορόσημο για το σχέδιο χρηματιστηριακής εισαγωγής της ΜΕΤΚΑ, η οποία δραστηριοποιείται στον τομέα των κατασκευών και των μεγάλων έργων υποδομής και εντάσσεται στον επιχειρηματικό όμιλο της Metlen Energy & Metals.
Σύμφωνα με τον αρχικό σχεδιασμό της συναλλαγής, η δημόσια προσφορά αποσκοπεί στη διάθεση ποσοστού περίπου 25% έως 30% του μετοχικού κεφαλαίου της εταιρείας, με την επιδιωκόμενη άντληση κεφαλαίων να έχει τοποθετηθεί στην περιοχή των 250 εκατ. ευρώ. Τα οριστικά χαρακτηριστικά της προσφοράς, συμπεριλαμβανομένου του εύρους τιμής διάθεσης, του αριθμού των προσφερόμενων μετοχών και του χρονοδιαγράμματος εγγραφών, αναμένεται να αποσαφηνιστούν μέσω των σχετικών ανακοινώσεων και του εγκεκριμένου ενημερωτικού δελτίου.
Η εισαγωγή της ΜΕΤΚΑ δημιουργεί τις προϋποθέσεις για την αυτοτελή χρηματιστηριακή αποτίμηση των κατασκευαστικών δραστηριοτήτων της, ενώ παράλληλα αναμένεται να ενισχύσει την πρόσβασή της στις κεφαλαιαγορές για τη χρηματοδότηση της περαιτέρω ανάπτυξής της.
Για τη Metlen, η σχεδιαζόμενη συναλλαγή συνδέεται με τη δυνατότητα ανάδειξης της αξίας της συμμετοχής της στη ΜΕΤΚΑ και την ενίσχυση της χρηματοοικονομικής ευελιξίας του ομίλου.
Μετά την έγκριση του ενημερωτικού δελτίου, το ενδιαφέρον της αγοράς στρέφεται πλέον στους όρους της δημόσιας προσφοράς, στην αποτίμηση της εταιρείας και στις ημερομηνίες έναρξης των εγγραφών, που θα καθορίσουν τα επόμενα βήματα για την είσοδο της ΜΕΤΚΑ στο ελληνικό χρηματιστηριακό ταμπλό.
Την ίδια στιγμή και το το Διοικητικό Συμβούλιο της Επιτροπής Κεφαλαιαγοράς κατά την 1108η/17.11.2026 συνεδρίασή του ενέκρινε το ενημερωτικό δελτίο της εταιρείας «ΜΕΤΚΑ Α.Ε. ΟΜΙΛΟΣ ΕΠΙΧΕΙΡΗΣΕΩΝ» αναφορικά με τη δημόσια προσφορά νέων και υφιστάμενων κοινών, ονομαστικών, μετά δικαιώματος ψήφου μετοχών και την εισαγωγή έως και 125.236.000 μετοχών της εταιρείας προς διαπραγμάτευση στην Κύρια Κατηγορία της Ρυθμιζόμενης Αγοράς του Euronext Athens.
Διαβάστε ακόμη:
- Στο «δόκανο» των Αρχών για μαύρο χρήμα πασίγνωστος καραδεξιός καναλάρχης
- Τέλος στο μυστήριο: Ο Ρόμπερτ Πάτινσον είναι ο νέος Τζέιμς Μποντ
- Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών
- Κληρονόμοι ζητούν να σταματήσει δημοπρασία του Βαν Γκογκ στον Sotheby’s λόγω των ναζί
Διαβάστε ακόμη:
- Στο «δόκανο» των Αρχών για μαύρο χρήμα πασίγνωστος καραδεξιός καναλάρχης
- Τέλος στο μυστήριο: Ο Ρόμπερτ Πάτινσον είναι ο νέος Τζέιμς Μποντ
- Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών
- Κληρονόμοι ζητούν να σταματήσει δημοπρασία του Βαν Γκογκ στον Sotheby’s λόγω των ναζί
Σε μια πλήρη αμφισβήτηση ολόκληρου του πλαισίου συμφωνιών που ακολούθησαν το Τουρκολιβυκό Μνημόνιο και αποσκοπούσαν στη θεσμοθέτηση της «συνεργασίας» Τουρκίας – Λιβύης στις συγκεκριμένες θαλάσσιες περιοχές, η Αίγυπτος απορρίπτει πλήρως τόσο το Μνημόνιο της 3ης Οκτωβρίου 2022 σχετικά με τη συνεργασία στον τομέα των υδρογονανθράκων όσο και το Μνημόνιο της 25ης Ιουνίου 2025 μεταξύ της Εθνικής Εταιρείας Πετρελαίου της Λιβύης και της Τουρκικής Εταιρείας Πετρελαίου.
Με αφορμή, μάλιστα, τις πληροφορίες για προσπάθεια ενεργοποίησης αυτών των Μνημονίων, έχει ιδιαίτερη σημασία ότι η Αίγυπτος δηλώνει πως «απορρίπτει οποιαδήποτε μέτρα ή ενέργειες λαμβάνονται από οποιοδήποτε μέρος στη βάση των προαναφερθέντων Μνημονίων Συνεννόησης και των διακηρύξεων της Λιβύης, εφόσον αυτά έρχονται σε αντίθεση με τα θαλάσσια όρια που έχει ήδη κηρύξει η Αίγυπτος. Επιβεβαιώνει, επίσης, ότι επιφυλάσσεται του δικαιώματός της να προστατεύσει τα δικαιώματά της, τα οποία κατοχυρώνονται από το διεθνές δίκαιο, και να αντιταχθεί σε κάθε απόπειρα προσβολής τους».
Το Κάϊρο δηλώνει ότι απορρίπτει επίσης την υιοθέτηση εξωτερικών ορίων της ΑΟΖ από τη Λιβύη, καθώς αυτά επικαλύπτουν αιγυπτιακές θαλάσσιες ζώνες, παραβιάζουν τα κυριαρχικά δικαιώματα της χώρας και αντιβαίνουν στο Διεθνές Δίκαιο. Δηλώνει, πάντως, ότι είναι έτοιμο για συνομιλίες και διαπραγματεύσεις με τα γειτονικά κράτη, καλή τη πίστει, προκειμένου να επιτευχθεί συμφωνία για την οριοθέτηση των θαλάσσιων συνόρων, στη βάση των αρχών του διεθνούς δικαίου και δίκαιων και ισότιμων λύσεων.
Τις τελευταίες ημέρες έχουν εντατικοποιηθεί οι επαφές της αιγυπτιακής πλευράς και με την κυβέρνηση της Τρίπολης, την οποία μέχρι τώρα το Κάιρο δεν αναγνώριζε. Ο πρωθυπουργός Αμπντουλχαμίντ Ντμπέιμπα, μετά και την πίεση που έχει ασκηθεί, δηλώνει έτοιμος για συνομιλίες, προκειμένου να βρεθεί συμβιβαστική λύση με την Αίγυπτο.
Το Κάιρο έχει εντείνει τις διπλωματικές πρωτοβουλίες, αλλά και τις πιέσεις, ώστε όχι μόνο να ακυρωθούν οι προσπάθειες επιβολής του Τουρκολιβυκού Μνημονίου, αλλά και να ανακοπεί η περαιτέρω επέκταση της τουρκικής επιρροής στη Λιβύη.
Η επιστολή της Αιγύπτου (A/81/479):
Ρηματική διακοίνωση της 5ης Νοεμβρίου 2026 από τη Μόνιμη Αντιπροσωπεία της Αιγύπτου στα Ηνωμένα Έθνη, απευθυνόμενη στον Γενικό Γραμματέα
Η Μόνιμη Αντιπροσωπεία της Αραβικής Δημοκρατίας της Αιγύπτου στα Ηνωμένα Έθνη, στη Νέα Υόρκη, παρουσιάζει τις προσρήσεις της στο Γραφείο του Γενικού Γραμματέα.
Σε σχέση με τους ισχυρισμούς ότι η Βουλή των Αντιπροσώπων της Λιβύης επικύρωσε το Μνημόνιο Συνεννόησης μεταξύ της Κυβέρνησης της Δημοκρατίας της Τουρκίας και της Κυβέρνησης Εθνικής Συμφωνίας του Κράτους της Λιβύης για την οριοθέτηση των περιοχών θαλάσσιας δικαιοδοσίας στη Μεσόγειο, το οποίο υπεγράφη στις 27 Νοεμβρίου 2019, η Αίγυπτος επιθυμεί να επισημάνει τα ακόλουθα:
Η Αίγυπτος επαναβεβαιώνει τη σαφή θέση της επί του ζητήματος. Απορρίπτει το Μνημόνιο Συνεννόησης μεταξύ της Κυβέρνησης της Δημοκρατίας της Τουρκίας και της Κυβέρνησης Εθνικής Συμφωνίας του Κράτους της Λιβύης για την οριοθέτηση των περιοχών θαλάσσιας δικαιοδοσίας στη Μεσόγειο, το οποίο υπεγράφη στις 27 Νοεμβρίου 2019, δεν το αναγνωρίζει και το θεωρεί απολύτως άκυρο και στερούμενο οποιασδήποτε έννομης ισχύος, όπως έχει ήδη δηλώσει στις ρηματικές διακοινώσεις της Μόνιμης Αντιπροσωπείας της Αιγύπτου στα Ηνωμένα Έθνη, με ημερομηνίες 23 Δεκεμβρίου 2019 (A/74/628), 10 Απριλίου 2023 (A/77/858), 9 Απριλίου 2024 (A/78/848) και 8 Σεπτεμβρίου 2025 (A/80/386), οι οποίες απευθύνονταν στον Γενικό Γραμματέα.
Η φερόμενη ως επικύρωση του Μνημονίου από τη Βουλή των Αντιπροσώπων της Λιβύης δεν μεταβάλλει το γεγονός ότι αυτό παραμένει άκυρο και εξακολουθεί να μην παράγει καμία έννομη ισχύ έναντι της Αιγύπτου.
Η Αίγυπτος επαναβεβαιώνει επίσης ότι το προαναφερθέν Μνημόνιο Συνεννόησης, καθώς και οποιεσδήποτε ενέργειες απορρέουν από αυτό, παραβιάζουν τις αρχές του διεθνούς δικαίου της θάλασσας, τις σχετικές διατάξεις της Σύμβασης των Ηνωμένων Εθνών για το Δίκαιο της Θάλασσας του 1982 και την καθιερωμένη πρακτική όσον αφορά την οριοθέτηση των θαλάσσιων συνόρων.
Η Αίγυπτος επαναλαμβάνει ότι απορρίπτει τόσο το Μνημόνιο Συνεννόησης που υπεγράφη στις 3 Οκτωβρίου 2022 μεταξύ της Κυβέρνησης της Δημοκρατίας της Τουρκίας και της Κυβέρνησης Εθνικής Ενότητας της Λιβύης σχετικά με τη συνεργασία στον τομέα των υδρογονανθράκων, όσο και το Μνημόνιο Συνεννόησης που συνήφθη στις 25 Ιουνίου 2025 μεταξύ της Εθνικής Εταιρείας Πετρελαίου της Λιβύης και της Τουρκικής Εταιρείας Πετρελαίου. Τα θεωρεί άκυρα και στερούμενα οποιασδήποτε έννομης ισχύος, όπως έχει ήδη αναφέρει στη ρηματική διακοίνωση της 8ης Σεπτεμβρίου 2025 της Μόνιμης Αντιπροσωπείας της Αιγύπτου στα Ηνωμένα Έθνη προς τον Γενικό Γραμματέα (A/80/386, παράρτημα).
Πρέπει να επισημανθεί ότι η Αίγυπτος απορρίπτει τα εξωτερικά όρια που κήρυξε η Λιβύη με τη ρηματική διακοίνωση της 27ης Μαΐου 2025 της Μόνιμης Αντιπροσωπείας της Λιβύης στα Ηνωμένα Έθνη προς τον Γενικό Γραμματέα (A/79/916) και δεν τα αναγνωρίζει, καθώς αυτά επικαλύπτονται με τα δυτικά θαλάσσια όρια της Αιγύπτου στη Μεσόγειο.
Επιπλέον, η Αίγυπτος προβάλλει αντιρρήσεις ως προς τα ανατολικά θαλάσσια όρια που κήρυξε η Λιβύη, συμπεριλαμβανομένων των ανατολικών εξωτερικών ορίων της κηρυχθείσας λιβυκής υφαλοκρηπίδας, τα οποία βρίσκονται εξ ολοκλήρου εντός των θαλάσσιων ζωνών της Αιγύπτου, κατά παράβλεψη των κυριαρχικών δικαιωμάτων της Αιγύπτου στην αποκλειστική οικονομική ζώνη και την υφαλοκρηπίδα της στη Μεσόγειο.
Η Αίγυπτος υπογραμμίζει ότι οποιεσδήποτε συνέπειες ή επιπτώσεις ενδέχεται να προκύψουν από την κήρυξη της Λιβύης είναι απαράδεκτες, όπως έχει ήδη αναφέρει στις ρηματικές διακοινώσεις της Μόνιμης Αντιπροσωπείας της Αιγύπτου στα Ηνωμένα Έθνη, με ημερομηνίες 9 Απριλίου 2024 (A/78/848) και 8 Σεπτεμβρίου 2025 (A/80/386), οι οποίες απευθύνονταν στον Γενικό Γραμματέα.
Η Αίγυπτος επαναλαμβάνει ότι απορρίπτει οποιαδήποτε μέτρα ή ενέργειες λαμβάνονται από οποιοδήποτε μέρος στη βάση των προαναφερθέντων Μνημονίων Συνεννόησης και των διακηρύξεων της Λιβύης, εφόσον αυτά έρχονται σε αντίθεση με τα κηρυχθέντα θαλάσσια όρια της Αιγύπτου. Επιβεβαιώνει, επίσης, ότι επιφυλάσσεται του δικαιώματός της να προστατεύσει τα δικαιώματά της, τα οποία κατοχυρώνονται από το διεθνές δίκαιο, και να αντιταχθεί σε κάθε απόπειρα προσβολής τους.
Η Αίγυπτος επιθυμεί να επαναβεβαιώσει την ετοιμότητα και τη δέσμευσή της για συνεργασία, διαβουλεύσεις και διαπραγματεύσεις με τα γειτονικά κράτη, καλή τη πίστει, προκειμένου να επιτευχθεί συμφωνία για την οριοθέτηση των θαλάσσιων συνόρων με τα γειτονικά κράτη, στη βάση των αρχών του διεθνούς δικαίου και δίκαιων και ισότιμων λύσεων, κατά τρόπο που να εξυπηρετεί τα κοινά συμφέροντα, με την επιφύλαξη όλων των δικαιωμάτων της βάσει του διεθνούς δικαίου.
Η Μόνιμη Αντιπροσωπεία της Αραβικής Δημοκρατίας της Αιγύπτου στα Ηνωμένα Έθνη, στη Νέα Υόρκη, θα εκτιμούσε εάν η παρούσα ρηματική διακοίνωση μπορούσε να κυκλοφορήσει ως έγγραφο της Γενικής Συνέλευσης, στο πλαίσιο του θέματος 74 της ημερήσιας διάταξης, και να δημοσιευθεί στον ιστότοπο του Τμήματος Ωκεάνιων Υποθέσεων και του Δικαίου της Θάλασσας, καθώς και στην προσεχή έκδοση του Δελτίου για το Δίκαιο της Θάλασσας.
Διαβάστε ακόμη:
-
Μαύρη Θάλασσα: Βυθίστηκε το ελληνόκτητο LPG «Gas Husky» – Πληροφορίες για επίθεση με drones
-
FT: Η Ελλάδα γίνεται απρόσμενο καταφύγιο για Ευρωπαίους επενδυτές
-
Κομισιόν: Ψαλιδίζει στο 1,5% την ανάπτυξη της Ελλάδας το 2027 – Πληθωρισμός 3,2% και χρέος 130,7%

Στη 13η θέση από την 35η το 2024 ανεβαίνει το ελληνικό ναυτιλιακό κέντρο, σύμφωνα με την έκθεση DNV–Menon Economics για το 2026
Πειραιάς/Αθήνα: Aλμα 22 θέσεων στα κορυφαία ναυτιλιακά κέντρα του κόσμου – Παγκόσμια πρωτιά σε αξία εμπορικού στόλου
ΕΠΙΧΕΙΡΗΣΕΙΣ

Ελληνικές τράπεζες: Νέες τιμές στόχοι από την J.P. Morgan μετά το ράλι 42%
Ελληνικές τράπεζες: Νέες τιμές στόχοι από την J.P. Morgan μετά το ράλι 42%

HEurobank ήταν το 2025 η τέταρτη μεγαλύτερη τράπεζα στη Βουλγαρία, ενώ η First Investment Bank κατείχε την πέμπτη θέση, με ενεργητικό 10,6 δισ. ευρώ και συνολικό χαρτοφυλάκιο δανείων 5,33 δισ. ευρώ.
Jefferies: Deal στη Βουλγαρία μπορεί να εκτοξεύσει τη Eurobank στην κορυφή της αγοράς – Κέρδη έως 7% από πιθανή εξαγορά

Οι επενδύσεις αυξήθηκαν από το 11% στο 18% του ΑΕΠ και η ανεργία υποχώρησε, αλλά η Ελλάδα εξακολουθεί να υστερεί σε παραγωγικότητα και πραγματικά εισοδήματα
Στουρνάρας: Δεν έχουν ανακτηθεί οι απώλειες εισοδήματος από την κρίση – Οι προκλήσεις για μισθούς, επενδύσεις και παραγωγικότητα

Η νέα εποχή του 007 και οι γυναίκες που θα μπορούσαν να πρωταγωνιστήσουν, από τις καταξιωμένες μέχρι τις ανερχόμενες παρουσίες
Ποια θα είναι το επόμενο κορίτσι του Τζέιμς Μποντ; Όλες οι υποψήφιες

Η εισαγωγή της ΜΕΤΚΑ δημιουργεί τις προϋποθέσεις για την αυτοτελή χρηματιστηριακή αποτίμηση των κατασκευαστικών δραστηριοτήτων της
ΜΕΤΚΑ: «Πράσινο φως» από την Επιτροπή Κεφαλαιαγοράς για την IPO και την εισαγωγή στο Χρηματιστήριο

Ο Γενικός Δείκτης έκλεισε στις 2.637,69 μονάδες, σημειώνοντας πτώση 0,48%, έχοντας κινηθεί σε εύρος περίπου 21 μονάδων, μεταξύ των 2.624,67 μονάδων (-0,97%) και των 2.645,47 μονάδων (-0,19%).
Χρηματιστήριο: Η JP Morgan και οι τραπεζικές πιέσεις έφεραν πτώση – Κόντρα στο ρεύμα η ΓΕΚ ΤΕΡΝΑ

Τις τελευταίες ημέρες έχουν εντατικοποιηθεί οι επαφές της αιγυπτιακής πλευράς και με την κυβέρνηση της Τρίπολης, την οποία μέχρι τώρα το Κάιρο δεν αναγνώριζε
Αίγυπτος: Νέα προσφυγή στον ΟΗΕ κατά του τουρκολιβυκού μνημονίου – Το χαρακτηρίζει «απολύτως άκυρο» και οδηγεί τη Λιβύη σε διαπραγματεύσεις

Ροή ειδήσεων


Undercover
Σκληρή επίθεση Λαλιώτη στον Γεωργιάδη – Αποστάσεις και από το Μαξίμου | Ξανά γαμπρός ο Παναγιώτης Αρκουμανέας – Ο πρώην της Αντωνοπούλου άλλαξε δρόμο | Σύννεφα στο Μαξίμου για την υπόθεση Λιάκου – Χολωμένος ο Άδωνις που δεν ρωτήθηκε | Νέο αίμα ψάχνει η Δούρου – Η Μάγκυ Δούση στο ραντάρ της Κουμουνδούρου | Πολιτική νίκη Γεωργιάδη στην Παγκρήτιο Ένωση – Ανετη επικράτηση απέναντι στο Σφακιανάκη | Τέλη Φεβρουαρίου το ιδρυτικό συνέδριο της ΕΛ.ΑΣ. – Ο Τσίπρας θέλει κόμμα και όχι one man show | Γκρίνια στο Μαξίμου για Βόζεμπεργκ και Κεφαλογιάννη – Καιρός να ξυπνήσουν οι ευρωβουλευτές | Πάνω από 14 μονάδες μπροστά η ΝΔ – O Μητσοτάκης απλά δεν τους βλέπει | Αναταραχή στο Μαξίμου για την υπόθεση του Βαγγέλη Λιάκου | Η μετακίνηση της Νίνας Κασιμάτη και ο οργανωτικός σχεδιασμός του Αλέξη Τσίπρα

Sony PlayStation: Η νέα gaming οθόνη 27 ιντσών που φορτίζει το DualSense
Η Sony παρουσιάζει μια gaming οθόνη με ανάλυση QHD, ρυθμό ανανέωσης 240Hz και ενσωματωμένη βάση φόρτισης για το…

Το ρολόι των 90.000 ευρώ που μοιάζει με έργο τέχνης του Andy Warhol
Η Piaget τιμά τον θρύλο της pop art με ένα εντυπωσιακό ρολόι από λευκό χρυσό, πολύτιμους λίθους και…




Harry Potter: Το πρώτο απόσπασμα του HBO διχάζει – Η σκηνή που συγκρίνεται με την ταινία του 2001

Σίσσυ Χρηστίδου: Ποια δημοσιογράφος πήρε τη θέση του Νίκου Συρίγου στην εκπομπή “Χαμογέλα και Πάλι”

Θερμό επεισόδιο on air ανάμεσα σε Κωνσταντοπούλου και Γιάμαλη – Παρενέβη ο Γεωργιάδης


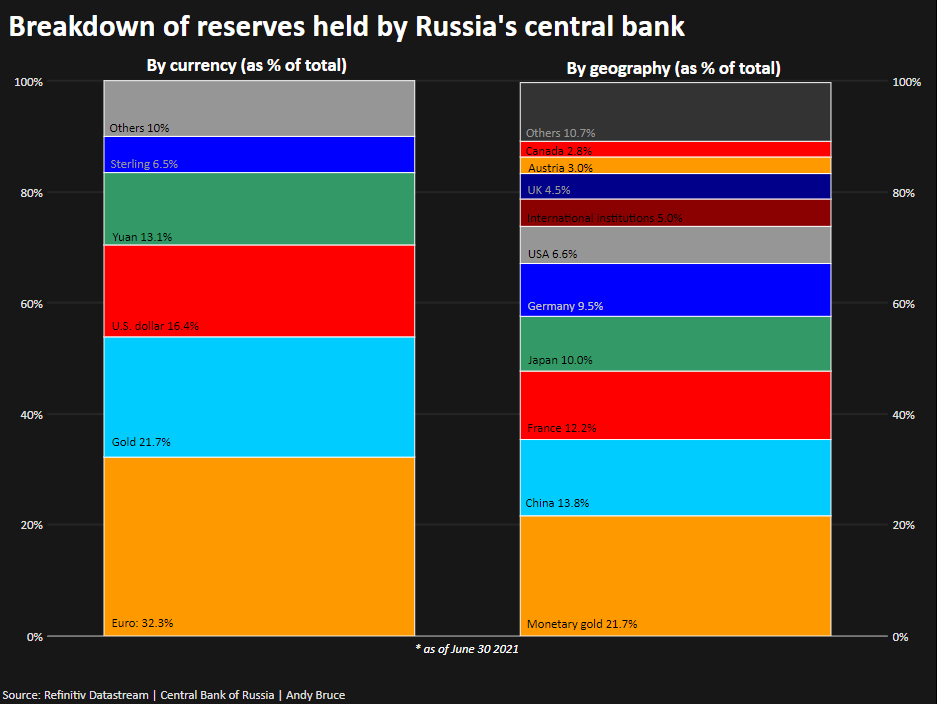 Ενώ η Ρωσία κατηγορεί τη Δύση ότι προσπαθεί να την οδηγήσει στη χρεοκοπία περιορίζοντας την πρόσβαση σε ευρώ και δολάριο, η Gopinath επεσήμανε ότι οι κυρώσεις, που επιβλήθηκαν τον περασμένο μήνα, έχουν ουσιαστικά διακόψει τις σχέσεις της Ρωσίας με το παγκόσμιο χρηματοπιστωτικό σύστημα και με χρεοκοπία (ακόμα και τεχνική) απέκλειε τη Ρωσία από το σύστημα για χρόνια.
«Όταν έχεις αθετήσει τις υποχρεώσεις τους, η επανείσοδος στην αγορά δεν είναι εύκολη. Και αυτό μπορεί να πάρει πολύ χρόνο» τόνισε η επικεφαλής οικονομολόγος του ΔΝΤ.
Ωστόσο, το ΔΝΤ δεν είναι ο μόνος θεσμός που αναδεικνύει αυτήν την τάση. Πριν λίγες ημέρες, η Goldman Sachs κυκλοφόρησε ένα ενημερωτικό σημείωμα όπου προειδοποιεί ότι το λυκόφως της παγκόσμιας ηγεμονίας του δολαρίου ΗΠΑ θα μπορούσε να είναι κοντά -αναφέροντας την πιθανότητα η Σαουδική Αραβία να δεχθεί γουάν για την πώληση πετρελαίου αντί για δολάρια- ως αποδεικτικό στοιχείο.
Το δολάριο, το ευρώ και η στερλίνα εξακολουθούν να αντιπροσωπεύουν περισσότερο από το 50% των διαθεσίμων της κεντρικής τράπεζας της Ρωσίας, που βρίσκονται στη Γαλλία, τη Γερμανία, την Ιαπωνία, τη Βρετανία, τις Ηνωμένες Πολιτείες, τον Καναδά και την Αυστραλία.
Η Ρωσία δεν είναι μόνη της σε αυτό: Όλο και περισσότερο, οι λατινοαμερικανικές χώρες μετατρέπουν τα αποθέματά τους σε άλλο νόμισμα εκτός από το δολάριο, συμπεριλαμβανομένων μεγαλύτερων ποσοστών εναλλακτικών λύσεων όπως το κινεζικό γουάν.
 https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
https://radar.gr/article/bloomberg-gia-plithorismo-pouliste-to-amaxi-kai-fate-fakes
[post_title] => ΔΝΤ: Οι κυρώσεις θα γυρίσουν μπούμερανγκ σε Δύση, δολάριο κι ευρώ
[post_excerpt] => Για το ενδεχόμενο αποτυχίας των δυτικών κυρώσεων στη Ρωσία -και κυρίως της κατάσχεσης των αποθεματικών σε δολάριο και ευρώ που κατέχει η ρωσική κεντρική τράπεζα- προειδοποιεί το ΔΝΤ.
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => dnt-oi-kyroseis-tha-gyrisoun-boumerangk-se-dysi-dolario-ki-evro
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:40:07
[post_modified_gmt] => 2022-04-03 20:40:07
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248869
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 1
[filter] => raw
)
[1] => WP_Post Object
(
[ID] => 248230
[post_author] => 32
[post_date] => 2022-03-25 10:10:36
[post_date_gmt] => 2022-03-25 08:10:36
[post_content] => Η σύγκρουση Ρωσίας-Ουκρανίας θα έχει εκτεταμένες επιπτώσεις που φαίνεται ότι θα επαναπροσδιορίσουν τις τάσεις στην Ευρώπη, όπως αναφέρει η Bank of America.
Σύμφωνα με την αμερικανική τράπεζα, ο πόλεμος είναι ένα από εκείνα τα σπάνια γεγονότα στην ιστορία που θα αναδιαμορφώσουν τη γεωπολιτική, τις κοινωνίες και τις αγορές.
Η Ευρώπη μεταβαίνει σε μια άλλη εποχή και θα πρέπει να μάθει να είναι πιο ανεξάρτητη, επαναπροσδιορίζοντας τομείς και οικονομικά παραδείγματα.
Οι συνέπειες της τρέχουσας κρίσης θα φέρουν από ανάπτυξη νέων βιομηχανιών, την επιτάχυνση των υφιστάμενων, μέχρι πρόσθετες υποδομές και τεχνολογίες, ενώ για ορισμένους θα επιτευχθεί η ανεξαρτησία και η ηγεσία.
- Thales, Rheinmetall, Hensoldt και SAAB στην αύξηση των αμυντικών δαπανών.
- Shell και Equinor στην ενεργειακή ανεξαρτησία.
- Vestas, Siemens Energy, RWE, Terna, Saint-Gobain, Kingspan, Sika, Signify, Neste, Aker Carbon Capture, Air Liquide, Pod Point, Vitesco Technologies και Mercedes Benz Group στην ενεργειακή μετάβαση.
- DSV, Maersk, Siemens, Hexagon, Dassault Systemes, AVEVA, AutoStore, Infineon, STMicro, ASML, ASMI και Besi στην ασφάλεια των προμηθειών.
- BASF, Yara, Outokumpu και Salzgitter στις προκλήσεις για την ανταγωνιστικότητα.
- NatWest και DNB στα υψηλότερα επιτόκια και πληθωρισμό. Σε αυτή την τάση, εταιρείες που επηρεάζονται αρνητικά είναι οι Unibail, Hammerson, Inditex, AB Foods και Zalando.
 https://radar.gr/article/i-fed-molis-prodose-to-fyllo-tis
https://radar.gr/article/to-nikelio-epathe-bitcoin-protofanes-pump-dump
https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[post_title] => Οι μετοχές και τάσεις που ευνοούνται από τον πόλεμο
[post_excerpt] =>
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => oi-metoches-kai-taseis-pou-evnoountai-apo-ton-polemo
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:35:19
[post_modified_gmt] => 2022-04-03 20:35:19
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248230
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[2] => WP_Post Object
(
[ID] => 223268
[post_author] => 32
[post_date] => 2022-01-31 09:00:53
[post_date_gmt] => 2022-01-31 07:00:53
[post_content] => Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος (ΤτΕ), ο ετήσιος ρυθμός αύξησης της τραπεζικής χρηματοδότησης προς τις μη χρηματοπιστωτικές επιχειρήσεις (ΜΧΕ), αφού κατέγραψε διψήφια ποσοστά στις αρχές του 2021, στη συνέχεια επιβραδύνθηκε και κατά το γ΄ τρίμηνο του έτους επανήλθε σχεδόν, και έκτοτε παρέμεινε, στα χαμηλότερα επίπεδα που είχε αμέσως πριν το ξέσπασμα της πανδημίας.
Γράφει ο Σπύρος Σταθάκης
Οι τραπεζικές πιστώσεις προς τα νοικοκυριά συνέχισαν να συρρικνώνονται με σχεδόν σταθερό ετήσιο ρυθμό τους πρώτους δέκα μήνες του 2021. Ο ετήσιος ρυθμός πιστωτικής επέκτασης προς τη γενική κυβέρνηση παρέμεινε σε πολύ υψηλά επίπεδα, ως αποτέλεσμα των σημαντικών αγορών κρατικών ομολόγων τις οποίες πραγματοποίησαν οι ελληνικές εμπορικές τράπεζες. Πιο αναλυτικά, τo δεκάμηνο του 2021 η μέση μηνιαία καθαρή ροή τραπεζικής χρηματοδότησης προς ΜΧΕ ήταν μόλις 53 εκατ. ευρώ, έναντι 558 εκατ. ευρώ το 2020 (Ιαν.- Δεκ.).
Η ροή τραπεζικών δανείων
Ειδικότερα, η μέση μηνιαία ακαθάριστη ροή τραπεζικών δανείων τακτής λήξης προς τις ΜΧΕ το διάστημα αυτό ανήλθε σε 0,8 δισ. ευρώ, περίπου τα 3/5 εκείνης του 2020 (1,35 δισ. ευρώ, Ιαν.-Δεκ.) − αλλά πάντως υψηλότερη έναντι της ροής του 2019. Επίσης, το μέσο μηνιαίο υπόλοιπο της τραπεζικής χρηματοδότησης χωρίς καθορισμένη διάρκεια (δηλ. των πιστωτικών γραμμών και άλλων διευκολύνσεων) προς τις ΜΧΕ μειώθηκε το δεκάμηνο Ιανουαρίου-Οκτωβρίου 2021 έναντι του 2020 (Ιαν.-Δεκ.) κατά 16,1%. Τέλος, ο ετήσιος ρυθμός μείωσης των τραπεζικών πιστώσεων προς τα νοικοκυριά διατηρήθηκε ουσιαστικά αμετάβλητος τους πρώτους δέκα μήνες του 2021. Υπενθυμίζεται ότι ο εν λόγω ρυθμός υπολογίζεται με βάση την καθαρή ροή τραπεζικής χρηματοδότησης των τελευταίων δώδεκα μηνών. Πάντως, οι ακαθάριστες ροές δανείων καθορισμένης διάρκειας προς νοικοκυριά (όπως καταγράφονται στα δανειακά ποσά των νέων δανειακών συμβάσεων), σε μέση μηνιαία βάση, υποδηλώνουν αύξηση των νέων δανείων προς τα νοικοκυριά κατά μέσο όρο το 2021 σε σχέση με το μηνιαίο μέσο όρο του 2020.
Γιατί “φρέναρε” η χρηματοδότηση
Σύμφωνα με την ΤτΕ, η ακαθάριστη ροή τραπεζικής χρηματοδότησης προς τις επιχειρήσεις (εκτός των χρηματοπιστωτικών) περιορίστηκε σημαντικά σε μέση μηνιαία βάση το 2021 σε σύγκριση με το 2020. Σημειώνεται ότι η ακαθάριστη ροή νέων τραπεζικών δανείων αντιπροσωπεύει τα ποσά που συνομολογούνται στις νέες συμβάσεις τραπεζικών δανείων σε ευρώ σε μηνιαία βάση. Αυτό αντανακλά εξομάλυνση της ζήτησης για τραπεζική πίστη, επειδή οι επιχειρήσεις αφενός είχαν αντλήσει ικανά δανειακά κεφάλαια και είχαν σχηματίσει αποθέματα ρευστότητας ήδη το 2020 και αφετέρου δεν αναγκάστηκαν κατά το 2021 να περιορίσουν στην ίδια έκταση ή και να διακόψουν εντελώς τις δραστηριότητές τους λόγω της πανδημίας, όπως είχε συμβεί αρχικά το 2020. Αυτό είχε ως συνέπεια τα έξοδά τους να μπορούν πλέον να καλυφθούν σε μεγαλύτερο βαθμό από τα έσοδά τους, που έχουν ανακάμψει. Η ΤτΕ σημειώνει εξάλλου, ότι πολλοί από τους παράγοντες που στήριξαν τη σημαντική άνοδο της προσφοράς τραπεζικών πιστώσεων κατά το 2020, όπως τα νομισματικά και εποπτικά μέτρα που θέσπισε η ΕΚΤ και η αυξημένη συγκέντρωση καταθέσεων από τις τράπεζες, εξακολούθησαν να ασκούν ευνοϊκή επίδραση στην πιστοδοτική δραστηριότητα των τραπεζών και κατά το 2021. Ωστόσο, τα προπου χρηματοδοτούνται με δημόσιους πόρους και στοχεύουν, επιμερίζοντας τον πιστωτικό κίνδυνο, στην απευθείας παροχή κινήτρων προς τις τράπεζες προκειμένου να χορηγήσουν πιστώσεις προς επιχειρήσεις είχαν κατά το 2021 μικρότερο μέγεθος από ό,τι το 2020. Αυτό είναι εύλογο, δεδομένου ότι τα περισσότερα από τα εν λόγω προγράμματα προορίζονταν για την αντιμετώπιση της κατάστασης έκτακτης ανάγκης που δημιουργήθηκε όταν ενέσκηψε η πανδημία και επιβλήθηκαν σε ευρεία κλίμακα περιοριστικά για την κινητικότητα υγειονομικά μέτρα. Και πάλι πάντως, κατά το εννεάμηνο του 2021 τα δάνεια που έλαβαν στήριξη μέσω των προγραμμάτων αντιστοιχούσαν σε άνω του 1/3 της συνολικής επιχειρηματικής πίστης.
Προγράμματα στις επιχειρήσεις μικρού και μεσαίου μεγέθους
Είναι αξιοσημείωτο ότι κατά το 2021 η στήριξη που παρέχουν τα κυριότερα προγράμματα επικεντρώνεται στις επιχειρήσεις μικρού και μεσαίου μεγέθους. Παράλληλα με αυτή την εξέλιξη, τα επιτόκια των τραπεζικών δανείων με προκαθορισμένη λήξη μειώθηκαν για τις επιχειρήσεις μικρού και μεσαίου μεγέθους, ενώ για τις μεγάλες επιχειρήσεις παρέμειναν αμετάβλητα. Οι προοπτικές για την πιστωτική επέκταση είναι θετικές, δεδομένης της αναμενόμενης επιτάχυνσης του ΑΕΠ, των καθοδηγητικών ενδείξεων (forwardguidance) που έχουν ανακοινωθεί όσον αφορά την πιθανή μελλοντική εξέλιξη της κατεύθυνσης της ενιαίας νομισματικής πολιτικής, αλλά και της στήριξης με δημόσιους πόρους μέσω του NextGenerationEU. Ανασταλτικός παράγοντας σε σχέση με τη δυνατότητα στήριξης της οικονομικής ανάπτυξης με τραπεζική χρηματοδότηση παραμένει η επίδραση των υφιστάμενων μη εξυπηρετούμενων δανείων στην πιστοδοτική συμπεριφορά των τραπεζών.Τα βαθύτερα αίτια της υποχρηματοδότησης της οικονομίας
Από κει και πέρα, σε πρόσφατη έκθεση του Ελεγκτικού Συνεδρίου, ύστερα από έλεγχο που διενήργησε στον τραπεζικό κλάδο, κατόπιν αιτήματος της Επιτροπής Θεσμών και Διαφάνειας της Βουλής, σημειώνεται ότι, παρά τη σοβαρή δημοσιονομική εμπλοκή του Κράτους υπέρ των τραπεζών, εξακολουθούν να υφίστανται χαρακτηριστικές αποκλίσεις από τη χρηματοπιστωτική κανονικότητα. Τα ποσά χορηγηθέντων δανείων μέσα στο 2021,τελούν σε δυσαρμονία με τα μεγέθη της ελληνικής οικονομίας, στα οποία πρέπει να συμπεριληφθούν και οι επενδυτικές ανάγκες της Χώρας. Το γεγονός αυτό δικαιολογεί κατ’ αρχήν την περαιτέρω επέμβαση του Κράτους ως δημόσιας εξουσίας που επιδιώκει τον σκοπό δημοσίου συμφέροντος της πλήρους αποκατάστασης της χρηματοπιστωτικής κανονικότητας. Υφίστανται τουλάχιστον τρία εξαιρετικού χαρακτήρα αίτια που εξηγούν τη μειωμένη χρηματοδότηση της πραγματικής οικονομίας από τις τράπεζες: (i) τα μη εξυπηρετούμενα δάνεια, (ii) η λεγόμενη αναβαλλόμενη φορολογική απαίτηση, και (iii) η ηθική χαλάρωση λόγω καθυστερήσεων στη ρευστοποίηση των εξασφαλίσεων των κόκκινων δανείων.
Πρώτον: Τα μη εξυπηρετούμενα δάνεια
Σύμφωνα με το Ελεγκτικό Συνέδριο, η φερεγγυότητα των τραπεζών, που ιδίως σημαίνει την ικανότητά τους να διασφαλίσουν στο ακέραιο τις καταθέσεις των πελατών τους - δηλαδή κατά βάση την αποταμίευση ιδιωτών - συνδέεται άμεσα με την κεφαλαιακή τους επάρκεια, που κι αυτή είναι η εγγύηση ότι ο καταθέτης χρημάτων στην τράπεζα θα έχει να λάβει το ποσό των καταθέσεών του σύμφωνα με τα συμφωνηθέντα, και κατά κανόνα όποτε το επιθυμήσει. Τα δάνεια που συνάπτει μια τράπεζα είναι στοιχείο του ενεργητικού της, γιατί καταγράφονται ως δικαίωμα της τράπεζας να τα εισπράξει, σε αντίθεση με τις καταθέσεις που είναι στοιχείο του παθητικού της, γιατί στοιχειοθετούν υποχρέωση της τράπεζας να καταβάλει. Όταν τα δάνεια που έχει συνάψει η τράπεζα παύουν να εξυπηρετούνται από τους οφειλέτες τους, τότε δεν είναι δυνατόν τα δάνεια αυτά να θεωρηθούν με την ίδια βεβαιότητα, όπως όταν εξυπηρετούνταν, ως στοιχείο του ενεργητικού τής τράπεζας, τουλάχιστον στο σύνολο του ποσού της οφειλής εκ του δανείου. Αν δεν πληρωθούν καθόλου κι αυτό είναι οριστικό πρόκειται περί ζημίας, γιατί η τράπεζα απώλεσε το ποσό που διέθεσε για το υπόλοιπο του δανείου αυτού. Συνεπώς, πρέπει να συμπεριλάβει τη ζημία αυτή στον ισολογισμό της, μειώνοντας αντίστοιχα το ενεργητικό της. Αν τα δάνεια περιβάλλονται από αβεβαιότητα ως προς την πλήρη, τακτική αποπληρωμή τους, η τράπεζα πρέπει να υπολογίσει την πιθανότητα απωλειών στο συνολικό ποσό που αναμένει να εισπράξει. Οφείλει δε τότε να δεσμεύσει από τα κεφάλαιά της ως ασφάλεια για κάλυψη μελλοντικής ενδεχόμενης ζημίας ένα ποσό αντίστοιχο του κινδύνου μη εξυπηρέτησης του δανείου, με αναγκαία συνέπεια τα ίδια αυτής κεφάλαια, λόγω της δέσμευσης αυτής, να μην της είναι εξ ολοκλήρου διαθέσιμα. Η συναρτώμενη με τα ανωτέρω ανωμαλία στην αποπληρωμή των δανείων δεν μπορεί να μην έχει επίδραση στην κεφαλαιακή επάρκεια της τράπεζας, δηλαδή, σε τελευταία ανάλυση, στη φερεγγυότητά της ως προς τους καταθέτες της. Η επισφάλεια του ενεργητικού της επηρεάζει τη σχέση αυτού με το παθητικό της, με βάση την οποία προκύπτει η κεφαλαιακή της επάρκεια. Τα μη εξυπηρετούμενα δάνεια σημαίνουν ενδεχόμενο ζημιών, που αυτό πρέπει να υπολογισθεί και καταγραφεί στον ισολογισμό. Και αν αυτό συμβεί, ανατρέπεται η ισορροπία που αρχικά υπήρχε μεταξύ ενεργητικού και παθητικού της τράπεζας οπότε πρέπει εκ νέου να υπολογισθεί, με βάση τη νέα ισορροπία, η κεφαλαιακή της επάρκεια. Όσο μεγαλύτερος είναι ο αριθμός των μη εξυπηρετούμενων δανείων και των ποσών οφειλών προς την τράπεζα που συνδέονται με αυτά, τόσο ισχυρότερο είναι το βάρος της τράπεζας από προβλέψεις στον ισολογισμό της λόγω απώλειας εσόδων εκ τόκων ή εκ της μη αποπληρωμής του κεφαλαίου δανείων. Και επειδή υφίσταται μια αναγκαία αβεβαιότητα ως προς την πιθανότητα εξέλιξης της αποπληρωμής ενός μη εξυπηρετούμενου δανείου, ακόμη και αν έχουν προβλεφθεί ζημίες στον ισολογισμό εκ του λόγου αυτού, η αβεβαιότητα παραμένει ως προς το αν το ποσό των ζημιών που προβλέφθηκε στηρίζεται σε ρεαλιστικές προβλέψεις ή αν θα έπρεπε να είναι υψηλότερο. Τα μη εξυπηρετούμενα δάνεια στην Ελλάδα, αποκαλούμενα κόκκινα, ξεπέρασαν το ποσό των 100 δισ. ευρώ το 2016 για να περιοριστούν στη συνέχεια παραμένοντας πάντα σε πολύ υψηλό σημείο ως ποσοστό του ενεργητικού τους. Συγκριτικά με τις άλλες χώρες της ευρωζώνης, η Ελλάδα κινείται, παρά τις προσπάθειες, σε υψηλά ποσοστά, δοθέντος ότι, με μέσο όρο περί το 2,3% σε ευρωπαϊκό επίπεδο, η Ελλάδα βρίσκεται ακόμη στο 18,4% του συνολικού χαρτοφυλακίου των δανείων. Η κατάσταση αυτή είναι εύλογο να δημιουργεί στις τράπεζες επιφυλακτικότητα στη χορήγηση νέων δανείων. Ακόμη και αν διαθέτουν κεφάλαια προς μόχλευση, όμως, καθώς δεν μπορεί να είναι βέβαιες για τις ζημίες που θα υποστούν λόγω των μη εξυπηρετούμενων δανείων, που παραμένουν σε υψηλό ποσοστό, δεν έχουν πλήρη εικόνα της οικονομικής τους κατάστασης, οπότε δεν είναι σε θέση να υπολογίσουν με ακρίβεια την κεφαλαιακή τους επάρκεια.
Δεύτερον: Η "αναβαλλόμενη φορολογική απαίτηση" των τραπεζών έναντι του Κράτους
Όπως επισημαίνεται στην έκθεση του Ελεγκτικού Συνεδρίου, η εμπλοκή του ιδιωτικού τομέα (PSI) στην απομείωση του δημόσιου χρέους που συντελέστηκε το 2012 είχε ως αποτέλεσμα τη μείωση του ποσού που όφειλε το Δημόσιο στις τράπεζες ως κατόχους κρατικών ομολόγων κατά ένα ποσοστό της τάξεως του 75%. Αυτό, καταγραφόμενο ως ζημία, προκάλεσε τη μείωση της κεφαλαιακής επάρκειας των τραπεζών με αποτέλεσμα να απαιτηθεί, προκειμένου να αποφευχθεί η συμμετοχή των καταθετών στις ζημίες (το λεγόμενο "κούρεμα" των καταθέσεων που θα συντελούνταν με μεταβολή των καταθέσεων σε άνευ αξίας μετοχές των τραπεζών), η ανακεφαλαιοποίηση με κρατική εμπλοκή των τραπεζών. Για να αποφευχθεί η ανακεφαλαιοποίηση με άμεση διάθεση δημόσιου χρήματος, που θα επαύξανε το ήδη τότε εξαιρετικά υψηλό δημόσιο χρέος, συμφωνήθηκε με τους δανειστές της Ελλάδος να διατεθεί αντί χρήματος υπόσχεση του Κράτους προς τις τράπεζες, αποκαλούμενη αναβαλλόμενη φορολογική απαίτηση, να καλύψει σε βάθος χρόνου, και μέχρι 25 δισ. ευρώ, τις ζημίες τους από το PSI στη βάση του εξής πλέγματος εναλλακτικής ενίσχυσης: αν είχαν ζημίες αυτές θα μεταβάλλονταν σε μετοχές που θα αγόραζε το Κράτος διαθέτοντας έτσι κεφάλαιο στις τράπεζες, ενώ αν οι τράπεζες είχαν κέρδη δεν θα όφειλαν για τα κέρδη τους τον αναλογούντα φόρο. Η υπόσχεση συμψηφισμού φόρου επί των κερδών ή κάλυψης ζημίας με συμμετοχή στο κεφάλαιο υλοποιείται σε δόσεις, που είναι ετήσιες και ισόποσες για χρονικό διάστημα 30 ετών. Επειδή όμως οι ζημίες των Τραπεζών δεν προήλθαν μόνον από τη μείωση της αξίας των ομολόγων του ελληνικού Δημοσίου που κατείχαν αλλά και από τα λεγόμενα "κόκκινα δάνεια" για την ύπαρξη των οποίων ανέλαβε μέρος της ευθύνης το Δημόσιο, προβλέφθηκε παραλλήλως έτερη αναβαλλόμενη φορολογική απαίτηση. Αυτή θα προέκυπτε είτε από διαγραφή ή συμφωνία ρύθμισης χρεών είτε από πώληση ή τιτλοποίηση δανείων ή μεταβίβασή τους σε άλλη νομική οντότητα. Στην περίπτωση αυτή η προκύπτουσα διαφορά εκπίπτει από τα ακαθάριστα έσοδα της Τράπεζας σε 20 ετήσιες, ισόποσες δόσεις αρχής γενομένης από τη χρήση στην οποία διενεργήθηκε η διαγραφή ή η μεταβίβαση. Οι ανωτέρω υποσχέσεις του Δημοσίου είναι ικανές να οδηγήσουν τις τράπεζες ενώπιον ενός διλήμματος. Αν επιθυμούν να αποφύγουν τις ζημίες που θα συνεπήγοντο αλλοίωση στην κατανομή του μετοχικού τους κεφαλαίου, καθώς θα εκδίδονταν νέες μετοχές με δικαιούχο το Δημόσιο οπότε θα υποβαθμιζόταν η συμμετοχή των παλαιών μετόχων ,τότε πρέπει να ακολουθούν μια πολιτική που θα περιορίζει στο ελάχιστο το ενδεχόμενο ζημιών, άρα πρέπει να είναι ιδιαίτερα προσεκτικές στην ανάληψη δανειοδοτικών κινδύνων. Πρέπει επομένως να επιδιώκουν κέρδη από βέβαιες πηγές κερδοφορίας, γι’ αυτό την όποια ρευστότητα διαθέτουν, οδηγούνται να την επενδύουν έτσι ώστε να επωφελούνται με βεβαιότητα από την αναβαλλόμενη φορολογική απαίτηση. Καθώς τα κέρδη των τραπεζών μέχρι του ποσού της ετήσιας, ισόποσης δόσης δεν φορολογούνται, λόγω ακριβώς της αναβαλλόμενης φορολογικής απαίτησης, το ποσό που θα κατεβάλλετο ως φόρος παραμένει στην τράπεζα αυξάνοντας έτσι τα κεφάλαια αυτής.
Τρίτον: Η ηθική χαλάρωση λόγω καθυστερήσεων στη ρευστοποίηση των εξασφαλίσεων δανείων
Σύμφωνα με το Ελεγκτικό Συνέδριο, η μεγάλη δημοσιονομική κρίση προκάλεσε την πτώχευση επιχειρήσεων και την απώλεια εισοδημάτων των ιδιωτών οφειλετών λόγω της αύξησης της ανεργίας ή των περικοπών των μισθών. Η πολιτεία φρόντισε να προστατευθεί από τον πλειστηριασμό η κυρία κατοικία των οφειλετών όταν αυτή είχε υποθηκευθεί λόγω δανειοδότησης που δεν εξυπηρετούνταν. Όμως, μαζί με όσους είχαν πράγματι ανάγκη προστασίας, καθώς λόγω μείωσης των εισοδημάτων τους οφειλόμενης στην κρίση αδυνατούσαν πράγματι να εξυπηρετήσουν τα δάνειά τους, βρέθηκε να επωφελείται και μια άλλη κατηγορία οφειλετών, οι αποκληθέντες "στρατηγικοί κακοπληρωτές", που, αν και μπορούσαν, εντούτοις, αξιοποιώντας ιδίως τις δικονομικές δυνατότητες και τις συναφείς καθυστερήσεις, δεν πλήρωναν τις δόσεις των δανείων τους. Η αδυναμία έγκαιρης διάκρισης των "στρατηγικών κακοπληρωτών" από τους πράγματι αδυνατούντες να εξυπηρετούν το δάνειό τους σε συνδυασμό με την ανάγκη προστασίας της κατοικίας είναι ικανή να επιτείνει την επιφυλακτικότητα των τραπεζών να χορηγήσουν νέα δάνεια. Στην εκτίμηση των κινδύνων που εγκυμονεί εξ ορισμού η χορήγηση νέων δανείων εισήλθε πλέον ο κίνδυνος της αδυναμίας ρευστοποίησης των εξασφαλίσεων μη αποπληρωμής των δανείων. Έτσι, οι τράπεζες βρίσκονται σε κατάσταση όπου μια επιπλέον δυσχέρεια τις εμποδίζει να χορηγήσουν δάνεια χωρίς συνεκτίμηση και του ιδιαίτερου αυτού κινδύνου. [post_title] => Ανάλυση: Γιατί οι τράπεζες δεν ρίχνουν χρήμα στην αγορά [post_excerpt] => Ποιοι είναι οι λόγοι που δεν επιτρέπουν ακόμη την περαιτέρω αύξηση της χρηματοδότησης της πραγματικής οικονομίας από τις τράπεζες [post_status] => publish [comment_status] => closed [ping_status] => open [post_password] => [post_name] => giati-oi-trapezes-den-richnoun-chrima-stin-agora [to_ping] => [pinged] => [post_modified] => 2022-04-03 23:41:19 [post_modified_gmt] => 2022-04-03 20:41:19 [post_content_filtered] => [post_parent] => 0 [guid] => https://radar.gr/?p=223268 [menu_order] => 0 [post_type] => post [post_mime_type] => [comment_count] => 0 [filter] => raw ) [3] => WP_Post Object ( [ID] => 248214 [post_author] => 32 [post_date] => 2022-03-24 18:02:33 [post_date_gmt] => 2022-03-24 16:02:33 [post_content] => Την εκτίμηση ότι η ρωσική εισβολή στην Ουκρανία ανατρέπει την παγκόσμια τάξη πραγμάτων που ίσχυε από το τέλος του Ψυχρού Πολέμου εκφράζει ο πρόεδρος και διευθύνων σύμβουλος της BlackRock. «Η ρωσική εισβολή στην Ουκρανία έβαλε τέλος στην παγκοσμιοποίηση που ζήσαμε τις τελευταίες τρεις δεκαετίες», αναφέρει ο Larry Fink στην επιστολή του προς τους μετόχους για το 2022. «Έχει κάνει πολλές κοινωνίες και ανθρώπους να αισθάνονται απομονωμένοι και να κοιτάζουν προς το εσωτερικό των χωρών. Πιστεύω ότι αυτό έχει επιδεινώσει την πόλωση και την εξτρεμιστική συμπεριφορά που βλέπουμε σε ολόκληρη την κοινωνία σήμερα» συμπληρώνει. Η επιστολή του Fink ήρθε ένα μήνα μετά την εισβολή της Ρωσίας στην Ουκρανία. Οι ΗΠΑ και οι σύμμαχοί τους έχουν επιβάλει πρωτοφανείς κυρώσεις στη Ρωσία και παρέχουν στρατιωτική βοήθεια στην Ουκρανία.
Ο διευθύνων σύμβουλος της BlackRock, η εταιρεία του οποίου διαχειρίζεται περισσότερα από 10 τρισ. δολ., είπε ότι οι χώρες και οι κυβερνήσεις έχουν ενώσει τις δυνάμεις τους και εξαπέλυσαν έναν «οικονομικό πόλεμο» κατά της Ρωσίας.
Σύμφωνα με τον ίδιο, η BlackRock έχει επίσης λάβει μέτρα για να αναστείλει την αγορά οποιωνδήποτε ρωσικών τίτλων στο ενεργό χαρτοφυλάκιό της.
«Τις τελευταίες εβδομάδες, μίλησα με αμέτρητους ενδιαφερόμενους φορείς, συμπεριλαμβανομένων των πελατών και των υπαλλήλων μας, που όλοι προσπαθούν να καταλάβουν τι θα μπορούσε να γίνει για να αποτραπεί η ανάπτυξη κεφαλαίων στη Ρωσία», είπε ο Fink.
 Πίσω στις αρχές της δεκαετίας του 1990, όταν ο κόσμος βγήκε από τον Ψυχρό Πόλεμο, η Ρωσία έγινε ευπρόσδεκτη στο παγκόσμιο χρηματοπιστωτικό σύστημα και της δόθηκε πρόσβαση στις παγκόσμιες κεφαλαιαγορές, αναφέρει ο Fink.
Η επέκταση της παγκοσμιοποίησης επιτάχυνε το διεθνές εμπόριο, μεγάλωσε τις παγκόσμιες κεφαλαιαγορές και αύξησε την οικονομική ανάπτυξη, επισημαίνει ο ίδιος.
Ήταν ακριβώς τότε, πριν από 34 χρόνια, όταν ιδρύθηκε η BlackRock και η εταιρεία ωφελήθηκε πάρα πολύ από την άνοδο της παγκοσμιοποίησης και την ανάπτυξη των κεφαλαιαγορών.
«Πιστεύω μακροπρόθεσμα στα οφέλη της παγκοσμιοποίησης και στη δύναμη των παγκόσμιων κεφαλαιαγορών. Η πρόσβαση στο παγκόσμιο κεφάλαιο δίνει τη δυνατότητα στις εταιρείες να χρηματοδοτήσουν την ανάπτυξη, στις χώρες να αυξήσουν την οικονομική ανάπτυξη και σε περισσότερους ανθρώπους να βιώσουν την οικονομική ευημερία», δήλωσε ο Fink.
Ο διευθύνων σύμβουλος είπε ότι η BlackRock έχει δεσμευτεί να παρακολουθεί τις άμεσες και έμμεσες επιπτώσεις της κρίσης και στοχεύει να κατανοήσει πώς να πλοηγηθεί σε αυτό το νέο επενδυτικό περιβάλλον.
https://radar.gr/article/i-blackrock-tou-apokleietai-tora-mila-gia-stasimoplithorismo-ala-70s
https://radar.gr/article/blackrock-ependytiki-efkairia-i-rosiki-eisvoli
[post_title] => BlackRock: Ο πόλεμος είναι η αρχή του τέλους της παγκοσμιοποίησης
[post_excerpt] => "Η επέκταση της παγκοσμιοποίησης ανέπτυξε το εμπόριο, την οικονομία και τις κεφαλαιαγορές", τόνισε ο Larry Fink της BlackRock. "Η Ρωσία ανατρέπει μια παγκόσμια τάξη πραγμάτων που ισχύει εδώ και 34 χρόνια."
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:44:08
[post_modified_gmt] => 2022-04-03 20:44:08
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248214
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
)


