Array
(
    [0] => WP_Post Object
        (
            [ID] => 646515
            [post_author] => 27
            [post_date] => 2026-09-29 10:30:44
            [post_date_gmt] => 2026-09-29 07:30:44
            [post_content] => Τρία μέτωπα ανοίγουν ταυτόχρονα μπροστά στην κυβέρνηση και διαμορφώνουν ένα εξαιρετικά δύσκολο πολιτικό σκηνικό ενόψει της επόμενης εκλογικής αναμέτρησης: η ακρίβεια που εξακολουθεί να ροκανίζει το διαθέσιμο εισόδημα, το ενεργειακό κόστος που απειλεί να εκτοξεύσει ακόμη περισσότερο τους οικογενειακούς και επιχειρηματικούς προϋπολογισμούς και τα ελληνοτουρκικά, με την Άγκυρα να συνεχίζει να δοκιμάζει τις αντοχές της Αθήνας.
Στο Μέγαρο Μαξίμου γνωρίζουν ότι τα τρία αυτά μέτωπα δεν λειτουργούν ανεξάρτητα. Αντίθετα, αλληλοτροφοδοτούνται. Η ακριβή ενέργεια ανεβάζει τα καύσιμα, τα καύσιμα ανεβάζουν το κόστος μεταφοράς και παραγωγής, το κόστος παραγωγής περνά στα προϊόντα και ο λογαριασμός καταλήγει ξανά στον πολίτη. Και κάπου εκεί αρχίζει το πολιτικό πρόβλημα.
Στο κυβερνητικό επιτελείο φτάνουν πληροφορίες για μη δημοσιοποιημένες δημοσκοπικές μετρήσεις που εμφανίζουν τη Νέα Δημοκρατία να καταγράφει νέες απώλειες στη Μακεδονία, με την ακρίβεια και κυρίως το κόστος των καυσίμων να αναδεικνύονται σε παράγοντες που επηρεάζουν την πολιτική συμπεριφορά.
Πρόκειται για μετρήσεις που δεν έχουν δημοσιοποιηθεί και, ως εκ τούτου, δεν μπορούν να αντιμετωπιστούν ως επιβεβαιωμένο εκλογικό δεδομένο. Ωστόσο, η ίδια η πληροφορία αρκεί για να προκαλέσει προβληματισμό σε ένα κυβερνητικό στρατόπεδο που γνωρίζει τη σημασία της Βόρειας Ελλάδας.
Γιατί η βενζίνη δεν είναι απλώς ένας ακόμη δείκτης ακρίβειας. Είναι καθημερινό έξοδο. Είναι η διαδρομή από το σπίτι στη δουλειά, η μετακίνηση στην περιφέρεια, η μεταφορά των προϊόντων, το κόστος για έναν επαγγελματία, έναν αγρότη, έναν μικρομεσαίο. Όταν η τιμή στην αντλία ανεβαίνει, η πολιτική δυσαρέσκεια αποκτά πολύ συγκεκριμένη μορφή.
Το πρώτο και ίσως πιο επίμονο μέτωπο είναι η ακρίβεια. Η κυβέρνηση μπορεί να υποστηρίζει ότι η οικονομία έχει βελτιώσει τη συνολική της εικόνα, όμως για το νοικοκυριό η καθημερινότητα μετριέται διαφορετικά: στο σούπερ μάρκετ, στον λογαριασμό του ρεύματος, στο πρατήριο καυσίμων και στον λογαριασμό θέρμανσης. Και το πρόβλημα είναι ότι το νέο κύμα ανατιμήσεων δεν περιορίζεται σε έναν ή δύο κλάδους.
Από τον Οκτώβριο αναμένονται αυξήσεις σε γαλακτοκομικά, τυριά και αρτοσκευάσματα, ενώ οι επιχειρήσεις αντιμετωπίζουν υψηλότερο κόστος ενέργειας, μεταφορών και συσκευασίας. Τα ακριβότερα λιπάσματα και οι ζωοτροφές αυξάνουν το κόστος στην πρωτογενή παραγωγή και η πίεση μεταφέρεται σταδιακά σε ολόκληρη την αλυσίδα. Το αποτέλεσμα είναι ένας φαύλος κύκλος: ακριβότερη παραγωγή, ακριβότερη μεταφορά, ακριβότερο προϊόν και τελικά μικρότερη αγοραστική δύναμη.
Το δεύτερο μέτωπο είναι ακόμη πιο άμεσο. Η αμόλυβδη κινείται περίπου στα 2,20 ευρώ το λίτρο, από 1,75 ευρώ έναν χρόνο πριν, ενώ το πετρέλαιο κίνησης βρίσκεται επίσης κοντά στα 2,20 ευρώ, από περίπου 1,54 ευρώ. Η επιβάρυνση δεν σταματά εκεί.
Με την έναρξη της περιόδου θέρμανσης, τα νοικοκυριά θα βρεθούν αντιμέτωπα με έναν ακόμη λογαριασμό. Ακόμη και εάν η τιμή του πετρελαίου θέρμανσης συγκρατηθεί στα 1,75 ευρώ το λίτρο, η διαφορά από πέρυσι θα παραμένει περίπου 60 λεπτά το λίτρο. Σε μια παραγγελία 500 λίτρων, αυτό μεταφράζεται σε περίπου 300 ευρώ επιπλέον κόστος.
Και το ηλεκτρικό ρεύμα προσθέτει νέα αβεβαιότητα, καθώς σχεδόν επτά στα δέκα νοικοκυριά βρίσκονται σε κυμαινόμενα τιμολόγια. Με άλλα λόγια, ο δύσκολος χειμώνας δεν είναι σχήμα λόγου. Είναι ένας συνδυασμός λογαριασμών που μπορεί να απορροφήσει μεγάλο μέρος από οποιαδήποτε αύξηση εισοδήματος.
Απέναντι σε αυτή την εικόνα, η κυβέρνηση ετοιμάζει ένα πακέτο παρεμβάσεων. Στις 30 Σεπτεμβρίου αναμένονται ανακοινώσεις για τη βενζίνη και το πετρέλαιο κίνησης, σε συνεννόηση με τα διυλιστήρια, ενώ στις 14 Οκτωβρίου έρχονται οι αποφάσεις για το πετρέλαιο θέρμανσης.
Στο τραπέζι βρίσκεται αύξηση του επιδόματος θέρμανσης, ακόμη και κοντά στο 20%, ενώ κυβερνητικός στόχος είναι η τιμή εκκίνησης του πετρελαίου θέρμανσης να κινηθεί περίπου στο 1,50 ευρώ το λίτρο. Εξετάζεται επίσης η συνέχιση της στήριξης των πέντε λεπτών ανά λίτρο στην αμόλυβδη.
Το πρόβλημα είναι ότι το «καλάθι» των μέτρων παραμένει περιορισμένο σε σχέση με το μέγεθος της πίεσης. Και αυτή είναι η δύσκολη εξίσωση για το Μαξίμου: να δείξει ότι παρεμβαίνει, χωρίς να ανοίξει δημοσιονομικούς λογαριασμούς που δεν μπορεί να υποστηρίξει.
Σαν να μην έφταναν τα οικονομικά μέτωπα, υπάρχει και το τρίτο: τα ελληνοτουρκικά. Η κυβέρνηση επιδιώκει να διατηρήσει τα «ήρεμα νερά» στο Αιγαίο, αλλά ταυτόχρονα επιμένει ότι ο διάλογος δεν μπορεί να συνυπάρχει με μονομερείς ενέργειες που παραβιάζουν τη διεθνή νομιμότητα. Ο Κυριάκος Μητσοτάκης έχει στείλει το μήνυμα ότι η Ελλάδα θέλει να λειτουργεί ως χώρα-«γεφυροποιός» και όχι ως «ταραχοποιός», χωρίς όμως να κάνει εκπτώσεις στα κυριαρχικά της δικαιώματα.
Το ζήτημα είναι ότι τα ελληνοτουρκικά μπορούν ανά πάσα στιγμή να μετατραπούν από διπλωματικό ζήτημα σε παράγοντα εσωτερικής πολιτικής πίεσης. Εάν η τουρκική προκλητικότητα κλιμακωθεί, η κυβέρνηση θα πρέπει να διαχειριστεί ταυτόχρονα την εξωτερική και την εσωτερική διάσταση μιας κρίσης.
Αυτό είναι το πραγματικό πρόβλημα της κυβέρνησης. Δεν αντιμετωπίζει μία μόνο δυσκολία. Αντιμετωπίζει την ακρίβεια στο πορτοφόλι, την ενέργεια στην αντλία και στον λογαριασμό και τα ελληνοτουρκικά στο πεδίο της εξωτερικής πολιτικής. Και όλα αυτά σε μια περίοδο κατά την οποία η κυβέρνηση θέλει να διατηρήσει την πολιτική της δυναμική και να προετοιμαστεί χωρίς αναταράξεις για την επόμενη εκλογική αναμέτρηση.
Το ερώτημα πλέον δεν είναι εάν υπάρχουν προβλήματα. Αυτά είναι ορατά. Το πραγματικό ερώτημα είναι εάν οι παρεμβάσεις που ετοιμάζει το Μαξίμου θα αποδειχθούν αρκετές για να ανακόψουν την κοινωνική πίεση. Γιατί οι πολίτες δεν αξιολογούν τις κυβερνητικές ανακοινώσεις με βάση τα ποσά που γράφονται στα δελτία Τύπου. Τις αξιολογούν με βάση το πόσα πληρώνουν στο πρατήριο, στο σούπερ μάρκετ, στη θέρμανση και στο ρεύμα.
Και εάν παράλληλα προστεθεί ένα νέο κύμα έντασης στα ελληνοτουρκικά, τότε τα τρία μέτωπα μπορούν να μετατραπούν σε ένα ενιαίο πολιτικό τεστ για την κυβέρνηση.

Διαβάστε ακόμη:
[post_title] => Τα 3 μέτωπα που απειλούν την κυβέρνηση: Η ακρίβεια χτυπά τη ΝΔ στη Μακεδονία, τα καύσιμα εκτοξεύονται και η Τουρκία πιέζει!
[post_excerpt] => Ο χρόνος μετρά αντίστροφα και η κυβέρνηση βρίσκεται μπροστά σε έναν δύσκολο χειμώνα - Σοκ και από τις κρυφές δημοσκοπήσεις!
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => ta-3-metopa-pou-apeiloun-tin-kyvernisi
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 16:58:58
[post_modified_gmt] => 2026-09-29 13:58:58
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646515
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[1] => WP_Post Object
(
[ID] => 646693
[post_author] => 93
[post_date] => 2026-09-29 18:48:33
[post_date_gmt] => 2026-09-29 15:48:33
[post_content] => Με κερδοφορία ο Όμιλος και η μητρική Εταιρεία
INTRACOM HOLDINGS, στο Α’ Εξάμηνο του 2026, προχωρούν στην υλοποίηση νέων επενδύσεων και συναλλαγών.
- Σε κέρδη προ φόρων €10,6 εκατ. για τον Όμιλο και €14,0 εκατ. για τη μητρική εταιρεία, καταλήγει το Α’ Εξάμηνο του 2026.
- Τον Μάϊο 2026 ανακοινώθηκε η έναρξη διαδικασίας συγχώνευσης με απορρόφηση της ΕΥΡΩΠΗ HOLDINGS από την CrediaBank. Το Σχέδιο Σύμβασης Συγχώνευσης έχει εγκριθεί από τα Διοικητικά Συμβούλια των δύο εταιρειών και η ολοκλήρωσή της τελεί υπό την έγκριση των Γενικών Συνελεύσεων των εταιρειών και των αρμόδιων αρχών καθώς και των απαιτούμενων αδειών. Στις οικονομικές καταστάσεις του Α’ Εξαμήνου του Ομίλου INTRACOM HOLDINGS, η δραστηριότητα του Ομίλου της ΕΥΡΩΠΗ HOLDINGS κατηγοριοποιείται ως διακοπείσα δραστηριότητα.
- Η σημαντική υπεραξία που έχει αποκτήσει η INTRACOM HOLDINGS μέσω της συμμετοχής της στην ΕΥΡΩΠΗ HOLDINGS θα αποτυπωθεί στις ετήσιες οικονομικές καταστάσεις, με την ολοκλήρωση της συναλλαγής. Μετά την ολοκλήρωση της συγχώνευσης, η INTRACOM HOLDINGS, ως μέτοχος της ΕΥΡΩΠΗ HOLDINGS θα καταστεί μέτοχος της CrediaBank, λαμβάνοντας 82.921.311 νέες μετοχές (ποσοστό 3,76%) που της αναλογούν βάσει της σχέσης ανταλλαγής. Επιπλέον, πριν από την ολοκλήρωση της συγχώνευσης, η ΕΥΡΩΠΗ HOLDINGS θα προβεί σε επιστροφή μετοχικού κεφαλαίου στους μετόχους της, €0,31 ανά μετοχή, ποσό το οποίο για την INTRACOM HOLDINGS ανέρχεται σε €17,8 εκατ.
- Το αποτέλεσμα του Ομίλου INTRACOM HOLDINGS για το Α’ εξάμηνο του 2026, διαμορφώνεται από την αποτίμηση του χαρτοφυλακίου μετοχών της INTRACOM HOLDINGS, που ανέρχεται σε κέρδος €17,1 εκατ., και από την επίδραση του αποτελέσματος μετά από φόρους από διακοπείσες δραστηριότητες, έκτακτων επιβαρύνσεων σχετιζόμενων με την υλοποίηση της επικείμενης συγχώνευσης.
- Ενισχύοντας περαιτέρω τη στρατηγική της παρουσία στον τομέα του real estate η INTRACOM HOLDINGS ανακοίνωσε τη συμμετοχή της σε ένα ακόμα σύγχρονο εμβληματικό έργο στην Αθηναϊκή Ριβιέρα, συνολικού προϋπολογισμού €100 εκατ., με εταίρο την TEN BRINKE, για αγορά δύο οικοπέδων εντός του έργου του Ελληνικού, και την υλοποίηση έργου ανάπτυξης των οικοπέδων μέσω ανέγερσης οριζόντιων ιδιοκτησιών. Η ανάπτυξη των συγκεκριμένων ακινήτων σε μία από τις πλέον εμβληματικές αστικές αναπλάσεις όχι μόνο της Ελλάδας αλλά και της Ευρώπης αναμένεται να ενισχύσει σημαντικά το αποτύπωμα της INTRACOM HOLDINGS, να διευρύνει το χαρτοφυλάκιό της με στοιχεία υψηλής αξίας και να δημιουργήσει τις προϋποθέσεις για υπεραξία στους μετόχους της.
O
Πρόεδρος και Διευθύνων Σύμβουλος του Ομίλου INTRACOM κ. Σωκράτης Κόκκαλης, ανέφερε: «Η νέα συναλλαγή μεταξύ ΕΥΡΩΠΗ HOLDINGS και CrediaBank βρίσκεται σε πλήρη εξέλιξη, δίνοντας στον Όμιλο INTRACOM HOLDINGS τη δυνατότητα να κεφαλαιοποιήσει τις σημαντικές υπεραξίες που έχει δημιουργήσει. Παράλληλα, η πρόσφατη συνεργασία μας με την TEN BRINKE, αναμένουμε να έχει αντίστοιχα σημαντικές αποδόσεις, ενώ ωριμάζουν τα σημαντικά μας έργα με κυρίαρχο το VORIA. Συνεχίζουμε συνεπείς στη βασική μας στρατηγική: την διατήρηση ενός ευέλικτου χαρτοφυλακίου συμμετοχών για τη δημιουργία υπεραξιών».
[caption id="attachment_878933" align="aligncenter" width="740"]
 *Για την πληρέστερη απεικόνιση της επίδοσης του Ομίλου παρατίθεται το αποτέλεσμα μετά από φόρους από συνεχιζόμενες και διακοπείσες δραστηριότητες του Ομίλου, προσαρμοσμένο ως προς έκτακτες επιβαρύνσεις στο πλαίσιο υλοποίησης της συγχώνευσης της ΕΥΡΩΠΗ HOLDINGS με την CrediaBank, το οποίο διαμορφώνεται σε κέρδος€8,6 εκατ.
[/caption]
Τα οικονομικά αποτελέσματα και οι επιδόσεις των εταιριών του Ομίλου INTRACOM HOLDINGS στο Α’ Εξάμηνο του 2026, έχουν ως εξής:
Η
INTRACOM HOLDINGS (μητρική εταιρία), στο Α’ Εξάμηνο 2026, διευρύνοντας το επενδυτικό της χαρτοφυλάκιο σε τομείς υψηλών αναμενόμενων αποδόσεων, τοποθετήθηκε περαιτέρω σε μετοχές εισηγμένων. Το κέρδος από τις αποδόσεις του χαρτοφυλακίου των συμμετοχών της ανήλθε σε
€ 17,1 εκατ., με αποτέλεσμα η Εταιρεία να διαμορφώσει
κέρδη προ φόρων € 14,0 εκατ. και
κέρδη μετά από φόρους € 10,2 εκατ.
 Η ΕΥΡΩΠΗ HOLDINGS,
κατέγραψε ισχυρή λειτουργική επίδοση στο Α' εξάμηνο 2026, με άνοδο των επαναλαμβανόμενων εσόδων και κερδών από ασφαλιστικές δραστηριότητες, αποτυπώνοντας σε λειτουργικό επίπεδο την θετική συμβολή του επιχειρηματικού μετασχηματισμού και των εξαγορών που υλοποιήθηκαν το 2025. Τα οικονομικά μεγέθη της περιόδου, εταιρικά και ενοποιημένα, περιλαμβάνουν έκτακτες επιβαρύνσεις από γεγονότα συνδεόμενα αποκλειστικά και μόνον με την υλοποίηση της επικείμενης συγχώνευσης με την CrediaBank.
Τα επαναλαμβανόμενα κέρδη του Ομίλου της ΕΥΡΩΠΗ HOLDINGS, χωρίς τις έκτακτες επιβαρύνσεις, ανέρχονται σε €6,3 εκατ.

Η
INTRACOM VENTURES, 100% θυγατρική της INTRACOM HOLDINGS, συμμετέχει σε σημαντικά projects που βρίσκονται σε τελική φάση ανάπτυξης: α) το project VORIA που βρίσκεται πλέον σε τροχιά υλοποίησης με εκτιμώμενη ημερομηνία έναρξης τον Μάϊο του 2028, και αφορά επένδυση € 380 εκατ. για τη δημιουργία ενός υπερσύγχρονου συγκροτήματος πολλαπλών χρήσεων και πλήθους υποδομών στο Μαρούσι (Integrated Resort Casino) και β) το έργο ανάπλασης της Β’ Πλαζ Βούλας μέσω της Athens Beach Club, στην οποία κατέχει συμμετοχή 33%. H Athens Beach Club υλοποιεί επένδυση άνω των €15 εκατ. με στόχο την αποκατάσταση της παραλίας και την αναβάθμισή της με ήπιο τρόπο διατηρώντας τον οικιστικό χαρακτήρα της περιοχής, έχοντας εξασφαλίσει συγχρηματοδότηση από πόρους του Ταμείου Ανάκαμψης. Η εκτιμώμενη ημερομηνία ολοκλήρωσης είναι ο Μάϊος του 2027.
Η
INTRADEVELOPMENT, εταιρεία του Ομίλου που δραστηριοποιείται στο χώρο της ανάπτυξης ακινήτων και κατέχει τη συμμετοχή του Ομίλου στην ΚΕΚΡΟΨ, συμβάλει στη διαχείριση όλων των έργων real estate του Ομίλου, ενώ βρίσκεται σε φάση σχεδιασμού των επόμενων εγχειρημάτων της.
Η
KOUFONISIA HOTEL & RESORT, είναι ιδιοκτήτης μίας ξενοδοχειακής μονάδας 56 δωματίων στο Κουφονήσι και οικοπέδων εντός οικισμού, όπου και θα προχωρήσει σε ανάπτυξη ενός νέου επενδυτικού σχεδίου σε real estate και τουρισμό. Έχει ολοκληρωθεί η αγορά των νέων οικοπέδων για κατασκευή βιλών προς πώληση. Όσον αφορά τη διαδικασία αδειοδοτήσεων, έχουν εκδοθεί οι άδειες για κατασκευή κατοικιών και ανέγερση του παραλιακού ξενοδοχείου, ενώ αναμένεται να εκδοθούν οι άδειες για την ανακατασκευή και την επέκταση του υφιστάμενου ξενοδοχείου έως την 15/10/2026. Για την υλοποίησή του, το έργο έχει εξασφαλίσει συγχρηματοδότηση από πόρους του Ταμείου Ανάκαμψης. Ο δανεισμός της εταιρείας ανέρχεται σε €9,5 εκατ.
Η
BANNER ESTATE είναι 100% θυγατρική του Ομίλου και έχει στην ιδιοκτησία της εκτάσεις στο νησί της Μυκόνου, στον οικισμό της Άνω Μεράς. Έχει ολοκληρωθεί ο σχεδιασμός Ξενοδοχειακής Μονάδας 3* συνολικής δυναμικότητας 125 δωματίων, με σκοπό να μισθώνεται σε προσωπικό που εργάζεται στο νησί, και είναι σε ολοκλήρωση η αδειοδοτική διαδικασία.
Ο Όμιλος INTRACOM HOLDINGS INTERNATIONAL Ltd (100% θυγατρική της INTRACOM HOLDINGS) συμμετέχει (μέσω της 100% θυγατρικής της INTRACOM OPERATIONS Ltd) κατά 50% στην
INTRACOM REAL ESTATE INVESTMENT Ltd με έδρα την Κύπρο. H εταιρία δημιουργήθηκε μέσα στο 2025 με ιδρυτές - μετόχους κατά ποσοστό 50%, την INTRACOM OPERATIONS Ltd, και κατά ποσοστό 50%, την επίσης εδρεύουσα στην Κύπρο, εταιρεία ελεγχόμενη κατά ποσοστό 100% από τον κ. Γ. Μουνδρέα, GREEN HYDEPARK INVESTMENT Ltd.
H INTRACOM REAL ESTATE INVESTMENT Ltd συμμετέχει στο European Properties Investment Fund (EPIF) με έδρα το Λουξεμβούργο, με σκοπό την επένδυση σε ακίνητα και τη διαχείρισή τους, για δημιουργία υπεραξίας και πώλησής τους. Μέχρι σήμερα, το fund έχει ήδη υλοποιήσει επενδύσεις ύψους €23 εκατ. σε Ελλάδα και Ιταλία.
Διαβάστε ακόμη:
[post_title] => Intracom Holdings: Κέρδη 14 εκατ. ευρώ στο πρώτο εξάμηνο - Το μήνυμα Κόκκαλη
[post_excerpt] => Στο Α’ Εξάμηνο 2026, διευρύνοντας το επενδυτικό της χαρτοφυλάκιο σε τομείς υψηλών αναμενόμενων αποδόσεων, τοποθετήθηκε περαιτέρω σε μετοχές εισηγμένων
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => intracom-holdings-kerdi-14-ekat-evro-sto-proto-examino-to-minyma-kokkali
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 19:00:39
[post_modified_gmt] => 2026-09-29 16:00:39
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646693
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[2] => WP_Post Object
(
[ID] => 646591
[post_author] => 93
[post_date] => 2026-09-29 13:11:53
[post_date_gmt] => 2026-09-29 10:11:53
[post_content] => Ισχυρή ψήφο εμπιστοσύνης στις μεσοπρόθεσμες προοπτικές της
METLEN Energy & Metals δίνει η Wood & Company, διατηρώντας τη σύσταση
Buy και αυξάνοντας κατά περίπου
45% την τιμή-στόχο, στα
65 ευρώ. Ο αναλυτής επιβεβαιώνει ουσιαστικά τον μεσοπρόθεσμο στόχο του ομίλου, με το επενδυτικό story να αποκτά μεγαλύτερο εύρος καθώς στους παραδοσιακούς πυλώνες της ενέργειας και των μετάλλων προστίθενται νέες πηγές κερδοφορίας.
Στο επίκεντρο της έκθεσης βρίσκεται η στρατηγική
«Big Three», μέσω της οποίας η METLEN επιχειρεί να διευρύνει σημαντικά τη βάση ανάπτυξής της. Πέρα από την περαιτέρω ενίσχυση των Energy & Metals, ο σχεδιασμός περιλαμβάνει τα
critical και circular metals, την άμυνα, καθώς και τις υποδομές και παραχωρήσεις, δημιουργώντας ένα περισσότερο διαφοροποιημένο μοντέλο κερδοφορίας.
M RESET: Προς EBITDA €430 εκατ. το 2028
Ιδιαίτερη βαρύτητα δίνει η Wood στην
M RESET, η οποία αναδεικνύεται σε σημαντικό κομμάτι της αναπτυξιακής εξίσωσης. Η δραστηριότητα παρήγαγε
EBITDA 116 εκατ. ευρώ στο πρώτο εξάμηνο του 2026, με τον οίκο να προβλέπει
240 εκατ. ευρώ για το σύνολο του 2026.
Η ανοδική πορεία αναμένεται να συνεχιστεί, καθώς για το
2028 η Wood τοποθετεί τα EBITDA στα
430 εκατ. ευρώ, δηλαδή σχεδόν διπλάσια από την πρόβλεψη για το 2026.
Το πλεονέκτημα του αλουμινίου
Στον μεταλλουργικό τομέα, η Wood ξεχωρίζει το ιδιαίτερο ανταγωνιστικό πλεονέκτημα της METLEN, η οποία παραμένει η
μοναδική πλήρως καθετοποιημένη παραγωγός βωξίτη-αλουμινίου στην Ευρώπη.
Η καθετοποίηση της παραγωγής αποτελεί κρίσιμο παράγοντα για την ανταγωνιστικότητα κόστους, σε μια περίοδο κατά την οποία η ευρωπαϊκή βιομηχανία βρίσκεται αντιμέτωπη με αυξημένο ενεργειακό και λειτουργικό κόστος.
Παράλληλα, το
γάλλιο δημιουργεί μια νέα αναπτυξιακή διάσταση. Η πρώτη παραγωγή αναμένεται στο
δεύτερο εξάμηνο του 2027, ενώ ήδη το
25% της σχεδιαζόμενης παραγωγής έχει καλυφθεί μέσω μακροπρόθεσμης εμπορικής συμφωνίας.
Άμυνα: Έξι εργοστάσια στον Βόλο
Ο αμυντικός κλάδος αποτελεί έναν ακόμη νέο πυλώνα. Το hub της METLEN στον
Βόλο επεκτείνεται σε συνολικά
έξι εργοστάσια, εκ των οποίων τα τέσσερα βρίσκονταν ήδη σε λειτουργία ή είχαν εγκαινιαστεί έως το πρώτο εξάμηνο του 2026.
Παράλληλα, οι συνεργασίες με μεγάλους διεθνείς contractors διευρύνουν την πρόσβαση της εταιρείας στη διεθνή αμυντική αγορά και δημιουργούν τις προϋποθέσεις ώστε η συγκεκριμένη δραστηριότητα να αποκτήσει μεγαλύτερη συμμετοχή στα αποτελέσματα του ομίλου τα επόμενα χρόνια.
METKA: Ο τρίτος πυλώνας κερδοφορίας
Ξεχωριστή θέση στην ανάλυση της Wood καταλαμβάνει η
METKA, την οποία ο οίκος αντιμετωπίζει πλέον ως
τρίτο πυλώνα κερδοφορίας για τη METLEN.
Η εξέλιξη των μεγεθών είναι ενδεικτική. Από EBITDA μόλις
18 εκατ. ευρώ το 2023, η METKA έφθασε στα
100 εκατ. ευρώ το 2025, ενώ μόνο στο πρώτο εξάμηνο του 2026 κατέγραψε
82 εκατ. ευρώ.
Η Wood αποδίδει στη METKA αυτοτελή αποτίμηση
1,178 δισ. ευρώ, αναδεικνύοντας την αξία που έχει πλέον δημιουργηθεί μέσα στον όμιλο από τις υποδομές και τις κατασκευές.
Το αναπτυξιακό pipeline διαμορφώνεται περίπου στα
2 δισ. ευρώ σε κατασκευές και παραχωρήσεις. Η METKA διευρύνει την παρουσία του ομίλου σε μεγάλα έργα υποδομών, ενώ η
M Concessions προσθέτει ένα διαφορετικό χαρακτηριστικό στο επιχειρηματικό μοντέλο:
επαναλαμβανόμενα έσοδα και μακροπρόθεσμες ταμειακές ροές μέσα από παραχωρήσεις και έργα ΣΔΙΤ.
Περισσότεροι κινητήρες ανάπτυξης
Η σημασία της στρατηγικής «Big Three» βρίσκεται ακριβώς στη διεύρυνση των πηγών από τις οποίες μπορεί να προέλθει η επόμενη φάση ανάπτυξης της METLEN.
Η ενέργεια και το αλουμίνιο παραμένουν στον πυρήνα, αλλά δίπλα τους αναπτύσσονται δραστηριότητες σε κρίσιμα και κυκλικά μέταλλα, γάλλιο, άμυνα, κατασκευές, υποδομές και παραχωρήσεις. Έτσι, η επίτευξη των μεσοπρόθεσμων στόχων δεν εξαρτάται αποκλειστικά από έναν επιχειρηματικό κλάδο.
Η M RESET καλείται να φθάσει σε
EBITDA 430 εκατ. ευρώ το 2028, η METKA έχει ήδη περάσει σε νέα κλίμακα κερδοφορίας και αποτιμάται από τη Wood σε σχεδόν
1,2 δισ. ευρώ, ενώ γάλλιο και άμυνα προσθέτουν νέες επιλογές ανάπτυξης.
Μέσα σε αυτό το πλαίσιο, η Wood διατηρεί τη σύσταση
Buy και ανεβάζει την τιμή-στόχο της METLEN στα
65 ευρώ, περίπου
45% υψηλότερα από τον προηγούμενο στόχο. Το βασικό μήνυμα του report είναι ότι ο δρόμος προς τον μεσοπρόθεσμο στόχο EBITDA στηρίζεται πλέον σε ένα σημαντικά ευρύτερο επιχειρηματικό οικοσύστημα, με τη
METKA να αναδεικνύεται στον τρίτο μεγάλο πυλώνα κερδοφορίας δίπλα στην ενέργεια και τα μέταλλα.
Διαβάστε ακόμη:
[post_title] => Wood: Ανεβάζει στα €65 τον πήχη για τη METLEN – Το «Big Three», η METKA των €1,18 δισ. και ο δρόμος προς τα €2 δισ. EBITDA
[post_excerpt] => Στον μεταλλουργικό τομέα, η Wood ξεχωρίζει το ιδιαίτερο ανταγωνιστικό πλεονέκτημα της METLEN, η οποία παραμένει η μοναδική πλήρως καθετοποιημένη παραγωγός βωξίτη-αλουμινίου στην Ευρώπη.
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => wood-anevazei-sta-e65-ton-pichi-gia-ti-metlen-to-big-three-i-metka-ton-e118-dis-kai-o-dromos-pros-ta-e2-dis-ebitda
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 13:21:45
[post_modified_gmt] => 2026-09-29 10:21:45
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646591
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[3] => WP_Post Object
(
[ID] => 646680
[post_author] => 93
[post_date] => 2026-09-29 18:00:19
[post_date_gmt] => 2026-09-29 15:00:19
[post_content] => Το θετικό πρόσημο διατήρησε στο φινάλε το
Χρηματιστήριο Αθηνών, αν και οι αγοραστές έχασαν μεγάλο μέρος της δυναμικής που είχαν αναπτύξει ενδοσυνεδριακά, όταν ο Γενικός Δείκτης βρέθηκε μια ανάσα από τις φετινές κορυφές. Οι
τράπεζες έδωσαν για ακόμη μία συνεδρίαση τον τόνο, με τον κλαδικό δείκτη να κατακτά
νέο υψηλό 11 ετών, ενώ στο επίκεντρο βρέθηκε η Eurobank, η οποία πλησίασε το ορόσημο των
5 ευρώ.
Ο
Γενικός Δείκτης έκλεισε στις
2.709,91 μονάδες, με οριακή άνοδο
0,08%, παραμένοντας πάνω από το ψυχολογικό όριο των 2.700 μονάδων. Στη διάρκεια της συνεδρίασης κινήθηκε μεταξύ
2.694,65 και 2.725,35 μονάδων, φθάνοντας δηλαδή πολύ κοντά στις φετινές κορυφές, πριν περιοριστεί σημαντικά η αρχική άνοδος.
Ιδιαίτερα υψηλή παρέμεινε η συναλλακτική δραστηριότητα, με τον συνολικό τζίρο να διαμορφώνεται στα
470,3 εκατ. ευρώ, εκ των οποίων
81,8 εκατ. ευρώ αφορούσαν προσυμφωνημένες συναλλαγές.
Οι τράπεζες κράτησαν την αγορά
Ο τραπεζικός κλάδος αποτέλεσε τον βασικό πυλώνα στήριξης της αγοράς, με τον
FTSE/Χ.Α. Τραπεζών να κλείνει στις
3.303,27 μονάδες, ενισχυμένος κατά
0,66%, καταγράφοντας νέο υψηλό 11 ετών.
Στην κορυφή των τραπεζικών αποδόσεων βρέθηκε η
CrediaBank, η οποία πραγματοποίησε άλμα
4,26% και έκλεισε στα
0,9800 ευρώ, με όγκο άνω των
8,57 εκατ. μετοχών.
Το μεγαλύτερο ενδιαφέρον, ωστόσο, συγκέντρωσε η
Eurobank, η οποία ενισχύθηκε κατά
2,67% στα 4,9290 ευρώ, προσεγγίζοντας πλέον άμεσα το επίπεδο των
5 ευρώ, το οποίο αποτελεί τιμή που η μετοχή είχε να προσεγγίσει από το 2015. Η συναλλακτική δραστηριότητα ήταν ιδιαίτερα ισχυρή, με περισσότερες από
21,88 εκατ. μετοχές να αλλάζουν χέρια.
Θετική ήταν και η εικόνα της
Alpha Bank, η οποία έκλεισε στα
4,8400 ευρώ, με άνοδο
1,40% και όγκο
6,27 εκατ. μετοχών. Η
Bank of Cyprus κινήθηκε υψηλότερα κατά
1,11% στα 10,9200 ευρώ, ενώ η
Τράπεζα Πειραιώς ολοκλήρωσε τη συνεδρίαση στα
10,7000 ευρώ, καταγράφοντας κέρδη
0,47%.
Στον αντίποδα, η
Εθνική Τράπεζα υποχώρησε κατά
1,10% στα 17,6050 ευρώ, με περισσότερες από
4 εκατ. μετοχές να διακινούνται, ενώ η
Optima Bank κατέγραψε απώλειες
1,57%, κλείνοντας στα
14,4000 ευρώ.
Allwyn πάνω από τα 11,40 ευρώ – Πιέσεις σε ΟΤΕ και ΔΕΗ
Στην υψηλή κεφαλαιοποίηση, ο
FTSE/Χ.Α. Large Cap έκλεισε στις
6.962,69 μονάδες, σημειώνοντας άνοδο
0,12%, με την εικόνα των επιμέρους τίτλων να είναι μικτή.
Η
Viohalco βρέθηκε στην κορυφή των κερδών του Large Cap, ενισχυμένη κατά
1,59% στα 17,8800 ευρώ.
Αντίδραση έβγαλε και η
Allwyn, μετά τις πιέσεις που είχαν προκαλέσει οι τελευταίες εξελίξεις στη Βραζιλία. Η μετοχή έκλεισε με άνοδο
1,06% στα 11,4100 ευρώ, με σχεδόν
975 χιλ. μετοχές να αλλάζουν χέρια.
Ο
Διεθνής Αερολιμένας Αθηνών ενισχύθηκε κατά
0,58% στα 12,2000 ευρώ, ενώ η
METLEN έκλεισε στα
49,3400 ευρώ, σημειώνοντας άνοδο
0,41%. Θετικό πρόσημο και για τη
Motor Oil, η οποία ολοκλήρωσε τη συνεδρίαση στα
68,5000 ευρώ, με κέρδη
0,37%.
Στην αντίθετη πλευρά, σημαντικές πιέσεις δέχθηκε ο
ΟΤΕ, ο οποίος υποχώρησε κατά
2,27% στα 19,3500 ευρώ. Αντίστοιχη ήταν η εικόνα της
Aegean, με απώλειες
2,26% στα 11,2600 ευρώ.
Η
ΔΕΗ έχασε
1,37%, κλείνοντας στα
23,0200 ευρώ, με τον όγκο να ξεπερνά το
1 εκατ. μετοχές, ενώ η
AKTOR υποχώρησε κατά
1,31% στα 9,8100 ευρώ.
Πτωτικά κινήθηκε και η
ΓΕΚ ΤΕΡΝΑ, η οποία έκλεισε στα
44,3200 ευρώ, με απώλειες
1,20%. Η
ΕΥΔΑΠ διαμορφώθηκε στα
12,3400 ευρώ, χαμηλότερα κατά
0,80%, η
Jumbo έχασε
0,72% στα 24,8200 ευρώ, ενώ η
Coca-Cola HBC έκλεισε στα
50,5000 ευρώ, με πτώση
0,59%.
Ράλι 5,63% για ΑΒΑΞ – Στο +2,73% η Bally’s Intralot
Περισσότερες ευκαιρίες για ισχυρές επιμέρους κινήσεις πρόσφερε η μεσαία κεφαλαιοποίηση, με τον
FTSE/Χ.Α. Mid Cap να ενισχύεται κατά
0,34% στις 3.083,05 μονάδες.
Μεγάλη πρωταγωνίστρια ήταν η
ΑΒΑΞ, η οποία εκτινάχθηκε κατά
5,63% στα 3,3800 ευρώ, με περισσότερες από
434 χιλ. μετοχές να αλλάζουν χέρια.
Ισχυρή συνεδρίαση πραγματοποίησε και η
Bally’s Intralot, η οποία έκλεισε στα
1,1300 ευρώ, με άνοδο
2,73% και ιδιαίτερα υψηλό όγκο
5,23 εκατ. μετοχών.
Η
Quest Συμμετοχών κέρδισε
2,71% στα 7,9700 ευρώ, ο
ΟΛΘ ενισχύθηκε κατά
2% στα 40,8000 ευρώ, ενώ η
Qualco έκλεισε στα
6,1700 ευρώ, με κέρδη
1,98%.
Η
Ελλάκτωρ σημείωσε άνοδο
1,59% στα 1,2780 ευρώ, η
Intracom Holdings κέρδισε
1,05% στα 2,9000 ευρώ, ενώ η
Ideal Holdings έκλεισε στα
5,5000 ευρώ, υψηλότερα κατά
0,73%. Η
Fourlis ενισχύθηκε κατά
0,51% στα 3,9550 ευρώ και η
Dimand κατά
0,35% στα 14,2000 ευρώ.
Βαριές απώλειες για Euronext Athens και ΑΔΜΗΕ
Στο αρνητικό σκέλος του Mid Cap ξεχώρισαν οι ισχυρές πιέσεις στην
Euronext Athens, η οποία υποχώρησε κατά
3,54% στα 10,9000 ευρώ, καταγράφοντας τη μεγαλύτερη πτώση μεταξύ των τίτλων του δείκτη.
Ακολούθησε από κοντά η
ΑΔΜΗΕ Συμμετοχών, με απώλειες
3,46% στα 4,3250 ευρώ και αυξημένη συναλλακτική δραστηριότητα, καθώς διακινήθηκαν σχεδόν
599 χιλ. μετοχές.
Η
Alter Ego Media υποχώρησε κατά
1,69% στα 6,4100 ευρώ, ενώ η
Noval Property έχασε
1,60% και έκλεισε στα 2,4600 ευρώ. Η
Austriacard διαμορφώθηκε στα
9,7900 ευρώ, με πτώση
0,41%, η
Trade Estates στα
1,9860 ευρώ, χαμηλότερα κατά
0,20%, ενώ ο
ΟΛΠ έκλεισε στα
46,8000 ευρώ, με οριακές απώλειες
0,11%.
Στη μικρή κεφαλαιοποίηση, η
Χαϊδεμένος έκανε ράλι +30% και έφθασε στο 0,91 ευρώ (υψηλό 12μήνου), καθώς τα μεγέθη του α’ εξαμήνου εξέπληξαν ευχάριστα τους επενδυτές. Αντίθετα, η
Loulis περιορίστηκε στο -1,71% και τα 3,44 ευρώ Στο +4,26% και τα 2,69 ευρώ ενισχύθηκε η
ΕΛΑΣΤΡΟΝ.
Συνολικά 64 μετοχές κινήθηκαν ανοδικά, 54 μετοχές παρουσίασαν απώλειες, ενώ έξι μετοχές διατηρήθηκαν αμετάβλητες.
Η κεφαλαιοποίηση της αγοράς καθορίστηκε στα 197,6 δισ. ευρώ.
Διαβάστε ακόμη:
[post_title] => Χρηματιστήριο: Τραπεζικές πλάτες και οριακά κέρδη πάνω από τις 2.700 μονάδες
[post_excerpt] => Ο Γενικός Δείκτης έκλεισε στις 2.709,91 μονάδες, με οριακή άνοδο 0,08%
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => chrimatistirio-trapezikes-plates-kai-oriaka-kerdi-pano-apo-tis-2-700-monades
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 18:54:38
[post_modified_gmt] => 2026-09-29 15:54:38
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646680
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[4] => WP_Post Object
(
[ID] => 646673
[post_author] => 93
[post_date] => 2026-09-29 17:34:07
[post_date_gmt] => 2026-09-29 14:34:07
[post_content] => Ισχυρή ανάπτυξη πωλήσεων και σημαντική βελτίωση της λειτουργικής κερδοφορίας κατέγραψε η
INTERWOOD-ΞΥΛΕΜΠΟΡΙΑ κατά το Α΄ εξάμηνο του 2026, συνεχίζοντας παράλληλα την υλοποίηση του σχεδιασμού της για μείωση του δανεισμού, ενίσχυση της χρηματοοικονομικής της διάρθρωσης και ανάπτυξη της δραστηριότητας στον τομέα των μεγάλων έργων.
Ο κύκλος εργασιών της Εταιρείας ανήλθε σε €20,40 εκατ., έναντι €17,42 εκατ. την αντίστοιχη περίοδο του 2025, σημειώνοντας αύξηση 17,1%. Σε επίπεδο Ομίλου, ο κύκλος εργασιών διαμορφώθηκε σε €24,57 εκατ., έναντι €21,11 εκατ., αυξημένος κατά 16,4%.
Η ανάπτυξη των πωλήσεων συνοδεύτηκε από σημαντική ενίσχυση της λειτουργικής κερδοφορίας. Το EBITDA της Εταιρείας αυξήθηκε κατά 45,2%, σε €1,52 εκατ. από €1,05 εκατ., ενώ σε επίπεδο Ομίλου το EBITDA ανήλθε σε €2,09 εκατ., αυξημένο κατά 48,3%, έναντι €1,41 εκατ. το Α΄ εξάμηνο του 2025.
Τα κέρδη προ φόρων της Εταιρείας διαμορφώθηκαν σε €2,25 εκατ., έναντι €43 χιλ. την αντίστοιχη περίοδο του 2025. Στα αποτελέσματα περιλαμβάνεται έκτακτο κέρδος ύψους περίπου €1,65 εκατ. από την πώληση ακινήτου της Εταιρείας στην Κηφισιά. Εξαιρουμένης της επίδρασης της συγκεκριμένης συναλλαγής, τα κέρδη προ φόρων διαμορφώθηκαν σε περίπου €595 χιλ., έναντι €43 χιλ. το Α΄ εξάμηνο του 2025.
Μείωση δανεισμού κατά €9,2 εκατ. μετά την 30/6
Παράλληλα με τη βελτίωση των λειτουργικών αποτελεσμάτων, η INTERWOOD επιτάχυνε την υλοποίηση του σχεδιασμού της για τη μείωση του δανεισμού και την ενίσχυση της χρηματοοικονομικής της διάρθρωσης.
Μετά την 30/06/2026 πραγματοποιήθηκαν αποπληρωμές βραχυπρόθεσμου τραπεζικού δανεισμού συνολικού ύψους €7,2 εκατ., μέσω της αξιοποίησης εσόδων από πωλήσεις ακινήτων και κεφαλαίων που αντλήθηκαν από την αύξηση του μετοχικού κεφαλαίου. Επιπλέον, ο μακροπρόθεσμος δανεισμός μειώθηκε κατά €2,0 εκατ. μέσω της εισφοράς κοινών ομολογιών στο πλαίσιο της αύξησης του μετοχικού κεφαλαίου.
Συνολικά, οι παραπάνω ενέργειες οδήγησαν σε μείωση του δανεισμού της Εταιρείας κατά περίπου €9,2 εκατ. σε σχέση με το υπόλοιπο της 30/06/2026.
Στο πλαίσιο του ίδιου σχεδιασμού, η Εταιρεία προχώρησε σε Αναδιάρθρωση και Αναχρηματοδότηση Υφιστάμενου Τραπεζικού Δανεισμού, ενώ εξασφάλισε νέες γραμμές χρηματοδότησης συμβάσεων μεγάλων έργων, εγγυητικών επιστολών και factoring, ενισχύοντας τη χρηματοοικονομική της ευελιξία και τη δυνατότητα χρηματοδότησης της αναπτυσσόμενης δραστηριότητάς της.
Τον Σεπτέμβριο ολοκληρώθηκε επίσης η πώληση του ακινήτου της Εταιρείας στη Μάνδρα Αττικής έναντι €3,0 εκατ. Από το τίμημα, €2,0 εκατ. χρησιμοποιήθηκαν για τη μείωση του βραχυπρόθεσμου τραπεζικού δανεισμού, ενώ το υπόλοιπο ποσό, μετά τα σχετικά έξοδα, προορίζεται για επενδύσεις εκσυγχρονισμού και αναβάθμισης των υποδομών της Εταιρείας.
Νέος άξονας ανάπτυξης τα μεγάλα έργα
Σημαντική ήταν κατά το Α΄ εξάμηνο και η συμβολή της δραστηριότητας των μεγάλων έργων. Από τη συνολική αύξηση του κύκλου εργασιών της Εταιρείας κατά περίπου €3,0 εκατ., περίπου €1,6 εκατ. προήλθαν από τη νέα δραστηριότητα μεγάλων έργων, η οποία εξελίσσεται σε νέο άξονα ανάπτυξης για την INTERWOOD.
Η Εταιρεία συμμετέχει ήδη στην προμήθεια υλικών για σημαντικά κατασκευαστικά έργα, ενώ οι νέες γραμμές χρηματοδότησης συμβάσεων και εγγυητικών επιστολών ενισχύουν τη δυνατότητά της να διεκδικεί και να εκτελεί έργα μεγαλύτερης κλίμακας.
Η Διευθύνουσα Σύμβουλος της INTERWOOD-ΞΥΛΕΜΠΟΡΙΑ, Αλεξάνδρα Γεράρδη, δήλωσε:
«Το 2026 είναι για την INTERWOOD μια χρονιά ουσιαστικής αλλαγής. Δεν μας ενδιαφέρει απλώς να μεγαλώνουμε τον κύκλο εργασιών μας - θέλουμε η ανάπτυξη να συνοδεύεται από μεγαλύτερη λειτουργική κερδοφορία, χαμηλότερο δανεισμό και καλύτερη αξιοποίηση των κεφαλαίων μας.
Στο πρώτο εξάμηνο αυξήσαμε τις πωλήσεις κατά 17% και το EBITDA κατά 45%, ενώ μέσα στους επόμενους μήνες μειώσαμε τον δανεισμό μας κατά €9,2 εκατ. Παράλληλα, η δραστηριότητα των μεγάλων έργων, που δημιουργήσαμε ως νέο άξονα ανάπτυξης, έχει ήδη αρχίσει να αποκτά ουσιαστικό μέγεθος.
Έχουμε ακόμη δουλειά μπροστά μας. Η κατεύθυνση όμως είναι σαφής: μια INTERWOOD πιο κερδοφόρα, με ισχυρότερη χρηματοοικονομική βάση και μεγαλύτερη δυνατότητα να αξιοποιεί τις ευκαιρίες που δημιουργούνται στην αγορά.»
Προοπτικές Β΄ εξαμήνου
Για το Β΄ εξάμηνο του 2026, η Διοίκηση εκτιμά ότι θα διατηρηθεί η θετική δυναμική των πωλήσεων, με τη δραστηριότητα των μεγάλων έργων να συνεχίζει να υποστηρίζει την ανάπτυξη του κύκλου εργασιών και των λειτουργικών αποτελεσμάτων.
Παράλληλα, συνεχίζεται η υλοποίηση του επιχειρησιακού και επενδυτικού σχεδιασμού της Εταιρείας, με έμφαση στην περαιτέρω ενίσχυση της λειτουργικής αποτελεσματικότητας, στην αξιοποίηση των ευκαιριών που δημιουργούνται στην αγορά των μεγάλων έργων και στη διατήρηση της βελτιωμένης χρηματοοικονομικής της θέσης.
Διαβάστε ακόμη:
[post_title] => INTERWOOD: +17% οι πωλήσεις και +45% το EBITDA – Μείωση δανεισμού κατά €9,2 εκατ.
[post_excerpt] => Ο κύκλος εργασιών της Εταιρείας ανήλθε σε €20,40 εκατ., έναντι €17,42 εκατ. την αντίστοιχη περίοδο του 2025
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => interwood-17-oi-poliseis-kai-45-to-ebitda-meiosi-daneismou-kata-e92-ekat
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 17:34:37
[post_modified_gmt] => 2026-09-29 14:34:37
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646673
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[5] => WP_Post Object
(
[ID] => 646682
[post_author] => 93
[post_date] => 2026-09-29 18:04:46
[post_date_gmt] => 2026-09-29 15:04:46
[post_content] => Η ΕΚΤΕΡ δημοσίευσε την Εξαμηνιαία Οικονομική Έκθεση για την περίοδο από 01.01.2026 έως 30.06.2026, η οποία έχει συνταχθεί με βάση τα Διεθνή Πρότυπα Χρηματοοικονομικής Αναφοράς (ΔΠΧΑ).
Κατά το Α’ εξάμηνο του 2026, η EKTER συνέχισε απρόσκοπτα την αναπτυξιακή της πορεία, καταγράφοντας σημαντική αύξηση του κύκλου εργασιών, περαιτέρω διεύρυνση του ανεκτέλεστου υπολοίπου και ισχυρές λειτουργικές ταμειακές ροές. Παράλληλα, η Εταιρεία ενίσχυσε περαιτέρω τη θέση της στην ελληνική κατασκευαστική αγορά, με την απόκτηση του εργοληπτικού πτυχίου 7ης τάξης τον Ιούλιο 2026 να σηματοδοτεί την είσοδό της σε μία νέα φάση ανάπτυξης.
- Ενοποιημένος κύκλος εργασιών €59,6 εκατ. (+42,4%)
- Μικτά κέρδη Ομίλου €7,7 εκατ. (+6,3%)
- Ενοποιημένο EBITDA €6,5 εκατ.
- Ενοποιημένα καθαρά κέρδη μετά από φόρους €3,5 εκατ.
- Λειτουργικές ταμειακές ροές Ομίλου €11,3 εκατ. (+75,8%)
- Ταμειακά διαθέσιμα €19,7 εκατ. – θετική καθαρή ταμειακή θέση €7,3 εκατ.
- Ανεκτέλεστο υπόλοιπο €258,7 εκατ. (Σεπτέμβριος 2026)
- Απόκτηση εργοληπτικού πτυχίου 7ης τάξης
- Θετική γνωμοδότηση Ολομέλειας ΣτΕ για το Ε.Π.Σ. στη θέση «Κολυμπήθρες» Πάρου

Ο ενοποιημένος κύκλος εργασιών ανήλθε σε €59,6 εκατ. το α’ εξάμηνο του 2026, έναντι €41,9 εκατ. κατά την αντίστοιχη περίοδο του 2025, σημειώνοντας αύξηση της τάξης του 42,4%. Η αύξηση αυτή αποδίδεται κυρίως στην επιτάχυνση της εκτέλεσης υφιστάμενων κατασκευαστικών συμβάσεων, στην έγκαιρη ολοκλήρωση έργων, αλλά και στην έναρξη υλοποίησης νέων σημαντικών έργων. Ιδιαίτερα σημαντική ήταν η ενίσχυση των εσόδων από ιδιωτικά έργα, τα οποία ανήλθαν σε €29,4 εκατ. και αντιπροσώπευσαν το 49,3% του συνολικού κύκλου εργασιών έναντι μόλις €2,9 εκατ. ή 7,0% την αντίστοιχη περίοδο του προηγούμενου έτους.
Κατά το α’ εξάμηνο του 2026, η EKTER συνέχισε να αναλαμβάνει και να εκτελεί σημαντικά δημόσια και ιδιωτικά έργα όπως:
- Οι αθλητικές εγκαταστάσεις του Παναθηναϊκού στον Ελαιώνα, προϋπολογισμού €34,0 εκατ.
- Το οικιστικό συγκρότημα Marina Residences by Kengo Kuma στο Ελληνικό, προϋπολογισμού €30,3 εκατ.
- Το νέο κτίριο γραφείων και στούντιο παραγωγής του ΑΝΤ1, προϋπολογισμού €25,5 εκατ.
- Το βιοκλιματικό κολυμβητικό συγκρότημα Δήμου Αμπελοκήπων – Μενεμένης, προϋπολογισμού €24,5 εκατ.
- Το ειδικό σχολείο Ε.Ε.Ε.Ε.Κ. Χίου, προϋπολογισμού €8,2 εκατ.
- Το έργο αναβάθμισης του Διεθνούς Αεροδρομίου Καλαμάτας.
Μετά τη λήξη της περιόδου, η Εταιρεία υπέγραψε επιπλέον τη σύμβαση για τη συνέχιση και ολοκλήρωση των κτιριακών εγκαταστάσεων της Ιατρικής Σχολής του Δημοκριτείου Πανεπιστημίου Θράκης προϋπολογισμού €8,8 εκατ., ενώ η δεύτερη τροποποιητική σύμβαση για το έργο Infinity, Six Senses Porto Heli αύξησε το συνολικό συμβατικό τίμημα του έργου σε €101,1 εκατ.
Το ανεκτέλεστο υπόλοιπο διαμορφώθηκε στις 30.06.2026 σε €206,4 εκατ., αυξημένο κατά 79,5% έναντι των €115 εκατ. στις 31.12.2025 και των €100 εκατ. στις 31.12.2024. Στις 27.09.2026, η αναλογία της EKTER επί των υπογεγραμμένων συμβάσεων ανήλθε σε €258,7 εκατ., παρέχοντας ισχυρή ορατότητα μελλοντικών εσόδων. Το 79,8% του ανεκτέλεστου υπολοίπου αφορά ιδιωτικά έργα και το 20,2% δημόσια έργα.
Παράλληλα, η Εταιρεία διατήρησε υψηλή διαγωνιστική δραστηριότητα, συμμετέχοντας κατά το α’ εξάμηνο του 2026 σε 31 διαγωνισμούς έργων συνολικού προϋπολογισμού €605,0 εκατ., ενώ έως τις 27.09.2026 οι συμμετοχές ανήλθαν σε 54 διαγωνισμούς συνολικού προϋπολογισμού €1,0 δισ. περίπου.
Τα ενοποιημένα μικτά κέρδη ανήλθαν σε €7,7 εκατ., έναντι €7,2 εκατ. το α’ εξάμηνο του 2025, σημειώνοντας αύξηση 6,3%, ενώ το μικτό περιθώριο κέρδους διαμορφώθηκε σε 12,8% έναντι 17,2% κατά την αντίστοιχη περίοδο του 2025. Το περιθώριο μικτού κέρδους επηρεάστηκε κυρίως από δύο παράγοντες: αφενός από την αναδιαμόρφωση των κοστολογίων των έργων, απόρροια των αυξημένων γεωπολιτικών εντάσεων, ώστε να ενσωματωθούν οι αυξήσεις στο κόστος υλικών και λοιπών εισροών και αφετέρου από το μείγμα των έργων, καθώς σημαντικός αριθμός έργων μεγάλου προϋπολογισμού βρίσκεται σε πρώιμο στάδιο εκτέλεσης, όπου τα περιθώρια είναι χαμηλότερα και αναμένεται να βελτιώνονται σταδιακά όσο τα έργα εξελίσσονται.
Συνεπεία των παραπάνω:
- Το ενοποιημένο EBITDA διαμορφώθηκε σε €6,5 εκατ. έναντι €7,1 εκατ. το α’ εξάμηνο του 2025, με το περιθώριο EBITDA να ανέρχεται σε 10,8%.
- Τα αποτελέσματα προ φόρων του Ομίλου διαμορφώθηκαν σε €5,2 εκατ. έναντι €6,0 εκατ. την αντίστοιχη περίοδο του 2025.
- Τα κέρδη μετά από φόρους του Ομίλου ανήλθαν σε €3,5 εκατ. έναντι €4,5 εκατ. το α’ εξάμηνο του
Η εξέλιξη της λειτουργικής κερδοφορίας αντανακλά κυρίως τη μεταβολή του μικτού περιθωρίου, καθώς και την αύξηση των διοικητικών εξόδων, η οποία συνδέεται με τη διεύρυνση των υποστηρικτικών δομών της Εταιρείας και τις δαπάνες που σχετίζονται με την ανάληψη και διαχείριση αυξημένου όγκου έργων.
Όσον αφορά στη χρηματοοικονομική θέση του Ομίλου, ιδιαίτερα θετική ήταν η εξέλιξη των ταμειακών ροών και της ρευστότητας. Οι καθαρές λειτουργικές ταμειακές ροές ανήλθαν σε €11,3 εκατ. έναντι €6,5 εκατ. το α’ εξάμηνο του 2025, αυξημένες κατά 75,8%. Τα ταμειακά διαθέσιμα αυξήθηκαν σε €19,7 εκατ. στις 30.06.2026 έναντι €12,4 εκατ. στις 31.12.2025, ενώ οι συνολικές δανειακές υποχρεώσεις μειώθηκαν κατά €0,2 εκατ. περίπου και διαμορφώθηκαν σε €12,4 εκατ., με αποτέλεσμα ο Όμιλος να εμφανίζει θετική καθαρή ταμειακή θέση ύψους περίπου €7,3 εκατ. Τα ίδια κεφάλαια του Ομίλου διαμορφώθηκαν σε €56,2 εκατ. έναντι €55,7 εκατ. στις 31.12.2025.
Στις 15 Ιουλίου 2026, η EKTER κατατάχθηκε στην 7η τάξη του Μητρώου Εργοληπτικών Επιχειρήσεων Δημοσίων Έργων, την ανώτατη βαθμίδα του Μητρώου. Η απόκτηση του πτυχίου 7ης τάξης αποτελεί ορόσημο για την αναπτυξιακή πορεία της Εταιρείας, καθώς διευρύνει σημαντικά το πεδίο δραστηριοποίησής της, παρέχοντας τη δυνατότητα συμμετοχής σε έργα σημαντικά μεγαλύτερου προϋπολογισμού και ενισχύοντας τη θέση της Εταιρείας σε κοινοπρακτικά σχήματα μεγάλης κλίμακας.
Επιπλέον, η EKTER συνεχίζει την υλοποίηση της στρατηγικής διαφοροποίησης του επιχειρηματικού της μοντέλου. Στον τομέα της φιλοξενίας, ο κύκλος εργασιών του Summer Senses Luxury Resort στην Πάρο ανήλθε σε €1,13 εκατ. από €1,08 εκατ. κατά το α’ εξάμηνο 2025. Λόγω της έντονης εποχικότητας του ξενοδοχειακού κλάδου, το μεγαλύτερο μέρος των εσόδων και της κερδοφορίας της μονάδας αναμένεται να αποτυπωθεί στις ετήσιες οικονομικές καταστάσεις, όπου η μονάδα αναμένεται να παρουσιάσει έσοδα περίπου €4,80 εκατ. για τη σεζόν 2026 έναντι €4,26 εκατ. το 2025. Παράλληλα, σύμφωνα με το υπ’ αριθμ. 68/2026 Πρακτικό Επεξεργασίας του σχηματισμού Ολομέλειας του Συμβουλίου της Επικρατείας, κρίθηκε ότι προτείνεται νομίμως το σχέδιο Προεδρικού Διατάγματος για την έγκριση του Ειδικού Πολεοδομικού Σχεδίου στη θέση «Κολυμπήθρες» της Δημοτικής Κοινότητας Νάουσας του Δήμου Πάρου, σε ακίνητο συνολικής έκτασης 328 στρεμμάτων ιδιοκτησίας της Εταιρείας. Η θετική αυτή γνωμοδότηση αποτελεί ουσιώδη σταθμό στην αδειοδοτική διαδικασία του έργου, συνολικού προϋπολογισμού €53,3 εκατ., του οποίου η χρηματοδότηση είναι εξασφαλισμένη και περιλαμβάνει πόρους του Ταμείου Ανάκαμψης και Ανθεκτικότητας, τραπεζικό δανεισμό και ίδια συμμετοχή.
Στον τομέα των ΣΔΙΤ η EKTER συμμετέχει, μέσω κοινοπρακτικού σχήματος, στο έργο μελέτης, κατασκευής, χρηματοδοτήσεως και τεχνικής διαχειρίσεως πέντε νέων Αστυνομικών Διευθύνσεων, προϋπολογισμού δαπάνης €57,0 εκατ., όπου αναμένει την πρόσκληση για την υπογραφή της σύμβασης.
Στον τομέα του Real Estate, η Εταιρεία προχωρά στην υλοποίηση της ανεγέρσεως νέων ιδιόκτητων κεντρικών γραφείων, ενισχύοντας τη λειτουργική της αυτονομία και μειώνοντας το μακροπρόθεσμο λειτουργικό της κόστος.
Η Διοίκηση εκτιμά ότι οι προοπτικές της Εταιρείας για το 2026 παραμένουν θετικές, παρά το περιβάλλον αυξημένης γεωπολιτικής και μακροοικονομικής αβεβαιότητας και τις πληθωριστικές πιέσεις στο κόστος κατασκευής. Η ισχυρή αύξηση του κύκλου εργασιών, η σημαντική διεύρυνση του ανεκτέλεστου υπολοίπου, η απόκτηση του εργοληπτικού πτυχίου 7ης τάξης, η ισχυρή ρευστότητα και η διεύρυνση των δραστηριοτήτων σε συμπληρωματικούς τομείς δημιουργούν ισχυρές βάσεις για την περαιτέρω ανάπτυξη της Εταιρείας. Η Διοίκηση παρακολουθεί στενά τις εξελίξεις και συνεχίζει να επικεντρώνεται στην επιλεκτική ανάληψη έργων με ελκυστικά χαρακτηριστικά, στη διατήρηση ισχυρής χρηματοοικονομικής θέσης και στη σταδιακή ενίσχυση των δραστηριοτήτων που μπορούν να δημιουργήσουν μακροπρόθεσμες και επαναλαμβανόμενες ταμειακές ροές.
[post_title] => EKTER: Ισχυρό εξάμηνο με άλμα 42,4% στον τζίρο - Ανεκτέλεστο €258,7 εκατ. και «διαβατήριο» 7ης τάξης
[post_excerpt] => Ο ενοποιημένος κύκλος εργασιών ανήλθε σε €59,6 εκατ. το α’ εξάμηνο του 2026, έναντι €41,9 εκατ. κατά την αντίστοιχη περίοδο του 2025
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => ekter-ischyro-examino-me-alma-424-ston-tziro-anektelesto-e2587-ekat-kai-diavatirio-7is-taxis
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 18:24:13
[post_modified_gmt] => 2026-09-29 15:24:13
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646682
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[6] => WP_Post Object
(
[ID] => 646685
[post_author] => 93
[post_date] => 2026-09-29 18:33:42
[post_date_gmt] => 2026-09-29 15:33:42
[post_content] => Στα 3,23 εκατ. ευρώ ανήλθαν τα κέρδη προ φόρων του ομίλου
REVOIL στο πρώτο εξάμηνο του 2026, έναντι 1,21 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, καταγράφοντας αύξηση 167%. Τα καθαρά κέρδη διαμορφώθηκαν σε 1,95 εκατ. ευρώ, από 770.000 ευρώ ένα χρόνο νωρίτερα.
Ο κύκλος εργασιών αυξήθηκε κατά 21,47%, στα 500,39 εκατ. ευρώ, από 411,94 εκατ. ευρώ, ενώ τα EBITDA ενισχύθηκαν σε 8,9 εκατ. ευρώ, από 6,77 εκατ. ευρώ, σημειώνοντας άνοδο λίγο πάνω από 31%.
Η βελτίωση της κερδοφορίας αποδίδεται κυρίως στην ισχυρότερη εμπορική δραστηριότητα της μητρικής, στη συνεισφορά της ΜΑΛΤΕΖΟΣ ΑΒΕΕ, η οποία ενσωματώθηκε στον όμιλο τον Νοέμβριο του 2025, καθώς και στη μείωση του χρηματοοικονομικού κόστους και στη διαχείριση των αποθεμάτων. Η ΜΑΛΤΕΖΟΣ συνεισέφερε περίπου 1,03 εκατ. ευρώ στα αποτελέσματα της περιόδου.
Αύξηση 8,76% στους όγκους καυσίμων
Οι συνολικές πωλούμενες ποσότητες καυσίμων της μητρικής REVOIL ανήλθαν στα 412,62 εκατ. λίτρα, από 379,38 εκατ. λίτρα το πρώτο εξάμηνο του 2025, σημειώνοντας αύξηση 8,76%.
Η άνοδος προήλθε κυρίως από τα καύσιμα κίνησης, όπου οι πωλήσεις αυξήθηκαν κατά 10,15%, αλλά και από το πετρέλαιο ναυτιλίας, με αύξηση 36,92%. Αντίθετα, οι πωλήσεις πετρελαίου θέρμανσης υποχώρησαν κατά 10,31%, εξέλιξη που η εταιρεία αποδίδει στις υψηλότερες θερμοκρασίες του πρώτου τετραμήνου.
Η επίδοση της REVOIL ξεχώρισε σε μια αγορά που συνολικά κινήθηκε πτωτικά. Οι πωλούμενοι όγκοι καυσίμων στην εγχώρια αγορά πετρελαιοειδών μειώθηκαν κατά 3,97% στο εξάμηνο, με τα καύσιμα κίνησης να υποχωρούν κατά 1,47% και το πετρέλαιο θέρμανσης κατά 16,79%.
Στην αύξηση του τζίρου συνέβαλαν και οι υψηλότερες διεθνείς τιμές του πετρελαίου. Η μέση τιμή στο πρώτο εξάμηνο του 2026 διαμορφώθηκε στα 86,90 δολάρια ανά βαρέλι, έναντι 70,62 δολαρίων ένα χρόνο πριν, σημειώνοντας άνοδο 23,05%.
Η συμβολή της ΜΑΛΤΕΖΟΣ
Οι πωλήσεις της ΜΑΛΤΕΖΟΣ ενισχύθηκαν σημαντικά στο εξάμηνο, με βασικό μοχλό το πρόγραμμα «Αλλάζω Σύστημα Θέρμανσης και Θερμοσίφωνα».
Η ενεργοποίηση των σχετικών vouchers από τον Νοέμβριο του 2025 τόνωσε τη ζήτηση για ηλιακούς θερμοσίφωνες, ενισχύοντας τις πωλήσεις και τα οικονομικά μεγέθη της θυγατρικής.
Αντίθετη εικόνα παρουσίασε ο τομέας των Ανανεώσιμων Πηγών Ενέργειας, όπου η λειτουργική κερδοφορία μειώθηκε κατά 60%, ή κατά περίπου 335.000 ευρώ.
Η υποχώρηση αποδίδεται στις εκτεταμένες περικοπές παραγωγής ηλεκτρικής ενέργειας, στα λεγόμενα curtailments, αλλά και στις περιόδους μηδενικών και αρνητικών τιμών στην αγορά ηλεκτρισμού.
Παρά τις πιέσεις, η REV Energy Group συνεχίζει να ενισχύει το χαρτοφυλάκιό της. Στο δεύτερο εξάμηνο προβλέπεται να τεθεί σε λειτουργία φωτοβολταϊκό πάρκο ισχύος 6 MW στη Βοιωτία, ενώ αιολικό πάρκο 3 MW στην ίδια περιοχή έχει ολοκληρώσει την κατασκευή του και αναμένεται να τεθεί σε δοκιμαστική λειτουργία εντός του τελευταίου τριμήνου του έτους.
Η διοίκηση αναφέρει ότι η θετική πορεία συνεχίζεται και στο δεύτερο εξάμηνο, με τον όμιλο να στηρίζει την ανάπτυξή του σε τρεις βασικούς πυλώνες: την αγορά πετρελαιοειδών μέσω της REVOIL, τις ΑΠΕ μέσω της REV Energy Group και τη δραστηριότητα της ΜΑΛΤΕΖΟΣ.
[post_title] => REVOIL: Άλμα 167% στα κέρδη προ φόρων – Στα 500,4 εκατ. ευρώ ο τζίρος
[post_excerpt] => Ο κύκλος εργασιών αυξήθηκε κατά 21,47%, στα 500,39 εκατ. ευρώ, από 411,94 εκατ. ευρώ
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => revoil-alma-167-sta-kerdi-pro-foron-sta-5004-ekat-evro-o-tziros
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 18:34:14
[post_modified_gmt] => 2026-09-29 15:34:14
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646685
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[7] => WP_Post Object
(
[ID] => 646684
[post_author] => 93
[post_date] => 2026-09-29 18:28:19
[post_date_gmt] => 2026-09-29 15:28:19
[post_content] => Σημαντική κάμψη της κερδοφορίας κατέγραψε η
CNL Capital στο πρώτο εξάμηνο του 2026, με τα καθαρά κέρδη να διαμορφώνονται σε 82.380 ευρώ, από 187.759 ευρώ την αντίστοιχη περυσινή περίοδο. Τα κέρδη ανά μετοχή υποχώρησαν αντίστοιχα στα 0,1122 ευρώ, από 0,2552 ευρώ.
Τα κέρδη προ φόρων μειώθηκαν κατά 49%, στα 109.912 ευρώ, καθώς η επιβράδυνση της επενδυτικής δραστηριότητας και το χαμηλότερο επίπεδο των διεθνών επιτοκίων αναφοράς περιόρισαν τα έσοδα της εταιρείας.
Τα συνολικά έσοδα διαμορφώθηκαν σε 678.382 ευρώ, μειωμένα κατά 19% σε σχέση με τα 836.592 ευρώ του πρώτου εξαμήνου του 2025. Τα έσοδα από τόκους υποχώρησαν κατά 15%, στα 549.802 ευρώ, ενώ τα έσοδα από προμήθειες περιορίστηκαν στα 143.759 ευρώ, από 169.443 ευρώ ένα χρόνο νωρίτερα.
Επιπλέον, από την αποτίμηση επενδύσεων με τη μέθοδο της εύλογης αξίας προέκυψε ζημία 15.178 ευρώ, έναντι κέρδους 19.158 ευρώ στο πρώτο εξάμηνο του 2025.
Δέκα νέες επενδύσεις
Κατά το πρώτο εξάμηνο, η CNL Capital πραγματοποίησε 10 νέες επενδύσεις, με εκταμιεύσεις ύψους 4,3 εκατ. ευρώ, έναντι επτά επενδύσεων και 5,5 εκατ. ευρώ στο αντίστοιχο διάστημα του 2025. Στα τέλη Ιουνίου το χαρτοφυλάκιο της εταιρείας περιελάμβανε 36 επενδύσεις, έναντι 35 στο τέλος του 2025, ενώ η αξία του, μετά τις σχετικές προβλέψεις, αυξήθηκε κατά 1,5%, στα 10,78 εκατ. ευρώ.
Στην πλευρά του κόστους, τα συνολικά έξοδα προ φόρων και προβλέψεων μειώθηκαν κατά 9%, στα 528.762 ευρώ. Τα έξοδα τόκων υποχώρησαν κατά 25%, στα 64.217 ευρώ, εξέλιξη που η εταιρεία αποδίδει στη χαμηλότερη άντληση δανειακών κεφαλαίων αλλά και στη μείωση του κόστους δανεισμού.
Τα λοιπά λειτουργικά έξοδα μειώθηκαν κατά 12%, στα 387.951 ευρώ, παρά τις δαπάνες για την ανάπτυξη νέου προϊόντος και την ίδρυση της CNL Commercial Finance. Αντίθετα, οι αμοιβές και τα έξοδα προσωπικού αυξήθηκαν κατά 31%, στα 76.594 ευρώ.
Προσωρινό μέρισμα 0,15 ευρώ ανά μετοχή
Η καθαρή εσωτερική λογιστική αξία ανά μετοχή διαμορφώθηκε στις 30 Ιουνίου στα 11,25 ευρώ, έναντι 11,28 ευρώ στο τέλος του 2025.
Παρά την υποχώρηση των αποτελεσμάτων, η διοίκηση εκτιμά ότι η εικόνα στο υπόλοιπο του 2026 θα είναι αισθητά βελτιωμένη και προτίθεται να διανείμει προσωρινό μέρισμα συνολικού καθαρού ποσού 109.845 ευρώ, ή 0,15 ευρώ ανά μετοχή.
Ο πρόεδρος της CNL Capital Νίκος Χλωρός αναγνώρισε ότι τα αποτελέσματα του πρώτου εξαμήνου «δεν μας ικανοποιούν», σημειώνοντας ωστόσο ότι η απόφαση για προσωρινό μέρισμα αντανακλά την προσδοκία της διοίκησης για καλύτερη συνολική επίδοση στη χρήση.
Στο επίκεντρο της αναπτυξιακής στρατηγικής βρίσκεται πλέον η CNL Commercial Finance, η νέα θυγατρική στον χώρο του factoring, η οποία έχει αδειοδοτηθεί από την Τράπεζα της Ελλάδος. Σύμφωνα με τη διοίκηση, η ψηφιακή πλατφόρμα Finvo προγραμματίζεται να ξεκινήσει τη λειτουργία της στο τελευταίο τρίμηνο του 2026.
[post_title] => CNL Capital: Πτώση 56% στα καθαρά κέρδη το α΄ εξάμηνο – Προσωρινό μέρισμα 0,15 ευρώ
[post_excerpt] => Τα συνολικά έσοδα διαμορφώθηκαν σε 678.382 ευρώ, μειωμένα κατά 19% σε σχέση με τα 836.592 ευρώ του πρώτου εξαμήνου του 2025
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => cnl-capital-ptosi-56-sta-kathara-kerdi-to-a%ce%84-examino-prosorino-merisma-015-evro
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 18:29:02
[post_modified_gmt] => 2026-09-29 15:29:02
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646684
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[8] => WP_Post Object
(
[ID] => 646716
[post_author] => 66
[post_date] => 2026-09-29 21:15:03
[post_date_gmt] => 2026-09-29 18:15:03
[post_content] =>
Ο πρωθυπουργός Κυριάκος Μητσοτάκης επισκέφθηκε τα γραφεία της Ειδικής Υπηρεσίας Συντονισμού Ταμείου Ανάκαμψης, στην οδό Πανεπιστημίου για την υποβολή του τελευταίου αιτήματος πληρωμής από το Ταμείο Ανάκαμψης με αποτέλεσμα να ολοκληρώνεται ένας πολυετής κύκλος για το ελληνικό πρόγραμμα «Ελλάδα 2.0».
Απευθυνόμενος στους εργαζομένους της Υπηρεσίας, ο πρωθυπουργός τους ευχαρίστησε για τη δουλειά των τελευταίων ετών και τη συμβολή τους στην υλοποίηση του προγράμματος μέσα σε ιδιαίτερα αυστηρές προθεσμίες.
Κάνοντας μια ιστορική αναδρομή, ο Κυριάκος Μητσοτάκης αναφέρθηκε στις πέντε ημέρες των διαπραγματεύσεων στις Βρυξέλλες για τη δημιουργία του Ταμείου Ανάκαμψης, σημειώνοντας ότι η Ελλάδα εξασφάλισε τότε σημαντική ευρωπαϊκή στήριξη αναλογικά με το μέγεθος της οικονομίας της.
Όπως είπε, μετά τη συμφωνία ξεκίνησε «η δύσκολη δουλειά», με τον σχεδιασμό του ελληνικού προγράμματος, τη δημιουργία των απαραίτητων δομών και της ειδικής υπηρεσίας για το Ταμείο Ανάκαμψης, χωρίς την οποία, όπως ανέφερε, θα ήταν αδύνατον να φτάσει η χώρα στο σημερινό σημείο.
Ο πρωθυπουργός έκανε ιδιαίτερη αναφορά στην προσπάθεια των στελεχών της Υπηρεσίας, σημειώνοντας ότι παρακολουθούσε καθημερινά την πορεία υλοποίησης αυτού του «τιτάνιου έργου» και τις ασφυκτικές προθεσμίες που έπρεπε να τηρηθούν.
Παράλληλα, στάθηκε στην τεχνογνωσία που αποκτήθηκε στη δημόσια διοίκηση μέσα από την υλοποίηση του Ταμείου Ανάκαμψης, χαρακτηρίζοντάς την σημαντική παρακαταθήκη για την αξιοποίηση των επόμενων ευρωπαϊκών χρηματοδοτικών προγραμμάτων.
«Είμαστε, λοιπόν, σήμερα στη θέση να πατήσουμε το κουμπί», ανέφερε ο πρωθυπουργός, ευχαριστώντας τα στελέχη της Υπηρεσίας για τη συμβολή τους.
Από την πλευρά του, ο αναπληρωτής υπουργός Εθνικής Οικονομίας και Οικονομικών Νίκος Παπαθανάσης ανέφερε ότι με το τελευταίο αίτημα υποβάλλονται προς αξιολόγηση 123 ορόσημα και στόχοι, ανοίγοντας τον δρόμο για την εκταμίευση 6,75 δισ. ευρώ.
Όπως σημείωσε, με την ολοκλήρωση συνολικά 376 οροσήμων και στόχων, που αντιστοιχούν σε 176 επενδύσεις και μεταρρυθμίσεις, το «Ελλάδα 2.0» φέρνει στη χώρα 35,95 δισ. ευρώ ευρωπαϊκής χρηματοδότησης.
Ο κ. Παπαθανάσης αναφέρθηκε επίσης στο δανειακό σκέλος του Ταμείου Ανάκαμψης, σημειώνοντας ότι μέσω αυτού κινητοποιούνται 46 δισ. ευρώ χρηματοδότησης προς επιχειρήσεις με χαμηλότοκα δάνεια.
Παράλληλα, επισήμανε ότι οι πόροι του Ταμείου Ανάκαμψης κατευθύνονται σε έργα και παρεμβάσεις που αφορούν τις υποδομές, την υγεία, την παιδεία, την ψηφιοποίηση του κράτους και την κοινωνική συνοχή, καθώς και σε επενδύσεις και νέες θέσεις εργασίας.
Ο αναπληρωτής υπουργός έκανε λόγο για την ολοκλήρωση μιας «πολύχρονης διαδρομής», τονίζοντας τη συμβολή των στελεχών της Ειδικής Υπηρεσίας, της δημόσιας διοίκησης, των φορέων και της αγοράς στην υλοποίηση του προγράμματος.
«Το Ταμείο Ανάκαμψης αφήνει πίσω του έργα, μεταρρυθμίσεις και μια πολύτιμη παρακαταθήκη για την Ελλάδα του 2030», ανέφερε ο κ. Παπαθανάσης.
Διαβάστε ακόμη:
[post_title] => Ο Κυριάκος Μητσοτάκης υπέβαλε το τελευταίο αίτημα πληρωμής - Τέλος το Ταμείο Ανάκαμψης
[post_excerpt] => «Είμαστε, λοιπόν, σήμερα στη θέση να πατήσουμε το κουμπί», ανέφερε ο πρωθυπουργός, ευχαριστώντας τα στελέχη της Υπηρεσίας Συντονισμού Ταμείου Ανάκαμψης για τη συμβολή τους
[post_status] => publish
[comment_status] => closed
[ping_status] => closed
[post_password] =>
[post_name] => o-kyriakos-mitsotakis-ypevale-to-teleftaio-aitima-pliromis-telos-to-tameio-anakampsis
[to_ping] =>
[pinged] =>
[post_modified] => 2026-09-29 20:58:28
[post_modified_gmt] => 2026-09-29 17:58:28
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=646716
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
)
Στο Α’ Εξάμηνο 2026, διευρύνοντας το επενδυτικό της χαρτοφυλάκιο σε τομείς υψηλών αναμενόμενων αποδόσεων, τοποθετήθηκε περαιτέρω σε μετοχές εισηγμένων
Στον μεταλλουργικό τομέα, η Wood ξεχωρίζει το ιδιαίτερο ανταγωνιστικό πλεονέκτημα της METLEN, η οποία παραμένει η μοναδική πλήρως καθετοποιημένη παραγωγός βωξίτη-αλουμινίου στην Ευρώπη.
Ο Γενικός Δείκτης έκλεισε στις 2.709,91 μονάδες, με οριακή άνοδο 0,08%
Ο κύκλος εργασιών της Εταιρείας ανήλθε σε €20,40 εκατ., έναντι €17,42 εκατ. την αντίστοιχη περίοδο του 2025
Ο ενοποιημένος κύκλος εργασιών ανήλθε σε €59,6 εκατ. το α’ εξάμηνο του 2026, έναντι €41,9 εκατ. κατά την αντίστοιχη περίοδο του 2025
Ο κύκλος εργασιών αυξήθηκε κατά 21,47%, στα 500,39 εκατ. ευρώ, από 411,94 εκατ. ευρώ
Τα συνολικά έσοδα διαμορφώθηκαν σε 678.382 ευρώ, μειωμένα κατά 19% σε σχέση με τα 836.592 ευρώ του πρώτου εξαμήνου του 2025
«Είμαστε, λοιπόν, σήμερα στη θέση να πατήσουμε το κουμπί», ανέφερε ο πρωθυπουργός, ευχαριστώντας τα στελέχη της Υπηρεσίας Συντονισμού Ταμείου Ανάκαμψης για τη συμβολή τους









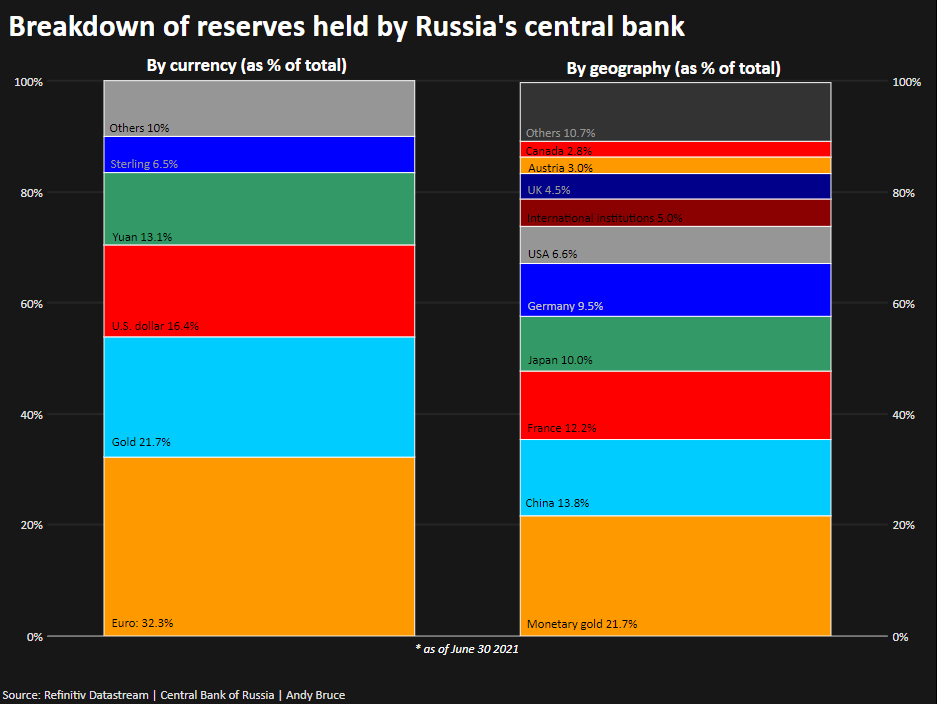 Ενώ η Ρωσία κατηγορεί τη Δύση ότι προσπαθεί να την οδηγήσει στη χρεοκοπία περιορίζοντας την πρόσβαση σε ευρώ και δολάριο, η Gopinath επεσήμανε ότι οι κυρώσεις, που επιβλήθηκαν τον περασμένο μήνα, έχουν ουσιαστικά διακόψει τις σχέσεις της Ρωσίας με το παγκόσμιο χρηματοπιστωτικό σύστημα και με χρεοκοπία (ακόμα και τεχνική) απέκλειε τη Ρωσία από το σύστημα για χρόνια.
«Όταν έχεις αθετήσει τις υποχρεώσεις τους, η επανείσοδος στην αγορά δεν είναι εύκολη. Και αυτό μπορεί να πάρει πολύ χρόνο» τόνισε η επικεφαλής οικονομολόγος του ΔΝΤ.
Ωστόσο, το ΔΝΤ δεν είναι ο μόνος θεσμός που αναδεικνύει αυτήν την τάση. Πριν λίγες ημέρες, η Goldman Sachs κυκλοφόρησε ένα ενημερωτικό σημείωμα όπου προειδοποιεί ότι το λυκόφως της παγκόσμιας ηγεμονίας του δολαρίου ΗΠΑ θα μπορούσε να είναι κοντά -αναφέροντας την πιθανότητα η Σαουδική Αραβία να δεχθεί γουάν για την πώληση πετρελαίου αντί για δολάρια- ως αποδεικτικό στοιχείο.
Το δολάριο, το ευρώ και η στερλίνα εξακολουθούν να αντιπροσωπεύουν περισσότερο από το 50% των διαθεσίμων της κεντρικής τράπεζας της Ρωσίας, που βρίσκονται στη Γαλλία, τη Γερμανία, την Ιαπωνία, τη Βρετανία, τις Ηνωμένες Πολιτείες, τον Καναδά και την Αυστραλία.
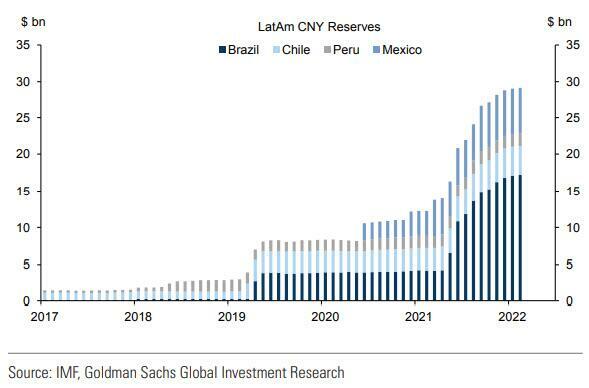
Η Ρωσία δεν είναι μόνη της σε αυτό: Όλο και περισσότερο, οι λατινοαμερικανικές χώρες μετατρέπουν τα αποθέματά τους σε άλλο νόμισμα εκτός από το δολάριο, συμπεριλαμβανομένων μεγαλύτερων ποσοστών εναλλακτικών λύσεων όπως το κινεζικό γουάν.
 https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
https://radar.gr/article/bloomberg-gia-plithorismo-pouliste-to-amaxi-kai-fate-fakes
[post_title] => ΔΝΤ: Οι κυρώσεις θα γυρίσουν μπούμερανγκ σε Δύση, δολάριο κι ευρώ
[post_excerpt] => Για το ενδεχόμενο αποτυχίας των δυτικών κυρώσεων στη Ρωσία -και κυρίως της κατάσχεσης των αποθεματικών σε δολάριο και ευρώ που κατέχει η ρωσική κεντρική τράπεζα- προειδοποιεί το ΔΝΤ.
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => dnt-oi-kyroseis-tha-gyrisoun-boumerangk-se-dysi-dolario-ki-evro
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:40:07
[post_modified_gmt] => 2022-04-03 20:40:07
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248869
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 1
[filter] => raw
)
[1] => WP_Post Object
(
[ID] => 248230
[post_author] => 32
[post_date] => 2022-03-25 10:10:36
[post_date_gmt] => 2022-03-25 08:10:36
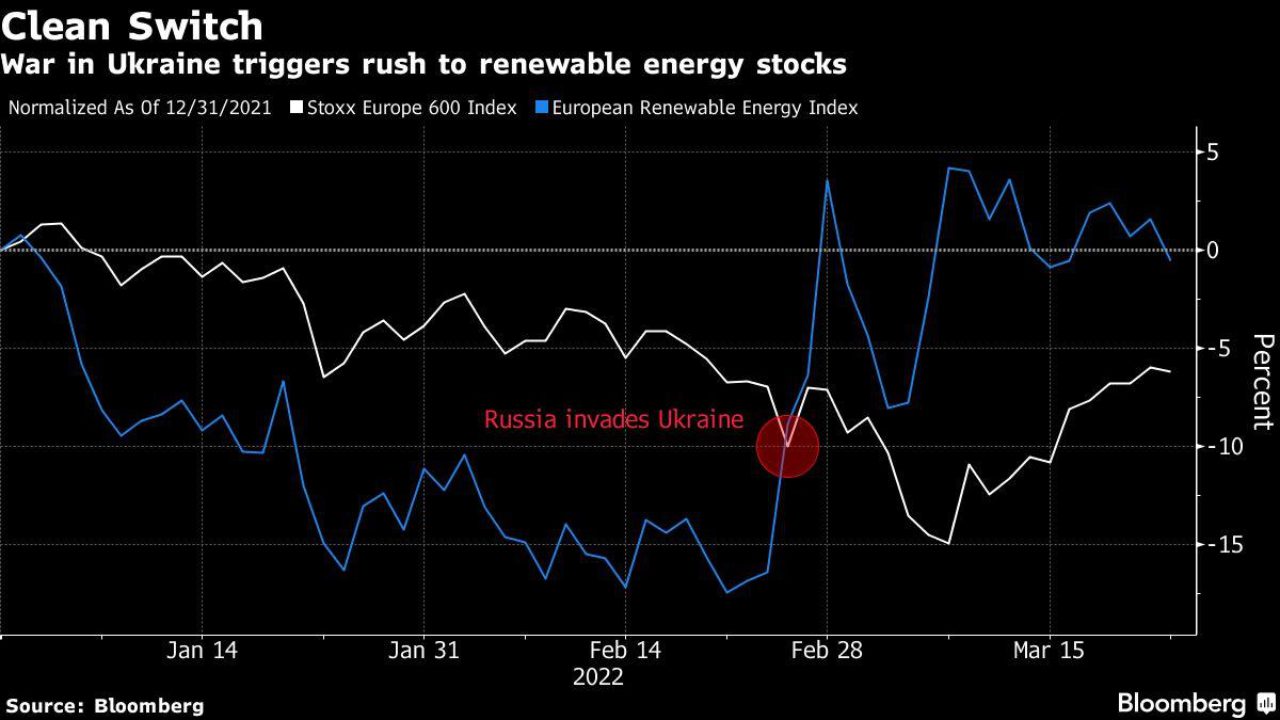
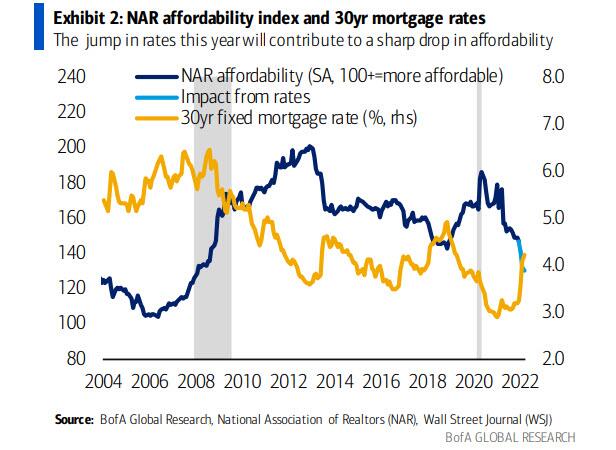
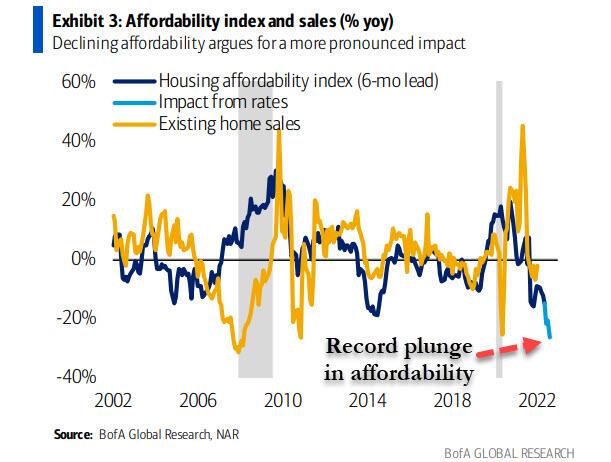
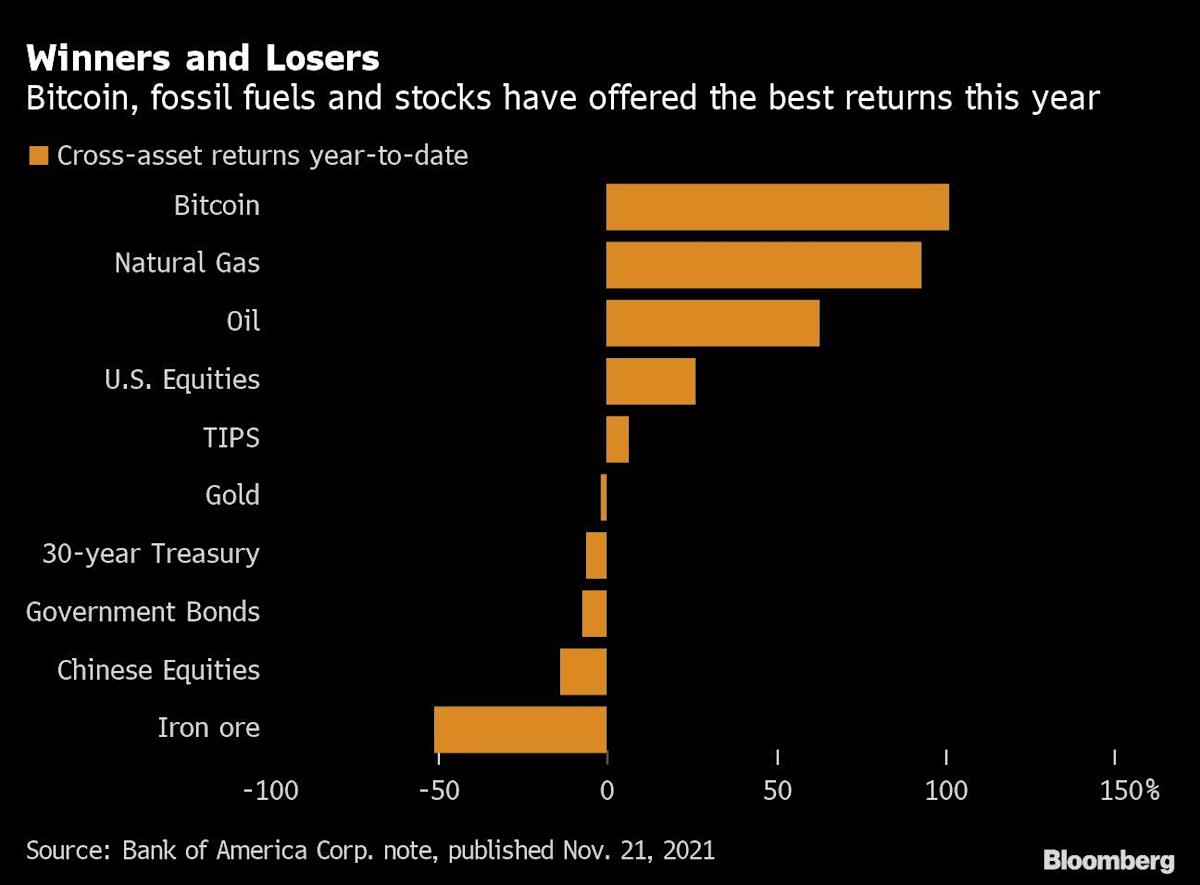
[post_content] => Η σύγκρουση Ρωσίας-Ουκρανίας θα έχει εκτεταμένες επιπτώσεις που φαίνεται ότι θα επαναπροσδιορίσουν τις τάσεις στην Ευρώπη, όπως αναφέρει η Bank of America.
Σύμφωνα με την αμερικανική τράπεζα, ο πόλεμος είναι ένα από εκείνα τα σπάνια γεγονότα στην ιστορία που θα αναδιαμορφώσουν τη γεωπολιτική, τις κοινωνίες και τις αγορές.
Η Ευρώπη μεταβαίνει σε μια άλλη εποχή και θα πρέπει να μάθει να είναι πιο ανεξάρτητη, επαναπροσδιορίζοντας τομείς και οικονομικά παραδείγματα.
Οι συνέπειες της τρέχουσας κρίσης θα φέρουν από ανάπτυξη νέων βιομηχανιών, την επιτάχυνση των υφιστάμενων, μέχρι πρόσθετες υποδομές και τεχνολογίες, ενώ για ορισμένους θα επιτευχθεί η ανεξαρτησία και η ηγεσία.
 https://radar.gr/article/i-fed-molis-prodose-to-fyllo-tis
https://radar.gr/article/to-nikelio-epathe-bitcoin-protofanes-pump-dump
https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[post_title] => Οι μετοχές και τάσεις που ευνοούνται από τον πόλεμο
[post_excerpt] =>
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => oi-metoches-kai-taseis-pou-evnoountai-apo-ton-polemo
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:35:19
[post_modified_gmt] => 2022-04-03 20:35:19
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248230
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[2] => WP_Post Object
(
[ID] => 223268
[post_author] => 32
[post_date] => 2022-01-31 09:00:53
[post_date_gmt] => 2022-01-31 07:00:53
[post_content] => Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος (ΤτΕ), ο ετήσιος ρυθμός αύξησης της τραπεζικής χρηματοδότησης προς τις μη χρηματοπιστωτικές επιχειρήσεις (ΜΧΕ), αφού κατέγραψε διψήφια ποσοστά στις αρχές του 2021, στη συνέχεια επιβραδύνθηκε και κατά το γ΄ τρίμηνο του έτους επανήλθε σχεδόν, και έκτοτε παρέμεινε, στα χαμηλότερα επίπεδα που είχε αμέσως πριν το ξέσπασμα της πανδημίας.
 Η επιστολή του Fink ήρθε ένα μήνα μετά την εισβολή της Ρωσίας στην Ουκρανία. Οι ΗΠΑ και οι σύμμαχοί τους έχουν επιβάλει πρωτοφανείς κυρώσεις στη Ρωσία και παρέχουν στρατιωτική βοήθεια στην Ουκρανία.
Ο διευθύνων σύμβουλος της BlackRock, η εταιρεία του οποίου διαχειρίζεται περισσότερα από 10 τρισ. δολ., είπε ότι οι χώρες και οι κυβερνήσεις έχουν ενώσει τις δυνάμεις τους και εξαπέλυσαν έναν «οικονομικό πόλεμο» κατά της Ρωσίας.
Σύμφωνα με τον ίδιο, η BlackRock έχει επίσης λάβει μέτρα για να αναστείλει την αγορά οποιωνδήποτε ρωσικών τίτλων στο ενεργό χαρτοφυλάκιό της.
«Τις τελευταίες εβδομάδες, μίλησα με αμέτρητους ενδιαφερόμενους φορείς, συμπεριλαμβανομένων των πελατών και των υπαλλήλων μας, που όλοι προσπαθούν να καταλάβουν τι θα μπορούσε να γίνει για να αποτραπεί η ανάπτυξη κεφαλαίων στη Ρωσία», είπε ο Fink.
 Πίσω στις αρχές της δεκαετίας του 1990, όταν ο κόσμος βγήκε από τον Ψυχρό Πόλεμο, η Ρωσία έγινε ευπρόσδεκτη στο παγκόσμιο χρηματοπιστωτικό σύστημα και της δόθηκε πρόσβαση στις παγκόσμιες κεφαλαιαγορές, αναφέρει ο Fink.
Η επέκταση της παγκοσμιοποίησης επιτάχυνε το διεθνές εμπόριο, μεγάλωσε τις παγκόσμιες κεφαλαιαγορές και αύξησε την οικονομική ανάπτυξη, επισημαίνει ο ίδιος.
Ήταν ακριβώς τότε, πριν από 34 χρόνια, όταν ιδρύθηκε η BlackRock και η εταιρεία ωφελήθηκε πάρα πολύ από την άνοδο της παγκοσμιοποίησης και την ανάπτυξη των κεφαλαιαγορών.
«Πιστεύω μακροπρόθεσμα στα οφέλη της παγκοσμιοποίησης και στη δύναμη των παγκόσμιων κεφαλαιαγορών. Η πρόσβαση στο παγκόσμιο κεφάλαιο δίνει τη δυνατότητα στις εταιρείες να χρηματοδοτήσουν την ανάπτυξη, στις χώρες να αυξήσουν την οικονομική ανάπτυξη και σε περισσότερους ανθρώπους να βιώσουν την οικονομική ευημερία», δήλωσε ο Fink.
Ο διευθύνων σύμβουλος είπε ότι η BlackRock έχει δεσμευτεί να παρακολουθεί τις άμεσες και έμμεσες επιπτώσεις της κρίσης και στοχεύει να κατανοήσει πώς να πλοηγηθεί σε αυτό το νέο επενδυτικό περιβάλλον.
https://radar.gr/article/i-blackrock-tou-apokleietai-tora-mila-gia-stasimoplithorismo-ala-70s
https://radar.gr/article/blackrock-ependytiki-efkairia-i-rosiki-eisvoli
[post_title] => BlackRock: Ο πόλεμος είναι η αρχή του τέλους της παγκοσμιοποίησης
[post_excerpt] => "Η επέκταση της παγκοσμιοποίησης ανέπτυξε το εμπόριο, την οικονομία και τις κεφαλαιαγορές", τόνισε ο Larry Fink της BlackRock. "Η Ρωσία ανατρέπει μια παγκόσμια τάξη πραγμάτων που ισχύει εδώ και 34 χρόνια."
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:44:08
[post_modified_gmt] => 2022-04-03 20:44:08
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248214
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
)


