




| ACAG 7.3 -0.1800 -2.47% Όγκος: 51,524 Αξία: 379,459 | AEM 5.8 -0.1650 -2.84% Όγκος: 16,127 Αξία: 95,368 | AKTR 10.54 -0.1200 -1.14% Όγκος: 153,586 Αξία: 1,617,719 | BOCHGR 9.26 -0.1200 -1.30% Όγκος: 513,717 Αξία: 4,769,903 | BYLOT 0.941 -0.0110 -1.17% Όγκος: 2,997,973 Αξία: 2,824,146 | CENER 22 0.5500 2.50% Όγκος: 508,562 Αξία: 11,134,710 | CNLCAP 6.9 -0.1000 -1.45% Όγκος: 140 Αξία: 964 | CREDIA 1.26 -0.0260 -2.06% Όγκος: 369,060 Αξία: 471,964 | DIMAND 12 0.0000 0.00% Όγκος: 19,280 Αξία: 227,807 | EIS 1.694 -0.0240 -1.42% Όγκος: 60,074 Αξία: 102,750 | EVR 2.03 -0.0500 -2.46% Όγκος: 51,893 Αξία: 107,091 | MTLN 35.8 -1.2400 -3.46% Όγκος: 390,734 Αξία: 14,244,466 | NOVAL 2.73 -0.0100 -0.37% Όγκος: 8,978 Αξία: 24,650 | ONYX 1.515 -0.0250 -1.65% Όγκος: 26,462 Αξία: 40,413 | OPTIMA 9.78 -0.2800 -2.86% Όγκος: 610,313 Αξία: 6,029,167 | QLCO 5.845 -0.0700 -1.20% Όγκος: 87,899 Αξία: 515,197 | REALCONS 6.06 0.0600 0.99% Όγκος: 7,497 Αξία: 45,241 | SOFTWEB 2.95 -0.0400 -1.36% Όγκος: 995 Αξία: 2,898 | TITC 52.5 -0.8000 -1.52% Όγκος: 211,679 Αξία: 11,215,102 | TREK 3.15 0.0500 1.59% Όγκος: 2,455 Αξία: 7,678 | YKNOT 1.795 -0.0250 -1.39% Όγκος: 55,869 Αξία: 102,606 | ΑΑΑΚ 5.9 0.0000 0.00% Όγκος: 79 Αξία: 454 | ΑΒΑΞ 3.25 -0.0700 -2.15% Όγκος: 252,834 Αξία: 839,256 | ΑΒΕ 0.445 0.0000 0.00% Όγκος: 18,052 Αξία: 7,937 | ΑΔΑΚ 58.16 -1.0600 -1.82% Όγκος: 2,843 Αξία: 166,893 | ΑΔΜΗΕ 3.055 0.0350 1.15% Όγκος: 635,048 Αξία: 1,930,572 | ΑΚΡΙΤ 1.08 0.0000 0.00% Όγκος: 2,898 Αξία: 3,129 | ΑΛΜΥ 6.3 -0.1600 -2.54% Όγκος: 25,359 Αξία: 163,517 | ΑΛΦΑ 3.72 -0.0300 -0.81% Όγκος: 71,520,047 Αξία: 266,635,335 | ΑΝΔΡΟ 8.92 -0.0800 -0.90% Όγκος: 6,290 Αξία: 56,648 | ΑΡΑΙΓ 13.72 -0.1400 -1.02% Όγκος: 105,974 Αξία: 1,458,931 | ΑΣΚΟ 4 -0.0800 -2.00% Όγκος: 2,800 Αξία: 11,287 | ΑΣΤΑΚ 7.24 0.0400 0.55% Όγκος: 4,260 Αξία: 30,783 | ΑΤΕΚ 1.32 -0.0100 -0.76% Όγκος: 374 Αξία: 493 | ΑΤΡΑΣΤ 15.55 0.1000 0.64% Όγκος: 1,014 Αξία: 15,770 | ΑΤΤΙΚΑ 1.735 0.0100 0.58% Όγκος: 17,756 Αξία: 30,907 | ΒΙΝΤΑ 8.1 0.1000 1.23% Όγκος: 403 Αξία: 3,259 | ΒΙΟ 15.78 0.4400 2.79% Όγκος: 915,930 Αξία: 14,382,951 | ΒΙΟΚΑ 1.745 0.0150 0.86% Όγκος: 17,880 Αξία: 31,057 | ΒΙΟΣΚ 2.56 -0.0100 -0.39% Όγκος: 10,150 Αξία: 25,628 | ΒΟΣΥΣ 2.16 0.0200 0.93% Όγκος: 600 Αξία: 1,298 | ΓΕΒΚΑ 2.27 -0.0100 -0.44% Όγκος: 8,661 Αξία: 19,664 | ΓΕΚΤΕΡΝΑ 36.08 -0.4400 -1.22% Όγκος: 264,884 Αξία: 9,602,672 | ΓΚΜΕΖΖ 0.3835 -0.0110 -2.87% Όγκος: 42,292 Αξία: 16,396 | ΔΑΑ 11.44 0.0000 0.00% Όγκος: 176,942 Αξία: 2,011,102 | ΔΑΙΟΣ 5.8 -0.0500 -0.86% Όγκος: 1,301 Αξία: 7,611 | ΔΕΗ 18.9 -0.1000 -0.53% Όγκος: 773,281 Αξία: 14,599,556 | ΔΟΜΙΚ 2.23 -0.1000 -4.48% Όγκος: 16,936 Αξία: 38,797 | ΔΡΟΜΕ 0.352 -0.0060 -1.70% Όγκος: 8,237 Αξία: 2,898 | ΕΒΡΟΦ 3.77 -0.0500 -1.33% Όγκος: 1,350 Αξία: 5,031 | ΕΕΕ 54.5 -0.2000 -0.37% Όγκος: 28,333 Αξία: 1,556,790 | ΕΚΤΕΡ 3.9 -0.1650 -4.23% Όγκος: 78,779 Αξία: 313,861 | ΕΛΒΕ 5.6 0.1000 1.79% Όγκος: 184 Αξία: 966 | ΕΛΙΝ 2.33 -0.0100 -0.43% Όγκος: 4,234 Αξία: 9,839 | ΕΛΛ 16.15 -0.1500 -0.93% Όγκος: 4,069 Αξία: 65,643 | ΕΛΛΑΚΤΩΡ 1.288 -0.0460 -3.57% Όγκος: 212,984 Αξία: 277,885 | ΕΛΠΕ 8.81 -0.2650 -3.01% Όγκος: 506,114 Αξία: 4,482,708 | ΕΛΣΤΡ 2.34 -0.0300 -1.28% Όγκος: 9,483 Αξία: 22,183 | ΕΛΤΟΝ 1.865 -0.0150 -0.80% Όγκος: 12,919 Αξία: 23,985 | ΕΛΧΑ 4.53 -0.1150 -2.54% Όγκος: 213,847 Αξία: 1,001,813 | ΕΤΕ 13.785 -0.5700 -4.13% Όγκος: 7,795,710 Αξία: 109,051,809 | ΕΥΑΠΣ 3.83 -0.0600 -1.57% Όγκος: 12,694 Αξία: 48,641 | ΕΥΔΑΠ 7.84 -0.1100 -1.40% Όγκος: 261,906 Αξία: 2,066,327 | ΕΥΡΩΒ 3.92 -0.0010 -0.03% Όγκος: 17,967,862 Αξία: 70,605,768 | ΕΧΑΕ 6.85 0.1500 2.19% Όγκος: 148,171 Αξία: 1,005,576 | ΙΑΤΡ 1.87 -0.0300 -1.60% Όγκος: 3,295 Αξία: 6,126 | ΙΚΤΙΝ 0.3695 -0.0005 -0.14% Όγκος: 68,166 Αξία: 24,984 | ΙΛΥΔΑ 4.65 0.0800 1.72% Όγκος: 15,380 Αξία: 71,385 | ΙΝΛΙΦ 6.14 -0.1000 -1.63% Όγκος: 8,285 Αξία: 51,540 | ΙΝΤΕΚ 5.88 -0.0500 -0.85% Όγκος: 26,851 Αξία: 159,198 | ΙΝΤΕΤ 1.305 -0.0050 -0.38% Όγκος: 310 Αξία: 398 | ΙΝΤΚΑ 3.265 -0.0850 -2.60% Όγκος: 70,147 Αξία: 231,761 | ΚΑΙΡΟΜΕΖ 0.35 -0.0200 -5.71% Όγκος: 73,745 Αξία: 26,660 | ΚΑΡΕΛ 378 2.0000 0.53% Όγκος: 142 Αξία: 53,446 | ΚΕΚΡ 1.845 -0.0300 -1.63% Όγκος: 8,895 Αξία: 16,346 | ΚΟΡΔΕ 0.483 0.0060 1.24% Όγκος: 422 Αξία: 201 | ΚΟΥΑΛ 1.274 -0.0120 -0.94% Όγκος: 48,467 Αξία: 61,369 | ΚΟΥΕΣ 6.83 -0.0300 -0.44% Όγκος: 37,723 Αξία: 259,743 | ΚΡΙ 24 0.1000 0.42% Όγκος: 3,737 Αξία: 89,507 | ΛΑΒΙ 1.326 -0.0340 -2.56% Όγκος: 112,783 Αξία: 148,767 | ΛΑΜΔΑ 6.99 -0.0100 -0.14% Όγκος: 129,082 Αξία: 902,752 | ΛΑΝΑΚ 1.14 -0.0200 -1.75% Όγκος: 2,265 Αξία: 2,433 | ΛΕΒΠ 0.183 0.0000 0.00% Όγκος: 3,013 Αξία: 497 | ΛΟΥΛΗ 3.88 -0.0700 -1.80% Όγκος: 5,733 Αξία: 22,372 | ΜΑΘΙΟ 0.77 -0.0050 -0.65% Όγκος: 410 Αξία: 315 | ΜΕΒΑ 9.15 -0.3000 -3.28% Όγκος: 2,871 Αξία: 26,587 | ΜΕΝΤΙ 2.5 -0.0200 -0.80% Όγκος: 706 Αξία: 1,747 | ΜΙΓ 3.52 0.0800 2.27% Όγκος: 6,679 Αξία: 22,910 | ΜΙΝ 0.59 -0.0100 -1.69% Όγκος: 55,001 Αξία: 32,781 | ΜΟΗ 36.68 0.1000 0.27% Όγκος: 215,461 Αξία: 7,869,764 | ΜΟΝΤΑ 5.9 0.0000 0.00% Όγκος: 313 Αξία: 1,838 | ΜΟΤΟ 2.51 0.0100 0.40% Όγκος: 22,338 Αξία: 56,021 | ΜΟΥΖΚ 0.61 0.0000 0.00% Όγκος: 350 Αξία: 203 | ΜΠΕΛΑ 24.82 -0.7800 -3.14% Όγκος: 1,029,095 Αξία: 25,711,020 | ΜΠΛΕΚΕΔΡΟΣ 4.32 0.0000 0.00% Όγκος: 1,697 Αξία: 7,329 | ΜΠΡΙΚ 3.12 0.0500 1.60% Όγκος: 47,030 Αξία: 145,589 | ΝΑΚΑΣ 3.62 -0.0200 -0.55% Όγκος: 1,195 Αξία: 4,334 | ΝΑΥΠ 1.41 -0.0050 -0.35% Όγκος: 371 Αξία: 525 | ΝΤΟΠΛΕΡ 0.915 0.0150 1.64% Όγκος: 10,310 Αξία: 9,447 | ΝΤΟΤΣΟΦΤ 27 1.0000 3.70% Όγκος: 1,000 Αξία: 26,700 | ΞΥΛΚ 0.241 -0.0010 -0.41% Όγκος: 11,500 Αξία: 2,783 | ΞΥΛΠ 0.585 0.0000 0.00% Όγκος: 35 Αξία: 22 | ΟΛΘ 37.7 -0.1000 -0.27% Όγκος: 4,779 Αξία: 180,934 | ΟΛΠ 37.7 -0.8000 -2.12% Όγκος: 8,589 Αξία: 324,977 | ΟΛΥΜΠ 2.36 -0.0200 -0.85% Όγκος: 10,134 Αξία: 23,734 | ΟΠΑΠ 15.8 -0.2500 -1.58% Όγκος: 1,704,692 Αξία: 27,038,858 | ΟΡΙΛΙΝΑ 0.822 -0.0140 -1.70% Όγκος: 18,000 Αξία: 14,917 | ΟΤΕ 17.5 -0.1600 -0.91% Όγκος: 970,093 Αξία: 16,990,289 | ΟΤΟΕΛ 12.72 -0.1800 -1.42% Όγκος: 18,812 Αξία: 239,333 | ΠΑΙΡ 0.918 0.0340 3.70% Όγκος: 34 Αξία: 31 | ΠΑΠ 3.7 -0.0700 -1.89% Όγκος: 5,041 Αξία: 18,830 | ΠΕΙΡ 8.12 -0.0040 -0.05% Όγκος: 8,267,282 Αξία: 67,042,993 | ΠΕΡΦ 7.6 -0.1000 -1.32% Όγκος: 15,623 Αξία: 119,834 | ΠΕΤΡΟ 8.56 -0.0600 -0.70% Όγκος: 10,013 Αξία: 86,079 | ΠΛΑΘ 4.04 -0.0600 -1.49% Όγκος: 15,395 Αξία: 62,738 | ΠΡΔ 0.34 -0.0100 -2.94% Όγκος: 51,165 Αξία: 17,702 | ΠΡΕΜΙΑ 1.374 -0.0060 -0.44% Όγκος: 181,426 Αξία: 251,273 | ΠΡΟΝΤΕΑ 5.55 -0.2500 -4.50% Όγκος: 19,403 Αξία: 106,420 | ΠΡΟΦ 7.17 -0.0800 -1.12% Όγκος: 83,820 Αξία: 601,301 | ΡΕΒΟΙΛ 1.76 -0.0450 -2.56% Όγκος: 14,180 Αξία: 25,253 | ΣΑΝΜΕΖΖ 0.148 -0.0006 -0.41% Όγκος: 37,433 Αξία: 5,515 | ΣΑΡ 14.64 0.0000 0.00% Όγκος: 46,633 Αξία: 680,506 | ΣΕΝΤΡ 0.333 -0.0070 -2.10% Όγκος: 4,700 Αξία: 1,564 | ΣΙΔΜΑ 1.87 0.0050 0.27% Όγκος: 1,100 Αξία: 2,025 | ΣΠΕΙΣ 7.1 -0.0400 -0.56% Όγκος: 4,047 Αξία: 28,834 | ΣΠΙ 0.56 -0.0240 -4.29% Όγκος: 6,950 Αξία: 3,942 | ΤΖΚΑ 1.715 -0.0150 -0.87% Όγκος: 5,070 Αξία: 8,638 | ΤΡΑΣΤΟΡ 1.22 -0.0400 -3.28% Όγκος: 2,798 Αξία: 3,508 | ΤΡΕΣΤΑΤΕΣ 1.98 0.0200 1.01% Όγκος: 90,172 Αξία: 177,979 | ΦΑΙΣ 3.78 -0.0900 -2.38% Όγκος: 54,271 Αξία: 205,792 | ΦΒΜΕΖΖ 0.056 -0.0016 -2.86% Όγκος: 516,891 Αξία: 29,297 | ΦΟΥΝΤΛ 1.27 -0.0250 -1.97% Όγκος: 53,305 Αξία: 68,100 | ΦΡΙΓΟ 0.36 -0.0080 -2.22% Όγκος: 75,347 Αξία: 27,223 | ΦΡΛΚ 4.565 -0.0200 -0.44% Όγκος: 133,282 Αξία: 618,262 | ΧΑΙΔΕ 0.75 -0.0100 -1.33% Όγκος: 431 Αξία: 331 |
Καθυστέρηση 15' MetricTrade LTD
-
Η Ευρώπη στρίβει δεξιά και ο «παράγοντας Σαμαράς» αλλάζει το σκηνικό στην Ελλάδα
-
Optima Bank: «Buy» από UBS με τιμή-στόχο 16 ευρώ – Βλέπει αύξηση κερδών 22% ετησίως
-
ΔΕΗ: Η AXIA Alpha Finance ανεβάζει τον πήχη στα 29,10 ευρώ – ΑΠΕ και data centers αλλάζουν το story
Αύξηση κερδών και εσόδων
Στο Α’ Εξάμηνο του 2026, ο κύκλος εργασιών ανήλθε σε €649 εκατ., ενώ τα μεικτά κέρδη έφτασαν τα €82 εκατ. και αυξήθηκαν κατά 11%. Τα κέρδη EBITDA του Ομίλου αυξήθηκαν κατά 38% και έφτασαν τα €91 εκατ., ενώ σε pro forma βάση αυξήθηκαν κατά 85% και έφτασαν τα €120 εκατ., σε σύγκριση με πέρυσι. Σημαντικός λόγος της βελτίωσης αυτής ήταν η αύξηση του περιθωρίου EBITDA από 11% σε 15% σε σχέση με την αντίστοιχη περυσινή περίοδο, αλλά και η περαιτέρω επιχειρησιακή αναδιοργάνωση του Ομίλου. Τα προ φόρων κέρδη διατηρήθηκαν σε ικανοποιητικά επίπεδα (€11 εκατ.), ενώ σε pro forma βάση ανήλθαν σε €37 εκατ., αυξημένα κατά 114%.
Ισχυρή ρευστότητα και ανεκτέλεστο
Επιπλέον, ο Όμιλος AKTOR ενίσχυσε τη ρευστότητά του, διαθέτοντας ισχυρά ταμειακά διαθέσιμα ύψους €1,1 δισ. (pro forma) και σημαντικά ίδια κεφάλαια ύψους €1 δισ. (+157%). Ο καθαρός δανεισμός ανήλθε στα €429 εκατ. και η σχέση του ως προς τα προσαρμοσμένα pro forma κέρδη EBITDA φτάνει το 1,9x, γεγονός που αντανακλά υγιή χρηματοοικονομική βάση, ετοιμότητα για επενδύσεις και πιστή τήρηση της στρατηγικής για διατήρηση χαμηλού δανεισμού. Παρά την υλοποίηση έργων αξίας €500 εκατ. στο Α’ Εξάμηνο του 2026, το ανεκτέλεστο του Ομίλου παρέμεινε σε υψηλά επίπεδα και ανήλθε σε €4,5 δισ. Εξ αυτών το 67% αφορά υπογεγραμμένες συμβάσεις και το 33% συμβάσεις προς υπογραφή. Στις 24 Σεπτεμβρίου 2026 η κεφαλαιοποίηση του Ομίλου ανερχόταν σε €2,6 δισ.Κοσμογονικό έτος το 2026
Σχολιάζοντας τα οικονομικά αποτελέσματα του Α’ Εξάμηνου του 2026, ο Πρόεδρος και Διευθύνων Σύμβουλος του Ομίλου AKTOR, κ. Αλέξανδρος Εξάρχου δήλωσε: «To 2026 έχει κοσμογονικά χαρακτηριστικά για τον Όμιλο AKTOR. Οι πρόσφατες εξαγορές μας άρχισαν να ενσωματώνονται στα οικονομικά αποτελέσματα και δίνουν μία πολύ καλή πρόγευση του τι έπεται και ποιο θα είναι το μέλλον του Ομίλου AKTOR. Στην κορυφαία μας προτεραιότητα – τα έργα ΣΔΙΤ και Παραχώρησης – συμφωνήσαμε να αποκτήσουμε σημαντικό ποσοστό στον Βόρειο Οδικό Άξονα Κρήτης, το μεγαλύτερο έργο υποδομής σήμερα στην Ελλάδα, διευρύνοντας το χαρτοφυλάκιό μας. Στο LNG ξεκινήσαμε να δίνουμε σάρκα και οστά στον Κάθετο Διάδρομο: Φέραμε τις πρώτες ποσότητες αμερικανικού LNG στην Ευρώπη, διπλασιάσαμε τις δεσμευτικές ποσότητες από τον προμηθευτή μας και εξασφαλίσαμε τις πρώτες μακροχρόνιες συμβάσεις με τους πελάτες μας, ενώ παράλληλα συμφωνήσαμε να συμμετέχουμε στην ανάπτυξη του νέου FSRU της Ελλάδας που θα μας προσφέρει ανταγωνιστικό πλεονέκτημα στην αγορά. Εισερχόμαστε δυναμικά στην κυκλική οικονομία, μέσα από την εξαγορά των εταιρειών ΗΛΕΚΤΩΡ και ΘΑΛΗΣ, έναν τομέα στον οποίο θα επενδύσουμε στρατηγικά και θα μας απασχολήσει έντονα στο μέλλον. Ενισχύουμε το χαρτοφυλάκιο των ΑΠΕ και της Αποθήκευσης, με μεγάλες επενδύσεις, ώστε να συμβάλλουμε στον στόχο για επαναλαμβανόμενα έσοδα στο μέλλον. Διευρύνουμε τις στρατηγικές μας συνεργασίες στην αγορά ώστε να είμαστε στην καλύτερη δυνατή θέση για να εκμεταλλευτούμε τις ευκαιρίες που έρχονται. Εν ολίγοις, βλέπουμε το αναπτυξιακό μας όραμα για έναν πολυσχιδή όμιλο υποδομών να υλοποιείται και να φέρνει αποτέλεσμα». Και ο κ. Εξάρχου συμπληρώνει: «Και δεν σταματάμε εδώ. Το καλοκαίρι ολοκληρώσαμε τη μεγαλύτερη άντληση κεφαλαίων στην ιστορία μας, μέσα από την επιτυχημένη ΑΜΚ ύψους €650 εκατ. και την έκδοση ομολογιακού δανείου €300 εκατ., που μας προσφέρουν μία ισχυρή κεφαλαιακή βάση για να υλοποιήσουμε το μεγάλο επενδυτικό πρόγραμμα των €3 δισ. ώστε έως το 2031, να παράγουμε κέρδη από πλήθος δραστηριοτήτων και να θωρακίσουμε την κορυφαία μας θέση στην αγορά της Νοτιοανατολικής Ευρώπης».Το επενδυτικό πλάνο των €3 δισ.
Μετά την επιτυχημένη άντληση κεφαλαίων ύψους €950 εκατ. μέσω ΑΜΚ και Ομολογιακής Έκδοσης, ο Όμιλος AKTOR διαθέτει επάρκεια πόρων ώστε να χρηματοδοτήσει πλήρως το επενδυτικό πλάνο των €3 δισ. με ορίζοντα υλοποίησης έως το 2031 και μακροπρόθεσμο στόχο την παραγωγή κερδών EBITDA μεγαλύτερα των €600 εκατ. μέσα από την ανάπτυξη νέων δραστηριοτήτων.Ο Τομέας Κατασκευών «ατμομηχανή» της ανάπτυξης
Ο Τομέας Κατασκευών του Ομίλου AKTOR κατάφερε pro forma να αυξήσει τα προ φόρων κέρδη κατά 160%, σε €39 εκατ. από €15 πέρυσι,, παρά τη μείωση των εσόδων του κατά 1%, καθώς διατήρησε ένα υψηλό περιθώριο μεικτής κερδοφορίας (14%) επιτυγχάνοντας ταυτόχρονα τη μείωση των λειτουργικών δαπανών, μέσα από την επιλογή κερδοφόρων και υψηλής ποιότητας έργων, καθώς και τη χρήση ψηφιακών τεχνολογιών για τον καλύτερο έλεγχο του κόστους.Έμφαση στην κυκλική οικονομία και τα έργα υδατικής διαχείρισης
Ο Όμιλος AKTOR εκτιμά ότι η πλήρης ενσωμάτωση των εταιρειών ΘΑΛΗΣ, ΗΛΕΚΤΩΡ και ΕΝΤΕΛΕΧΕΙΑ θα συμβάλλει αποφασιστικά στη διατήρηση υψηλής κερδοφορίας στο ορατό μέλλον. Ειδικά για τις δύο πρώτες, τις οποίες θα ελέγχει κατά 75% μετά την ολοκλήρωση της εξαγοράς, στο πλαίσιο στρατηγικής συνεργασίας με τον Όμιλο ΜΟΤΟΡ ΟΪΛ, ο οποίος θα ελέγχει το 25% αυτών, αναμένεται ότι θα προσφέρουν στον Όμιλο στρατηγικό πλεονέκτημα και νέες δυνατότητες, ώστε να αξιοποιηθούν κατά τον βέλτιστο τρόπο οι επικείμενες ευκαιρίες της αγοράς, καθώς η Ελλάδα χρειάζεται μεγάλα έργα ανακύκλωσης απορριμμάτων, ενώ αναμένεται η δημοπράτηση μεγάλου αριθμού έργων περιβάλλοντος συνολικού ύψους έως και €3 δισ. τα επόμενα χρόνια. Το συνολικό EBITDA των δύο εταιρειών, οι οποίες διαθέτουν αξιοσημείωτα μερίδια στις αγορές τους, έχουν υπό κατασκευή 10 έργα μονάδων απορριμμάτων και ανεκτέλεστο περίπου €1 δισ. , ανήλθε το 2025 σε €41 εκατ. Ο Τομέας των περιβαλλοντικών έργων διευρύνεται και από τη στρατηγική συνεργασία του Ομίλου AKTOR με την Suez International, ενός κορυφαίου διεθνούς ομίλου στον κύκλο του νερού, που θα συμβάλλει στον σχηματισμό ενός νέου, ολοκληρωμένου και καθετοποιημένου πυλώνα δραστηριότητας στην κυκλική οικονομία και στην κατάλληλη τοποθέτηση του Ομίλου στην αγοράΣτρατηγική στροφή σε έργα ΣΔΙΤ – Παραχώρησης
Ο Όμιλος AKTOR συμμετέχει σήμερα σε 17 έργα ΣΔΙΤ και Παραχώρησης ως ανάδοχος ή μειοδότης. Το προσαρμοσμένο EBITDA του Τομέα ΣΔΙΤ – Παραχώρησης αυξήθηκε στο Α’ Εξάμηνο κατά 63% σε σχέση με την αντίστοιχη περυσινή περίοδο, επιτυγχάνοντας περιθώριο EBITDA 62% (αύξηση κατά 16%), χάρη στην πλήρη ενσωμάτωση της ΑΚΤΩΡ Παραχωρήσεις και την καλή πορεία των εν λειτουργία αυτοκινητοδρόμων με διόδια, στους οποίους συμμετέχει. Παράλληλα, ο Όμιλος συμμετέχει σε πάνω από 25 σχετικούς διαγωνισμούς και είναι κατάλληλα τοποθετημένος ώστε να διευρύνει το χαρτοφυλάκιο έργων ΣΔΙΤ – Παραχώρησης με έργα νέας γενιάς. Επιπλέον, κατά τη διάρκεια της χρήσης, συμφώνησε να αποκτήσει σημαντική συμμετοχή στο έργο Παραχώρησης του Βορείου Βόρειο Οδικού Άξονα Κρήτης (ΒΟΑΚ), το οποίο είναι το μεγαλύτερο στην Ελλάδα.Επενδύσεις σε ΑΠΕ και Αποθήκευση
Ο Όμιλος αναπτύσσει αποφασιστικά ένα ισχυρό χαρτοφυλάκιο έργων ΑΠΕ και Αποθήκευσης, στοχεύοντας μεσοπρόθεσμα σε ένα χαρτοφυλάκιο 520MW, στο οποίο περιλαμβάνονται και Συστήματα Αποθήκευσης ισχύος 100MW και το οποίο ενισχύεται από στοχευμένες εξαγορές. Το χαρτοφυλάκιο αυτό αναμένεται να έχει τεθεί σε λειτουργία ή να τελεί υπό διασύνδεση, έως το τέλος του έτους και θα συμβάλλει στην αύξηση των κερδών EBITDA του Τομέα, ενώ η σταδιακή ενεργοποίηση των συστημάτων αποθήκευσης θα θωρακίσει περαιτέρω τα οικονομικά του, προστατεύοντάς τον Όμιλο από τις αρνητικές τιμές και τις υποχρεωτικές διακοπές παραγωγής (curtailment). Το επενδυτικό πλάνο του Ομίλου στοχεύει στην ανάπτυξη ενός ολοκληρωμένου χαρτοφυλακίου ΑΠΕ ισχύος 1.2GW έως το 2031, με κύριο χαρακτηριστικό την διαφοροποίηση και την παράλληλη επέκταση στα αιολικά πάρκα ώστε να εξασφαλιστεί ισορροπία στις πηγές ενέργειας και ταμειακή σταθερότητα. Παράλληλα, ο Όμιλος AKTOR συνεχίζει την επέκταση του Τομέα ΑΠΕ, με την πρόσφατη στρατηγική συνεργασία με τη ΔΕΠΑ Εμπορίας για την από κοινού ανάπτυξη έργων ΑΠΕ και αποθήκευσης, συνολικής ισχύος άνω των 470 MW, στα οποία ο Όμιλος AKTOR θα συμμετέχει με ποσοστό 51% και η ΔΕΠΑ Εμπορίας με 49%. Επιπλέον, ο Όμιλος δρομολογεί μεγάλες επενδύσεις σε Συστήματα Αποθήκευσης, εισερχόμενος στο μεγάλο έργο Αντλησιοταμίευσης της Δυτικής Μακεδονίας, προϋπολογισμού €1 δισ. και με στόχο ισχύ 1GW, συμβάλλοντας έτσι αποφασιστικά στην διαφοροποίηση του Τομέα.Η ανάπτυξη του Τομέα LNG
Ο Όμιλος AKTOR σχηματίζει μία ολοκληρωμένη πλατφόρμα LNG με στόχο την εξασφάλιση της προμήθειας και την ενεργειακή θωράκιση της Νοτιοανατολικής Ευρώπης από τις διακυμάνσεις των τιμών του φυσικού αερίου, μέσω του Κάθετου Διαδρόμου και ήδη, η θυγατρική Atlantic SEE LNG Trade, στην οποία ο Όμιλος συμμετέχει κατά 60% και η ΔΕΠΑ Εμπορίας κατά 40%, έχει συμφωνήσει τον διπλασιασμό των συμβασιοποιημένων ποσοτήτων από τις ΗΠΑ. Επιπλέον, στο Α’ Εξάμηνο του 2026, ο Όμιλος υπέγραψε μακροχρόνιες δεσμευτικές συμφωνίες για την πώληση LNG σε Αλβανία και Βοσνία – Ερζεγοβίνη, αντίστοιχα, συνολικού όγκου 1.5 bcm κατ’ έτος, καθιστώντας πραγματικότητα τον Κάθετο Διάδρομο. Παράλληλα, στο πλαίσιο της στρατηγικής συνεργασίας με τον Όμιλο ΜΟΤΟΡ ΟΪΛ έχει συμφωνήσει την εξαγορά του 50% της εταιρείας Dioriga Gas, η οποία αναπτύσσει το 2ο FSRU της Ελλάδας. Ο συνδυασμός υποδομής και μακροχρόνιων συμβάσεων προσφέρει καλύτερο έλεγχο στην αλυσίδα αξίας και ανταγωνιστικό πλεονέκτημα για τον Όμιλο.Το Facility Management ενισχύει τον Όμιλο
Ο Τομέας Διαχείρισης Εγκαταστάσεων έχει ενισχυθεί ώστε να παρέχει ολιστικές υπηρεσίες και συμβάλλει στη διεύρυνση του αποτυπώματος και την κερδοφορία του Ομίλου. Ο Όμιλος απασχολεί σχεδόν 3.000 ανθρώπους στον Τομέα, σε Ελλάδα, Κατάρ και Ηνωμένα Αραβικά Εμιράτα, αντίστοιχα και εξασφάλισε πρόσφατα μία μεγάλη σύμβαση ύψους €130 εκατ. για την διαχείριση εγκαταστάσεων στον διεθνή αερολιμένα Hammad του Κατάρ.Διαβάστε ακόμη:
-
Η Ευρώπη στρίβει δεξιά και ο «παράγοντας Σαμαράς» αλλάζει το σκηνικό στην Ελλάδα
-
Optima Bank: «Buy» από UBS με τιμή-στόχο 16 ευρώ – Βλέπει αύξηση κερδών 22% ετησίως
-
ΔΕΗ: Η AXIA Alpha Finance ανεβάζει τον πήχη στα 29,10 ευρώ – ΑΠΕ και data centers αλλάζουν το story
HelleniQ Energy: Με ισχυρή κερδοφορία στο τρίτο τρίμηνο
Για τη HelleniQ Energy, η Goldman Sachs προβλέπει προσαρμοσμένο EBITDA 858 εκατ. ευρώ στο τρίτο τρίμηνο του 2026, αυξημένο κατά 135% σε ετήσια βάση και κατά 94% σε σχέση με το δεύτερο τρίμηνο. Η δραστηριότητα διύλισης αναμένεται να συνεισφέρει 747 εκατ. ευρώ EBITDA, από 318 εκατ. ευρώ το προηγούμενο τρίμηνο. Η εταιρεία βρίσκεται σε ιδιαίτερα ευνοϊκή θέση λόγω της υψηλής έκθεσής της στα μεσαία αποστάγματα, τα οποία αντιπροσωπεύουν περίπου το 50% του μίγματος προϊόντων της. Θετικά λειτουργεί και η επιστροφή της παραγωγής μετά την ολοκλήρωση της συντήρησης στον Ασπρόπυργο στο τέλος του δεύτερου τριμήνου, με τους όγκους διύλισης να αναμένονται αυξημένοι κατά περίπου 6% σε τριμηνιαία βάση. Η προγραμματισμένη συντήρηση στη Θεσσαλονίκη έχει μετατεθεί για το 2027, περιορίζοντας τις λειτουργικές πιέσεις στο δεύτερο εξάμηνο. Η θετική εικόνα αντισταθμίζεται εν μέρει από τα μέτρα στήριξης στις τιμές των καυσίμων. Η Goldman Sachs εκτιμά κόστος άνω των 20 εκατ. ευρώ τον Αύγουστο και περίπου 30 εκατ. ευρώ τον Σεπτέμβριο, μαζί με συνεισφορά 25 εκατ. ευρώ για την αντιμετώπιση των επιπτώσεων των πυρκαγιών. Τα προσαρμοσμένα καθαρά κέρδη εκτιμώνται στα 557 εκατ. ευρώ, από 193 εκατ. ευρώ ένα χρόνο νωρίτερα, με τα κέρδη ανά μετοχή να διαμορφώνονται στα 1,82 ευρώ. Για τη HelleniQ Energy, η νέα τιμή στόχος των 20 ευρώ συνεπάγεται περιθώριο ανόδου περίπου 16%. Η αποτίμηση βασίζεται σε άθροισμα των επιμέρους δραστηριοτήτων, με τη διύλιση να αποτιμάται στις 4,8 φορές το EBITDA του 2028, την εμπορία καυσίμων στις 6 φορές, τα πετροχημικά στις 5,5 φορές, τις ανανεώσιμες πηγές στις 9 φορές και την ηλεκτρική ενέργεια και το φυσικό αέριο στις 6 φορές. Η Goldman Sachs προβλέπει απόδοση ελεύθερων ταμειακών ροών περίπου 28% για τη HelleniQ Energy το 2026 και 21% το 2027.Ισχυρό τρίμηνο για τη Motor Oil
Ισχυρό τρίτο τρίμηνο αναμένει η Goldman Sachs και για τη Motor Oil. Τα προσαρμοσμένα EBITDA προβλέπονται στα 842 εκατ. ευρώ, αυξημένα κατά 116% σε ετήσια βάση και κατά 44% σε τριμηνιαία βάση. Η διύλιση εκτιμάται ότι θα συνεισφέρει 705 εκατ. ευρώ EBITDA, έναντι 466 εκατ. ευρώ το δεύτερο τρίμηνο και 296 εκατ. ευρώ στο τρίτο τρίμηνο του 2025. Το προσαρμοσμένο περιθώριο διύλισης τοποθετείται στα 295 δολάρια ανά τόνο, από 192 δολάρια το προηγούμενο τρίμηνο. Η Motor Oil επωφελείται επίσης από τα ισχυρά περιθώρια στα μεσαία αποστάγματα, αν και η Goldman Sachs αναμένει κάποια επίπτωση από τη συντήρηση διάρκειας 30 ημερών στο διυλιστήριο της Κορίνθου, η οποία ξεκίνησε στα μέσα Σεπτεμβρίου. Η χρονική στιγμή περιορίζει πάντως την επίδραση στο τρίτο τρίμηνο, ενώ ενδέχεται να υπάρξει μικρή επιβάρυνση στους όγκους και στο μίγμα προϊόντων προς το τέλος της περιόδου. Τα προσαρμοσμένα καθαρά κέρδη της Motor Oil υπολογίζονται στα 567 εκατ. ευρώ, αυξημένα κατά 89% σε ετήσια βάση, ενώ τα προσαρμοσμένα κέρδη ανά μετοχή εκτιμώνται στα 5,23 ευρώ. Για τη Motor Oil, η τιμή στόχος των 72 ευρώ αντιστοιχεί σε περιθώριο ανόδου περίπου 9%. Η Goldman Sachs εφαρμόζει πολλαπλασιαστή 4,8 φορές στη διύλιση, 6 φορές στην εμπορία, 9 φορές στις ανανεώσιμες πηγές και 6 φορές στην ηλεκτρική ενέργεια και το φυσικό αέριο. Η Goldman Sachs προβλέπει απόδοση ελεύθερων ταμειακών ροών για τη Motor Oil 24% το 2026 και 16% το 2027.Αναβαθμίσεις για 2027 και 2028
Η Goldman Sachs διατηρεί ουσιαστικά αμετάβλητες τις εκτιμήσεις της για το 2026, καθώς η ενίσχυση των περιθωρίων προϊόντων αντισταθμίζεται από υψηλότερες παραδοχές για το κόστος αργού. Ωστόσο, αναθεωρεί ανοδικά τις εκτιμήσεις για τα επόμενα έτη. Για τη HelleniQ Energy, το EBITDA του 2027 αυξάνεται κατά 5% στα 2,244 δισ. ευρώ και του 2028 κατά 13% στα 1,304 δισ. ευρώ. Για τη Motor Oil, οι αντίστοιχες αναβαθμίσεις είναι 3% στα 2,160 δισ. ευρώ και 9% στα 1,280 δισ. ευρώ. Ιδιαίτερη σημασία έχει και η απόκλιση από τις συγκλίνουσες εκτιμήσεις της αγοράς. Οι προβλέψεις της Goldman Sachs για το EBITDA της HelleniQ Energy βρίσκονται 32% πάνω από τη μέση εκτίμηση για το 2026 και 48% για το 2027. Για τη Motor Oil, η διαφορά φτάνει το 62% και 58% αντίστοιχα. Ο οίκος επισημαίνει επίσης ότι οι παραδοχές του για τα περιθώρια διύλισης εξακολουθούν να βρίσκονται χαμηλότερα από τις προθεσμιακές τιμές της αγοράς, αφήνοντας περιθώριο για περαιτέρω ανοδικές αναθεωρήσεις στα κέρδη εάν οι σημερινές συνθήκες διατηρηθούν περισσότερο από όσο προβλέπεται.Διαβάστε ακόμη:
-
Η Ευρώπη στρίβει δεξιά και ο «παράγοντας Σαμαράς» αλλάζει το σκηνικό στην Ελλάδα
-
Optima Bank: «Buy» από UBS με τιμή-στόχο 16 ευρώ – Βλέπει αύξηση κερδών 22% ετησίως
-
ΔΕΗ: Η AXIA Alpha Finance ανεβάζει τον πήχη στα 29,10 ευρώ – ΑΠΕ και data centers αλλάζουν το story
Νέο πεδίο πολιτικής σύγκρουσης διαμορφώνεται γύρω από το ενεργειακό κόστος, την ώρα που οι διεθνείς ανατιμήσεις σε πετρέλαιο και φυσικό αέριο επαναφέρουν την πίεση σε νοικοκυριά και επιχειρήσεις.
Το ζήτημα δεν αφορά πλέον μόνο τις διεθνείς αγορές ή τις τιμές στη χονδρεμπορική αγορά ηλεκτρικής ενέργειας. Περνά απευθείας στον οικογενειακό προϋπολογισμό, στο κόστος των μετακινήσεων, στη θέρμανση και στα λειτουργικά έξοδα των επιχειρήσεων.
Και ακριβώς επειδή η ενέργεια συνδέεται άμεσα με την καθημερινότητα, μετατρέπεται εκ νέου σε πολιτικό στοίχημα.
Το Μαξίμου ζυγίζει τις επόμενες κινήσεις
Η κυβέρνηση βρίσκεται μπροστά σε μια δύσκολη εξίσωση: να περιορίσει τις συνέπειες των ανατιμήσεων χωρίς να ανοίξει έναν νέο κύκλο μόνιμων δημοσιονομικών επιβαρύνσεων.
Στο κυβερνητικό επιτελείο επισημαίνουν ότι σημαντικό μέρος της σημερινής πίεσης προέρχεται από τις διεθνείς τιμές και τις εξελίξεις στις ενεργειακές αγορές. Παράλληλα, όμως, εξετάζονται παρεμβάσεις εφόσον η κατάσταση δεν παρουσιάσει βελτίωση.
Στο επίκεντρο βρίσκονται το επίδομα θέρμανσης, η αγορά καυσίμων και πιθανές πρόσθετες ενισχύσεις για την αντιμετώπιση του ενεργειακού κόστους.
Ο υπουργός Περιβάλλοντος και Ενέργειας Σταύρος Παπασταύρου έχει αφήσει ανοιχτό το ενδεχόμενο συγκεκριμένων μέτρων στην περίπτωση που δεν υπάρξει αποκλιμάκωση στις τιμές του πετρελαίου θέρμανσης.
Την ίδια ώρα, η κυβέρνηση επιχειρεί να ανοίξει και τη συζήτηση για την επόμενη ημέρα. Ο σχεδιασμός του υπουργείου Περιβάλλοντος και Ενέργειας περιλαμβάνει παρεμβάσεις στα δίκτυα, στην αποθήκευση ενέργειας και στην εξοικονόμηση, με στόχο τη σταδιακή αποκλιμάκωση του κόστους ηλεκτρικής ενέργειας τα επόμενα χρόνια.
Το κυβερνητικό μήνυμα, επομένως, κινείται σε δύο χρόνους: μέτρα για την τρέχουσα πίεση και επενδύσεις που υποστηρίζεται ότι μπορούν να περιορίσουν το ενεργειακό κόστος σε βάθος χρόνου.
Η αντιπολίτευση σηκώνει το θέμα
Στην αντίπερα όχθη, τα κόμματα της αντιπολίτευσης επιχειρούν να μετατρέψουν τις αυξήσεις στην ενέργεια σε βασικό πεδίο πολιτικής αντιπαράθεσης.
Το επιχείρημά τους είναι ότι η διεθνής συγκυρία δεν μπορεί να αποτελεί τη μοναδική εξήγηση για την επιβάρυνση των καταναλωτών. Στο στόχαστρο μπαίνουν οι επιλογές της κυβέρνησης στην αγορά ενέργειας, η εξάρτηση από το φυσικό αέριο, η φορολογική πολιτική αλλά και ο τρόπος με τον οποίο υλοποιείται η ενεργειακή μετάβαση.
Το ΠΑΣΟΚ, με τον Νίκο Ανδρουλάκη, έχει επανειλημμένα αναδείξει το κόστος της ενέργειας ως ζήτημα που επηρεάζει άμεσα τα νοικοκυριά και την ανταγωνιστικότητα των επιχειρήσεων. Στην κριτική του περιλαμβάνονται οι κυβερνητικές επιλογές για το ενεργειακό μείγμα, η εξάρτηση από το φυσικό αέριο και η ανάπτυξη των ΑΠΕ.
Ο ΣΥΡΙΖΑ επικεντρώνει περισσότερο την παρέμβασή του στην κοινωνική διάσταση της ενεργειακής μετάβασης. Στο πλαίσιο αυτό έχει θέσει κοινοβουλευτικά ζητήματα για την απολιγνιτοποίηση, υποστηρίζοντας ότι η μετάβαση πρέπει να συνδυάζεται με ενεργειακή ασφάλεια, προστασία της απασχόλησης και μέτρα κοινωνικής προστασίας.
Έτσι, η πολιτική αντιπαράθεση δεν περιορίζεται πλέον στο αν θα υπάρξει επιδότηση ή ενίσχυση. Αφορά συνολικά το μοντέλο με το οποίο η χώρα παράγει, διανέμει και τιμολογεί την ενέργεια.

Η ακρίβεια περνά από τον λογαριασμό στην καθημερινότητα
Το ενεργειακό ζήτημα αποκτά ιδιαίρη πολιτική βαρύτητα επειδή λειτουργεί ως «αλυσίδα» ανατιμήσεων.
Το ηλεκτρικό ρεύμα επηρεάζει τα νοικοκυριά και τις επιχειρήσεις. Τα καύσιμα αυξάνουν το κόστος μετακίνησης και μεταφοράς. Η θέρμανση αποτελεί έναν ακόμη μεγάλο πονοκέφαλο για τις οικογένειες, ενώ το αυξημένο ενεργειακό κόστος μεταφέρεται σε σειρά προϊόντων και υπηρεσιών.
Η πραγματική πολιτική δοκιμασία, επομένως, δεν βρίσκεται μόνο στις τιμές της ενέργειας. Βρίσκεται στο κατά πόσο οι αυξήσεις θα μετατραπούν σε νέα πίεση στο διαθέσιμο εισόδημα.
Εκεί αναμένεται να εστιαστεί και η επόμενη αντιπαράθεση. Η κυβέρνηση θα επιδιώξει να παρουσιάσει τις παρεμβάσεις της ως στοχευμένη στήριξη, ενώ η αντιπολίτευση θα πιέσει για μεγαλύτερη κρατική παρέμβαση και θα αμφισβητήσει την αποτελεσματικότητα των μέτρων.

Το μεγάλο στοίχημα είναι ο χειμώνας
Όλα πλέον οδηγούν στους επόμενους μήνες.
Εάν οι διεθνείς τιμές παραμείνουν σε υψηλά επίπεδα, η πίεση για πρόσθετα μέτρα αναμένεται να ενταθεί. Το ενδιαφέρον θα στραφεί κυρίως στο κόστος θέρμανσης, στις τιμές των καυσίμων και στους λογαριασμούς ηλεκτρικής ενέργειας.
Για την κυβέρνηση, το ζητούμενο είναι να παρέμβει χωρίς να διαταράξει τη δημοσιονομική ισορροπία. Για την αντιπολίτευση, το ενεργειακό κόστος αποτελεί ένα ακόμη μέτωπο μέσω του οποίου επιχειρεί να αυξήσει την πίεση προς το κυβερνητικό στρατόπεδο.
Το επόμενο διάστημα θα δείξει εάν η νέα ενεργειακή πίεση θα παραμείνει ένα προσωρινό πρόβλημα των διεθνών αγορών ή εάν θα εξελιχθεί σε ένα ευρύτερο ζήτημα κόστους ζωής.
Σε κάθε περίπτωση, η πολιτική συζήτηση έχει ήδη μετακινηθεί. Το ερώτημα δεν είναι πλέον μόνο πόσο ακριβαίνει η ενέργεια, αλλά πόσο από αυτό το κόστος φτάνει τελικά στον πολίτη και ποιος καλείται να το απορροφήσει.
Διαβάστε ακόμη:
- Η Ντόρα πήρε το όπλο της – Θέλει το Επικρατείας, επιζητεί ηγετικό ρόλο
- «Εμφύλιος» στη βιομηχανία με βαριές κατηγορίες κατά Θεοδωρόπουλου
- Η ALCO φέρνει «νευρική κρίση» και ανατροπές στο επιτελείο Τσίπρα
- Κερδοσκοπία στις πλάτες των καταναλωτών με τη «μαϊμού» φέτα
Διαβάστε ακόμη:
- Η Ντόρα πήρε το όπλο της – Θέλει το Επικρατείας, επιζητεί ηγετικό ρόλο
- «Εμφύλιος» στη βιομηχανία με βαριές κατηγορίες κατά Θεοδωρόπουλου
- Η ALCO φέρνει «νευρική κρίση» και ανατροπές στο επιτελείο Τσίπρα
- Κερδοσκοπία στις πλάτες των καταναλωτών με τη «μαϊμού» φέτα
Ο νέος κύκλος δαπανών με οδηγούς AI, data centers και άμυνα
Η τωρινή αύξηση του χρέους διαφέρει από προηγούμενους κύκλους, καθώς δεν συνδέεται μόνο με την ανάκαμψη μετά την πανδημία ή την περίοδο των εξαιρετικά χαμηλών επιτοκίων. Το IIF επισημαίνει ότι η νέα συσσώρευση χρέους τροφοδοτείται από έναν κύκλο στρατηγικών επενδύσεων μεγάλης κλίμακας, με επίκεντρο την τεχνητή νοημοσύνη, τις ψηφιακές υποδομές και την ενεργειακή ασφάλεια. Οι επενδύσεις σε data centers και υποδομές τεχνητής νοημοσύνης έχουν οδηγήσει σε σημαντική αύξηση του εταιρικού δανεισμού, καθώς οι επιχειρήσεις χρηματοδοτούν έναν νέο τεχνολογικό αγώνα δρόμου. Παράλληλα, η γεωπολιτική αβεβαιότητα και η ανάγκη ενίσχυσης της άμυνας έχουν αυξήσει τις δημόσιες δαπάνες, ιδιαίτερα στην Ευρώπη, δημιουργώντας πρόσθετες πιέσεις στους κρατικούς προϋπολογισμούς. Οι ενεργειακές αναταράξεις που ακολούθησαν τη σύγκρουση ΗΠΑ – Ιράν ενίσχυσαν περαιτέρω τις δημοσιονομικές παρεμβάσεις, καθώς οι κυβερνήσεις επιχείρησαν να περιορίσουν τις επιπτώσεις από το αυξημένο κόστος ενέργειας για επιχειρήσεις και νοικοκυριά.Το αγκάθι της εκτίναξης του κόστους εξυπηρέτησης
Παρότι ο λόγος παγκόσμιου χρέους προς ΑΕΠ έχει υποχωρήσει από την κορύφωση της πανδημίας, κυρίως λόγω του υψηλότερου πληθωρισμού και της αύξησης του ονομαστικού ΑΕΠ, το IIF προειδοποιεί ότι η εικόνα αυτή δεν αποτυπώνει πλήρως την πίεση που δημιουργείται. Το πραγματικό πρόβλημα βρίσκεται στην αύξηση του κόστους εξυπηρέτησης του χρέους. Η μετάβαση από την εποχή των πολύ χαμηλών επιτοκίων σε ένα περιβάλλον υψηλότερου κόστους χρηματοδότησης σημαίνει ότι οι κυβερνήσεις και επιχειρήσεις καλούνται να αναχρηματοδοτήσουν παλαιότερες υποχρεώσεις με σημαντικά ακριβότερους όρους. Σύμφωνα με το ινστιτούτο, οι ανεπτυγμένες οικονομίες κατέβαλαν τον τελευταίο χρόνο περισσότερα από 3,5 τρισ. δολάρια σε τόκους μόνο για διεθνώς διαπραγματεύσιμα κρατικά ομόλογα. Το ποσό αυτό ξεπερνά τις εκτιμώμενες παγκόσμιες δαπάνες για τεχνητή νοημοσύνη, άμυνα και ενέργεια, οι οποίες ανέρχονται αντίστοιχα σε περίπου 2,6 τρισ., 3,1 τρισ. και 3,4 τρισ. δολάρια.Το «τείχος» των 30 τρισ. δολαρίων στις αναχρηματοδοτήσεις
Ο μεγαλύτερος κίνδυνος για τις αγορές αφορά το τεράστιο κύμα λήξεων χρέους που θα πρέπει να αναχρηματοδοτηθεί τα επόμενα χρόνια. Το IIF προειδοποιεί για ένα «τείχος» λήξεων άνω των 30 τρισ. δολαρίων, καθώς κυβερνήσεις και επιχειρήσεις σε ανεπτυγμένες και αναδυόμενες αγορές θα πρέπει να αντικαταστήσουν παλαιότερο και φθηνότερο δανεισμό. Οι αναδυόμενες οικονομίες αντιμετωπίζουν ανάγκες αναχρηματοδότησης άνω των 9 τρισ. δολαρίων, ενώ οι ανεπτυγμένες αγορές καλούνται να καλύψουν περισσότερα από 20 τρισ. δολάρια σε ομόλογα και δάνεια που λήγουν. Ιδιαίτερη ανησυχία προκαλεί η έκθεση επιχειρήσεων που είχαν εξασφαλίσει χρηματοδότηση κατά την περίοδο των μηδενικών επιτοκίων. Είναι χαρακτηριστικό πως, μια εταιρεία που δανειζόταν με κόστος 2,5% το 2020, μπορεί σήμερα να βρεθεί αντιμέτωπη με κόστος αναχρηματοδότησης 5% έως 7%.Η πίεση στα κρατικά ομόλογα και ο κίνδυνος μετάδοσης
Η αυξημένη ανάγκη κρατικού δανεισμού έχει οδηγήσει σε επίπεδα-ρεκόρ τις εκδόσεις ομολόγων διεθνώς, την ώρα που οι επενδυτές απαιτούν υψηλότερες αποδόσεις για να διακρατήσουν κρατικό χρέος. Η αύξηση των αποδόσεων σε πολυετή υψηλά επιβαρύνει τους προϋπολογισμούς, καθώς μεγαλύτερο μέρος των κρατικών εσόδων κατευθύνεται πλέον στην πληρωμή τόκων. Παράλληλα, αρκετές κυβερνήσεις στρέφονται περισσότερο σε βραχυπρόθεσμο δανεισμό, καθώς τα έντοκα γραμμάτια προσφέρουν χαμηλότερο κόστος σε σχέση με τις μακροπρόθεσμες εκδόσεις. Στις ΗΠΑ, αναμένεται έκδοση έως και 1 τρισ. δολαρίων σε βραχυπρόθεσμα έντοκα γραμμάτια μέσα στον επόμενο χρόνο, αυξάνοντας όμως την ευαισθησία του κόστους χρέους στις μεταβολές των επιτοκίων. Παρά το τεράστιο μέγεθος του χρέους, οι αγορές παραμένουν μέχρι στιγμής σταθερές, καθώς η ισχυρή ζήτηση από ασφαλιστικές εταιρείες, συνταξιοδοτικά ταμεία και ξένους επενδυτές έχει απορροφήσει τις νέες εκδόσεις. Ωστόσο, το IIF προειδοποιεί ότι η σταθερότητα αυτή είναι εύθραυστη. Η αυξανόμενη διασύνδεση μεταξύ τραπεζών και μη τραπεζικών χρηματοπιστωτικών οργανισμών, όπως private credit funds, εταιρείες private equity, ασφαλιστικές και hedge funds, δημιουργεί νέους διαύλους μετάδοσης κινδύνων. Ενδεικτικά τα δάνεια αμερικανικών τραπεζών προς μη τραπεζικά χρηματοπιστωτικά ιδρύματα αντιστοιχούν πλέον περίπου στο 15% των χαρτοφυλακίων δανείων τους, έναντι 11% το 2021.Η ανάπτυξη το αντίβαρο στο χρέος
Η ισχυρή ανάπτυξη παραμένει ο βασικός παράγοντας που μπορεί να περιορίσει τις πιέσεις από το αυξανόμενο χρέος. Οι επενδύσεις στην τεχνητή νοημοσύνη και την τεχνολογία έχουν λειτουργήσει μέχρι τώρα ως σημαντικός μοχλός ανάπτυξης, ιδιαίτερα στις ΗΠΑ, όπου η κατασκευή data centers ενισχύει την επενδυτική δραστηριότητα. Με τον τρόπο αντισταθμίζονται για την ώρα οι αρνητικές επιπτώσεις των γεωπολιτικών και ενεργειακών ρίσκων. Ωστόσο, το IIF υπογραμμίζει ότι η σημερινή ισορροπία εξαρτάται από τη διατήρηση της ανάπτυξης, τη σταθερότητα των αγορών ομολόγων και τη συνέχιση της εμπιστοσύνης των επενδυτών. Με το παγκόσμιο χρέος σε νέο ιστορικό ρεκόρ άνω των 365 τρισ. δολαρίων, ακόμη και ένας περιορισμένος χρηματοπιστωτικός ή γεωπολιτικός κλυδωνισμός θα μπορούσε να δοκιμάσει ένα σύστημα που δεν έχει ποτέ αντιμετωπίσει αντίστοιχη κλίμακα χρέους.Διαβάστε ακόμη:
- Η Ντόρα πήρε το όπλο της – Θέλει το Επικρατείας, επιζητεί ηγετικό ρόλο
- «Εμφύλιος» στη βιομηχανία με βαριές κατηγορίες κατά Θεοδωρόπουλου
- Η ALCO φέρνει «νευρική κρίση» και ανατροπές στο επιτελείο Τσίπρα
- Κερδοσκοπία στις πλάτες των καταναλωτών με τη «μαϊμού» φέτα
Πολυκαναλικός όμιλος τυχερών παιχνιδιών
Για την Bally’s Intralot, η Barclays εστιάζει στη μετάβαση από μια παραδοσιακή εταιρεία τεχνολογίας λοταριών σε έναν πολύ μεγαλύτερο πολυκαναλικό όμιλο τυχερών παιχνιδιών. Μετά την εξαγορά της Bally’s International Interactive, ο όμιλος συνδυάζει τη σταθερότητα της δραστηριότητας προς επιχειρήσεις και δημόσιους οργανισμούς με την ταχύτερα αναπτυσσόμενη δραστηριότητα διαδικτυακού παιχνιδιού προς τον τελικό πελάτη. Σε pro forma βάση, ο όμιλος είχε έσοδα περίπου 1,09 δισ. ευρώ και προσαρμοσμένο EBITDA 431 εκατ. ευρώ το 2025, ενώ η Barclays αναμένει μεσοπρόθεσμα αύξηση εσόδων με μεσαίο μονοψήφιο ρυθμό και βελτίωση του περιθωρίου EBITDA προς το 36,5%. Το κρίσιμο στοιχείο, ωστόσο, είναι η προτεινόμενη εξαγορά της Evoke. Η Barclays θεωρεί ότι η συναλλαγή μπορεί να δημιουργήσει περίπου 210 εκατ. ευρώ επαναλαμβανόμενων συνεργειών, να αυξήσει σημαντικά την κλίμακα του ομίλου στο διαδικτυακό gaming και να επιταχύνει την απομόχλευση. Η καθαρή μόχλευση εκτιμάται ότι μπορεί να υποχωρήσει από περίπου 4,5 φορές σε 3,2 φορές έως το 2029. Το βασικό ρίσκο παραμένει η ταυτόχρονη ενσωμάτωση δύο μεγάλων εξαγορών, η αυξημένη έκθεση στη φορολογία του Ηνωμένου Βασιλείου και ο κίνδυνος αναχρηματοδότησης. Ο οίκος, ωστόσο, θεωρεί ότι η αγορά τιμολογεί ήδη μεγάλο μέρος αυτών των κινδύνων και δεν αποτυπώνει πλήρως τη δυνητική παραγωγή ταμειακών ροών. Στο βασικό σενάριο η τιμή στόχος είναι 1,40 ευρώ, ενώ στο θετικό σενάριο μπορεί να φτάσει τα 1,70 ευρώ και στο αρνητικό να υποχωρήσει στα 0,80 ευρώ.Μία από τις υψηλότερης ποιότητας εταιρείες στον ευρωπαϊκό κλάδο λοταριών
Για την Allwyn, η εικόνα είναι περισσότερο αμυντική και προβλέψιμη. Η Barclays τη χαρακτηρίζει ως μία από τις υψηλότερης ποιότητας εταιρείες στον ευρωπαϊκό κλάδο λοταριών, με διαφοροποιημένο χαρτοφυλάκιο, ισχυρή παραγωγή ταμειακών ροών και σημαντική έκθεση στην ψηφιακή ανάπτυξη. Περίπου το 49% των pro forma καθαρών εσόδων προέρχεται ήδη από διαδικτυακές δραστηριότητες, ενώ ο οίκος προβλέπει μέσο ετήσιο ρυθμό αύξησης καθαρών εσόδων περίπου 5% και προσαρμοσμένων κερδών ανά μετοχή περίπου 9% έως το 2030, μαζί με προοδευτικά αυξανόμενες διανομές προς τους μετόχους. H τράπεζα αναφέρεται στην ελληνική παραχώρηση των παραδοσιακών παιχνιδιών του ΟΠΑΠ, η οποία λήγει το 2030 και αντιστοιχεί περίπου στο 34% του προσαρμοσμένου EBITDA του ομίλου. Σύμφωνα με την αντίστροφη ανάλυση προεξόφλησης ταμειακών ροών της Barclays, η αγορά ενσωματώνει ήδη πιθανότητα περίπου 55% ανανέωσης με αμετάβλητους όρους. Παράλληλα, οι ανανεώσεις αδειών στην Αυστρία και στο Illinois δημιουργούν πρόσθετη αβεβαιότητα ενόψει του 2027. Από την άλλη πλευρά, η Allwyn έχει χαμηλότερη μόχλευση, μεγαλύτερη γεωγραφική διασπορά και μικρότερη άμεση έκθεση σε αυξήσεις φόρων των online operators σε σχέση με την Bally’s Intralot. Η τιμή στόχος των 14 ευρώ αντανακλά, κατά την Barclays, ένα ισορροπημένο προφίλ κινδύνου και απόδοσης, καθώς μεγάλο μέρος της ποιότητας του ομίλου έχει ήδη ενσωματωθεί στην αποτίμηση.Διαβάστε ακόμη:
-
Η Ευρώπη στρίβει δεξιά και ο «παράγοντας Σαμαράς» αλλάζει το σκηνικό στην Ελλάδα
-
Optima Bank: «Buy» από UBS με τιμή-στόχο 16 ευρώ – Βλέπει αύξηση κερδών 22% ετησίως
-
ΔΕΗ: Η AXIA Alpha Finance ανεβάζει τον πήχη στα 29,10 ευρώ – ΑΠΕ και data centers αλλάζουν το story
Σε ακόμη μία παρέμβαση γύρω από την ηλεκτρική διασύνδεση Ελλάδας - Κύπρου, η Άγκυρα επιχειρεί να επαναφέρει στο προσκήνιο τις πάγιες διεκδικήσεις της στην Ανατολική Μεσόγειο, συνδέοντας το ενεργειακό έργο με τη δική της αντίληψη για τα όρια της υφαλοκρηπίδας.
Η τουρκική πλευρά υποστηρίζει ότι δραστηριότητες όπως η πόντιση καλωδίων και αγωγών, αλλά και η πραγματοποίηση επιστημονικών ερευνών σε περιοχές τις οποίες θεωρεί ότι υπάγονται στη δική της υφαλοκρηπίδα, θα πρέπει να γίνονται κατόπιν προηγούμενου συντονισμού.
Το κρίσιμο σημείο, ωστόσο, βρίσκεται ακριβώς στη χρήση των όρων «καλώδιο» και «αγωγός» ως εάν να επρόκειτο για δραστηριότητες που υπάγονται στο ίδιο νομικό καθεστώς.
Δεν υπάγονται.
Τι προβλέπει η Σύμβαση για το Δίκαιο της Θάλασσας
Το άρθρο 79 της Σύμβασης των Ηνωμένων Εθνών για το Δίκαιο της Θάλασσας προβλέπει ότι όλα τα κράτη έχουν δικαίωμα να τοποθετούν υποθαλάσσια καλώδια και αγωγούς στην υφαλοκρηπίδα, με συγκεκριμένους όμως κανόνες.
Η ουσιαστική διαφοροποίηση βρίσκεται στην παράγραφο 3 του ίδιου άρθρου: η χάραξη της πορείας ενός υποθαλάσσιου αγωγού στην υφαλοκρηπίδα υπόκειται στη συναίνεση του παράκτιου κράτους. Αντίστοιχη γενική απαίτηση συναίνεσης για τη χάραξη ενός υποθαλάσσιου καλωδίου δεν προβλέπεται από τη συγκεκριμένη διάταξη.
Παράλληλα, το παράκτιο κράτος διατηρεί το δικαίωμα να λαμβάνει εύλογα μέτρα που σχετίζονται με την εξερεύνηση και εκμετάλλευση της υφαλοκρηπίδας και των φυσικών πόρων της, καθώς και με ζητήματα προστασίας από ρύπανση που μπορεί να προκληθεί από αγωγούς.
Αυτό ακριβώς είναι το σημείο που αποκτά ιδιαίτερη σημασία στην περίπτωση της ηλεκτρικής διασύνδεσης Ελλάδας - Κύπρου.
Η τουρκική διατύπωση περί ενιαίου «προηγούμενου συντονισμού» για καλώδια, αγωγούς και επιστημονικές έρευνες συμπυκνώνει σε μία κατηγορία δραστηριότητες για τις οποίες το Δίκαιο της Θάλασσας προβλέπει διαφορετικούς κανόνες.
Γιατί το καλώδιο έχει μετατραπεί σε γεωπολιτικό ζήτημα
Πίσω από την τεχνική συζήτηση βρίσκεται η πολύ μεγαλύτερη διαφορά για τις θαλάσσιες ζώνες στην Ανατολική Μεσόγειο.
Η Τουρκία θεωρεί ότι τμήματα των περιοχών από τις οποίες σχεδιάζεται να περάσει η ηλεκτρική διασύνδεση εμπίπτουν σε θαλάσσιες ζώνες στις οποίες η ίδια προβάλλει δικαιώματα.
Η ελληνική πλευρά απορρίπτει τις τουρκικές διεκδικήσεις που αμφισβητούν ελληνικά κυριαρχικά δικαιώματα και επιμένει ότι οι σχετικές διαφορές πρέπει να αντιμετωπίζονται στη βάση του Διεθνούς Δικαίου.
Έτσι, ένα έργο που σε πρώτη ανάγνωση είναι ενεργειακό και τεχνικό έχει αποκτήσει ισχυρό διπλωματικό και γεωπολιτικό αποτύπωμα. Κάθε βήμα προς την υλοποίησή του αγγίζει ταυτόχρονα τη διαφορετική ανάγνωση Αθήνας και Άγκυρας για την Ανατολική Μεσόγειο.
Στο προσκήνιο ξανά η αποστρατιωτικοποίηση των νησιών
Η τουρκική πλευρά επανέφερε παράλληλα το ζήτημα της στρατιωτικής παρουσίας στα ελληνικά νησιά του Ανατολικού Αιγαίου, επικαλούμενη τις Συνθήκες της Λωζάνης και των Παρισίων.
Η Αθήνα απορρίπτει τις τουρκικές αξιώσεις περί αποστρατιωτικοποίησης και συνδέει τη στάση της με το δικαίωμα νόμιμης άμυνας, επικαλούμενη μεταξύ άλλων τη διατήρηση του τουρκικού casus belli σε περίπτωση επέκτασης των ελληνικών χωρικών υδάτων στο Αιγαίο πέραν των έξι ναυτικών μιλίων. Το ελληνικό υπουργείο Εξωτερικών υπενθυμίζει ότι η σχετική απόφαση της τουρκικής Εθνοσυνέλευσης χρονολογείται από τις 8 Ιουνίου 1995.
Σε πρόσφατη τοποθέτησή του, στις 16 Σεπτεμβρίου 2026, το ελληνικό ΥΠΕΞ επανέλαβε ότι η Ελλάδα θεωρεί τις τουρκικές μονομερείς αξιώσεις περί αποστρατιωτικοποίησης αβάσιμες και ότι διατηρεί το δικαίωμα να λαμβάνει μέτρα για την άμυνα και την ασφάλεια της επικράτειάς της.
Στο ίδιο κάδρο και η Κύπρος
Η Άγκυρα συνδέει το ζήτημα και με την αμυντική πολιτική της Κυπριακής Δημοκρατίας, εκφράζοντας αντιρρήσεις για την ενίσχυση των αμυντικών δυνατοτήτων και των διεθνών συνεργασιών της Λευκωσίας.
Η συζήτηση αυτή προσθέτει ακόμη ένα επίπεδο έντασης σε ένα ήδη σύνθετο πλέγμα διαφορών στην Ανατολική Μεσόγειο.
Από τη μία βρίσκεται το μεγάλο ενεργειακό σχέδιο της ηλεκτρικής διασύνδεσης, από την άλλη οι διαφορετικές θέσεις για τις θαλάσσιες ζώνες, ενώ παράλληλα επανέρχονται οι γνωστές αντιπαραθέσεις για την άμυνα των ελληνικών νησιών και της Κυπριακής Δημοκρατίας.
Το σημείο-κλειδί
Η ουσία, πάντως, στην υπόθεση της ηλεκτρικής διασύνδεσης βρίσκεται σε μία διάκριση που συχνά χάνεται μέσα στην πολιτική αντιπαράθεση.
Υποθαλάσσιο ηλεκτρικό καλώδιο και υποθαλάσσιος αγωγός δεν είναι νομικά το ίδιο πράγμα.
Η Σύμβαση για το Δίκαιο της Θάλασσας κατοχυρώνει το δικαίωμα πόντισης υποθαλάσσιων καλωδίων στην υφαλοκρηπίδα και προβλέπει ειδικά ότι η συναίνεση του παράκτιου κράτους απαιτείται για τη χάραξη της πορείας των αγωγών.
Ακριβώς γι' αυτό η διατύπωση της Άγκυρας περί ενιαίου προηγούμενου «συντονισμού» αποκτά ιδιαίτερη σημασία: συγχωνεύει πολιτικά δραστηριότητες για τις οποίες το διεθνές νομικό πλαίσιο προβλέπει διαφορετική μεταχείριση.Διαβάστε ακόμη:
- Η Ντόρα πήρε το όπλο της – Θέλει το Επικρατείας, επιζητεί ηγετικό ρόλο
- «Εμφύλιος» στη βιομηχανία με βαριές κατηγορίες κατά Θεοδωρόπουλου
- Η ALCO φέρνει «νευρική κρίση» και ανατροπές στο επιτελείο Τσίπρα
- Κερδοσκοπία στις πλάτες των καταναλωτών με τη «μαϊμού» φέτα
Σε συνεδρίαση έντονων διακυμάνσεων εξελίχθηκε η σημερινή ημέρα στο Χρηματιστήριο Αθηνών, με τον Γενικό Δείκτη να καταφέρνει να περιορίσει στο τέλος το μεγαλύτερο μέρος των ενδοσυνεδριακών απωλειών, χωρίς ωστόσο να αποφύγει την τρίτη διαδοχική πτωτική συνεδρίαση.
Η εικόνα ήταν ιδιαίτερα επιβαρυμένη κατά το πρώτο μισό των συναλλαγών, όταν οι πωλητές ανέβασαν αισθητά στροφές και ο Γενικός Δείκτης βρέθηκε να υποχωρεί έως και περίπου -1,75%, πλησιάζοντας επικίνδυνα το κρίσιμο όριο των 2.600 μονάδων. Στη συνέχεια, όμως, ενεργοποιήθηκαν αγοραστικές κινήσεις, κυρίως στις τραπεζικές μετοχές, με αποτέλεσμα η αγορά να ανακτήσει σημαντικό μέρος του χαμένου εδάφους. Ο Γενικός Δείκτης έκλεισε τελικά στις 2.642,23 μονάδες με πτώση 0,33%, έχοντας κινηθεί σε ένα ιδιαίτερα μεγάλο ενδοσυνεδριακό εύρος. Το χαμηλό ημέρας καταγράφηκε στις 2.604,71 μονάδες, ενώ το υψηλό στις 2.653,22 μονάδες. Ισχυρή παρέμεινε η συναλλακτική δραστηριότητα, καθώς ο τζίρος ανήλθε στα 415,5 εκατ. ευρώ, εκ των οποίων τα 59,1 εκατ. ευρώ αφορούσαν προσυμφωνημένες συναλλαγές. Καθοριστική για την ανάκαμψη της αγοράς από τα χαμηλά ημέρας ήταν η συμπεριφορά του τραπεζικού κλάδου. Ο τραπεζικός δείκτης κατάφερε να ανατρέψει τις αρχικές απώλειες και ολοκλήρωσε τη συνεδρίαση με άνοδο 0,34% στις 3.158,30 μονάδες. Η Alpha Bank ξεχώρισε εμφανώς, κλείνοντας στα 4,597 ευρώ με άνοδο 2,06% και όγκο άνω των 7,07 εκατ. μετοχών. Ισχυρή εικόνα παρουσίασε και η Optima Bank, η οποία ενισχύθηκε κατά 1,94% στα 14,19 ευρώ, ενώ η Τράπεζα Κύπρου έκλεισε στα 10,62 ευρώ με κέρδη 0,76%. Θετικό πρόσημο διατήρησε και η Τράπεζα Πειραιώς, η οποία ολοκλήρωσε στα 10,20 ευρώ με άνοδο 0,49%, με τον όγκο συναλλαγών να ξεπερνά τα 7,31 εκατ. τεμάχια. Στον αντίποδα, η Eurobank υποχώρησε κατά 0,62% στα 4,621 ευρώ, έχοντας πάντως τον μεγαλύτερο όγκο μεταξύ των τραπεζών με περισσότερες από 14,1 εκατ. μετοχές. Η CrediaBank έκλεισε στα 0,962 ευρώ με πτώση 0,41%, ενώ η Εθνική Τράπεζα περιόρισε τις απώλειές της στο 0,23%, κλείνοντας ακριβώς στα 17 ευρώ. Ο δείκτης υψηλής κεφαλαιοποίησης ολοκλήρωσε τη συνεδρίαση με πτώση 0,20% στις 6.774,39 μονάδες, με την εικόνα στο ταμπλό να παραμένει έντονα διαφοροποιημένη. Μεγάλος πρωταγωνιστής από την πλευρά των αγοραστών ήταν ο Διεθνής Αερολιμένας Αθηνών, ο οποίος πραγματοποίησε ισχυρή αντίδραση και έκλεισε στα 11,85 ευρώ με άνοδο 3,58%, διακινώντας περισσότερες από 1,27 εκατ. μετοχές. Η Coca-Cola HBC ενισχύθηκε κατά 0,98% στα 51,70 ευρώ, ενώ η HELLENiQ ENERGY σημείωσε άνοδο 0,93% στα 17,45 ευρώ. Θετικά κινήθηκε και η Lamda Development, με κέρδη 0,40% στα 6,21 ευρώ, ενώ η ΓΕΚ ΤΕΡΝΑ έμεινε ουσιαστικά αμετάβλητη στα 42,30 ευρώ, με οριακή άνοδο 0,05%. Στην αντίπερα όχθη, σημαντικές πιέσεις δέχθηκε η ΔΕΗ, η οποία υποχώρησε κατά 3,04% στα 22,94 ευρώ, με περισσότερες από 1 εκατ. μετοχές να αλλάζουν χέρια. Ισχυρές απώλειες κατέγραψε και η Jumbo, κλείνοντας στα 24,40 ευρώ με πτώση 2,79%, ενώ η Titan έχασε 2,35% στα 48,24 ευρώ και η Viohalco υποχώρησε κατά 2,23% στα 16,66 ευρώ. Η Aktor έκλεισε στα 9,80 ευρώ με απώλειες 1,80%, η ΕΛΒΑΛΧΑΛΚΟΡ στα 3,69 ευρώ με πτώση 1,60% και ο ΟΤΕ στα 19,17 ευρώ, χαμηλότερα κατά 1,13%. Πτώση 0,98% στα 12,12 ευρώ σημείωσε η ΕΥΔΑΠ, ενώ η Metlen έκλεισε στα 48,38 ευρώ με απώλειες 0,90%. Αρνητική ήταν η συνολική εικόνα και στη μεσαία κεφαλαιοποίηση, με τον Mid Cap να κλείνει στις 3.064,69 μονάδες, σημειώνοντας πτώση 0,40%. Η μεγάλη εξαίρεση ήταν η Bally’s Intralot, η οποία βρέθηκε στην κορυφή των αποδόσεων με άνοδο 4,38% στα 1,12 ευρώ και ιδιαίτερα αυξημένη συναλλακτική δραστηριότητα, καθώς διακινήθηκαν σχεδόν 6,69 εκατ. μετοχές. Σημαντικά κέρδη κατέγραψε και η Alter Ego Media, η οποία έκλεισε στα 6,55 ευρώ με άνοδο 2,34%, ενώ η Euronext Athens ενισχύθηκε κατά 2,19% στα 9,82 ευρώ. Η Dimand σημείωσε άνοδο 0,74% στα 13,70 ευρώ, ενώ η Austriacard έκλεισε οριακά υψηλότερα κατά 0,10% στα 9,77 ευρώ. Στις απώλειες, η Ελλάκτωρ υποχώρησε κατά 3,05% στα 1,27 ευρώ, ενώ ο ΑΔΜΗΕ Συμμετοχών έχασε 2,89% στα 4,37 ευρώ. Η Ideal Holdings έκλεισε στα 5,61 ευρώ με πτώση 2,43% και η Fourlis στα 3,95 ευρώ με απώλειες 2,23%. Πτώση 2,13% στα 11,96 ευρώ κατέγραψε η Σαράντης, ενώ η Autohellas έχασε 2,01% στα 10,74 ευρώ. Η ΚΡΙ ΚΡΙ έκλεισε στα 30,70 ευρώ με απώλειες 1,76%, η Quest στα 7,75 ευρώ με πτώση 1,52% και η Qualco στα 5,97 ευρώ, χαμηλότερα κατά 1,32%. Η Trade Estates ολοκλήρωσε στα 1,988 ευρώ με απώλειες 0,85%. Συνολικά 65 μετοχές κινήθηκαν καθοδικά, 35 μετοχές σημείωσαν αύξηση, ενώ 22 μετοχές παρέμειναν αμετάβλητες. Η κεφαλαιοποίηση της αγοράς κυμάνθηκε στα 193,7 δισ. ευρώ.Διαβάστε ακόμη:
-
Η Ευρώπη στρίβει δεξιά και ο «παράγοντας Σαμαράς» αλλάζει το σκηνικό στην Ελλάδα
-
Optima Bank: «Buy» από UBS με τιμή-στόχο 16 ευρώ – Βλέπει αύξηση κερδών 22% ετησίως
-
ΔΕΗ: Η AXIA Alpha Finance ανεβάζει τον πήχη στα 29,10 ευρώ – ΑΠΕ και data centers αλλάζουν το story

Το στρατηγικό πλάνο του Ομίλου αποδίδει καρπούς και ήδη αντανακλά την επόμενη ημέρα της AKTOR
AKTOR: Χρονιά-ορόσημο το 2026 – Άλμα 85% στα pro forma EBITDA και ανεκτέλεστο 4,5 δισ. ευρώ
ΕΠΙΧΕΙΡΗΣΕΙΣ

Σύσταση buy και τιμή στόχος 20 ευρώ για την HelleniQ Energy - Σύσταση neutral και τιμή στόχος 72 ευρώ για τη Motor Oil - Yψηλότερες εκτιμήσεις για τα EBITDA του 2027 και του 2028
Goldman Sachs: Ανεβάζει τις τιμές στόχους για HelleniQ Energy και Motor Oil

Η κυβερνητική στρατηγική απέναντι στις διεθνείς ανατιμήσεις και η πίεση της αντιπολίτευσης για την προστασία του διαθέσιμου εισοδήματος ενόψει χειμώνα.
Ενεργειακή ακρίβεια: Η νέα πολιτική μάχη – Κυβέρνηση και αντιπολίτευση με το βλέμμα στον χειμώνα

Το επενδυτικό story της ΔΕΗ στηρίζεται πλέον σε περισσότερους πυλώνες: ΑΠΕ, δίκτυα, γεωγραφική επέκταση και data centers, με την AXIA να βλέπει σημαντική αύξηση της κερδοφορίας έως το 2030
ΔΕΗ: Η AXIA Alpha Finance ανεβάζει τον πήχη στα 29,10 ευρώ – ΑΠΕ και data centers αλλάζουν το story

Το παγκόσμιο χρέος άγγιξε νέο ταβάνι το α' εξάμηνο του 2026, σύμφωνα με το IIF, καθώς οι αυξημένες κρατικές δαπάνες, οι επενδύσεις στην τεχνητή νοημοσύνη και οι ανάγκες άμυνας ενισχύουν τον νέο κύκλο δανεισμού
Παγκόσμιο χρέος: Νέο ιστορικό ρεκόρ στα 365 τρισ. δολάρια- Η απειλή για τις οικονομίες

Σύσταση overweight και τιμή στόχος 1,40 ευρώ για την Bally’s Intralot - Σύσταση equalweight και τιμή στόχος 14 ευρώ για την Allwyn
Barclays: Έναρξη κάλυψης για Bally’s Intralot και Allwyn – Δύο διαφορετικές επενδυτικές διαδρομές

Η Τουρκία ζητά προηγούμενο συντονισμό για την ηλεκτρική διασύνδεση Ελλάδας - Κύπρου. Τι προβλέπει το Δίκαιο της Θάλασσας για υποθαλάσσια καλώδια και αγωγούς.
Καλώδιο ή αγωγός; Τι προβλέπει το Διεθνές Δίκαιο και τι παραλείπει η Άγκυρα για τη διασύνδεση Ελλάδας - Κύπρου

Ο Γενικός Δείκτης έκλεισε τελικά στις 2.642,23 μονάδες με πτώση 0,33%, έχοντας κινηθεί σε ένα ιδιαίτερα μεγάλο ενδοσυνεδριακό εύρος.
Χρηματιστήριο: Οι τράπεζες έβαλαν «φρένο» στην πτώση – Άλμα για ΔΑΑ και Bally’s Intralot, βαριές απώλειες για ΔΕΗ και Jumbo

Ροή ειδήσεων


Undercover
Κάτω από 1% στις μετρήσεις οι «Δημοκράτες»; Το δύσκολο σταυρόλεξο του Κασσελάκη που σκέφτεται την Αμερική | Απαράδεκτη η ατάκα Άδωνι για μπάφους στον αέρα για συνάδελφό μας – Ακόμα και σαν αστείο δεν λέγεται αυτό | «Κόκκινο πανί» ο Κοντονής για στελέχη του ΣΥΡΙΖΑ – Πώς άναψε η συζήτηση η Αυγή | Στο ίδιο τραπέζι Σαμαράς και Βενιζέλος – Οι παρουσίες που σχολιάστηκαν στον γάμο Χαΐτογλου | Το «Ελεύθερα κατά συνείδηση» στη ΝΔ έφερε αναστάτωση – Οι διαφοροποιήσεις που έβγαλαν… άρωμα ΟΠΕΚΕΠΕ | Η Αηδονά και η μάχη διαδοχής στην Περιφέρεια Μακεδονίας που έχει ήδη αρχίσει | Η Κορινθία γίνεται «στρατηγείο» για τον Σαμαρά – Οι κλειστές συναντήσεις με φίλους και στελέχη | «Φωτιά» στο ΠΑΣΟΚ: Ο Αυλωνίτης ανοίγει ξανά την πόρτα σε Τσίπρα και Αριστερά – Ψώνισε από σβέρκο ο Ανδρουλάκης | Γενναία παραδοχή του Νίκου Ταχιάου για το ορθόν της παρέμβασης Δούκα για τα προβλήματα στη Κυψέλη | Εξοπλισμοί: Η εγχώρια παραγωγή και η εξάρτηση από αγορές | Το «πακέτο» της ΔΕΘ και οι εσωκομματικοί προβληματισμοί | Το ναυάγιο της προσέγγισης ΠΑΣΟΚ – Αυγέρη

Meta Connect 2026: Όλα όσα ανακοίνωσε η Meta για AI, smart glasses και VR
Νέα Meta VR Glasses, Ray-Ban Meta Gen 3, Muse και σημαντικές αναβαθμίσεις στο οικοσύστημα της εταιρείας συνθέτουν το…

IWC Pilot’s Watch Performance Chronograph 41: Ένα ρολόι γεννημένο για ταχύτητα
Η IWC Schaffhausen φέρνει την αισθητική των Pilot’s Watches στην πίστα, με κεραμική στεφάνη tachymeter, προηγμένα υλικά και…





 Ενώ η Ρωσία κατηγορεί τη Δύση ότι προσπαθεί να την οδηγήσει στη χρεοκοπία περιορίζοντας την πρόσβαση σε ευρώ και δολάριο, η Gopinath επεσήμανε ότι οι κυρώσεις, που επιβλήθηκαν τον περασμένο μήνα, έχουν ουσιαστικά διακόψει τις σχέσεις της Ρωσίας με το παγκόσμιο χρηματοπιστωτικό σύστημα και με χρεοκοπία (ακόμα και τεχνική) απέκλειε τη Ρωσία από το σύστημα για χρόνια.
«Όταν έχεις αθετήσει τις υποχρεώσεις τους, η επανείσοδος στην αγορά δεν είναι εύκολη. Και αυτό μπορεί να πάρει πολύ χρόνο» τόνισε η επικεφαλής οικονομολόγος του ΔΝΤ.
Ωστόσο, το ΔΝΤ δεν είναι ο μόνος θεσμός που αναδεικνύει αυτήν την τάση. Πριν λίγες ημέρες, η Goldman Sachs κυκλοφόρησε ένα ενημερωτικό σημείωμα όπου προειδοποιεί ότι το λυκόφως της παγκόσμιας ηγεμονίας του δολαρίου ΗΠΑ θα μπορούσε να είναι κοντά -αναφέροντας την πιθανότητα η Σαουδική Αραβία να δεχθεί γουάν για την πώληση πετρελαίου αντί για δολάρια- ως αποδεικτικό στοιχείο.
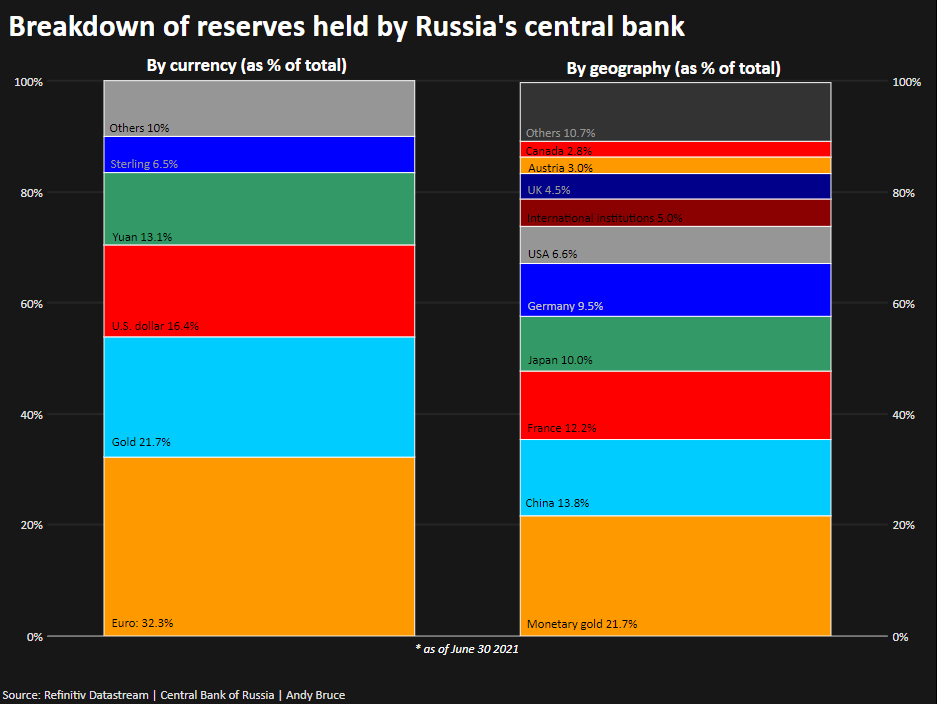
Το δολάριο, το ευρώ και η στερλίνα εξακολουθούν να αντιπροσωπεύουν περισσότερο από το 50% των διαθεσίμων της κεντρικής τράπεζας της Ρωσίας, που βρίσκονται στη Γαλλία, τη Γερμανία, την Ιαπωνία, τη Βρετανία, τις Ηνωμένες Πολιτείες, τον Καναδά και την Αυστραλία.
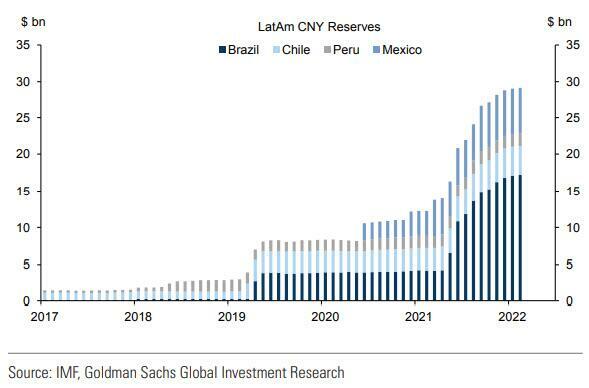
Η Ρωσία δεν είναι μόνη της σε αυτό: Όλο και περισσότερο, οι λατινοαμερικανικές χώρες μετατρέπουν τα αποθέματά τους σε άλλο νόμισμα εκτός από το δολάριο, συμπεριλαμβανομένων μεγαλύτερων ποσοστών εναλλακτικών λύσεων όπως το κινεζικό γουάν.
 https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
https://radar.gr/article/bloomberg-gia-plithorismo-pouliste-to-amaxi-kai-fate-fakes
[post_title] => ΔΝΤ: Οι κυρώσεις θα γυρίσουν μπούμερανγκ σε Δύση, δολάριο κι ευρώ
[post_excerpt] => Για το ενδεχόμενο αποτυχίας των δυτικών κυρώσεων στη Ρωσία -και κυρίως της κατάσχεσης των αποθεματικών σε δολάριο και ευρώ που κατέχει η ρωσική κεντρική τράπεζα- προειδοποιεί το ΔΝΤ.
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => dnt-oi-kyroseis-tha-gyrisoun-boumerangk-se-dysi-dolario-ki-evro
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:40:07
[post_modified_gmt] => 2022-04-03 20:40:07
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248869
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 1
[filter] => raw
)
[1] => WP_Post Object
(
[ID] => 248230
[post_author] => 32
[post_date] => 2022-03-25 10:10:36
[post_date_gmt] => 2022-03-25 08:10:36
[post_content] => Η σύγκρουση Ρωσίας-Ουκρανίας θα έχει εκτεταμένες επιπτώσεις που φαίνεται ότι θα επαναπροσδιορίσουν τις τάσεις στην Ευρώπη, όπως αναφέρει η Bank of America.
Σύμφωνα με την αμερικανική τράπεζα, ο πόλεμος είναι ένα από εκείνα τα σπάνια γεγονότα στην ιστορία που θα αναδιαμορφώσουν τη γεωπολιτική, τις κοινωνίες και τις αγορές.
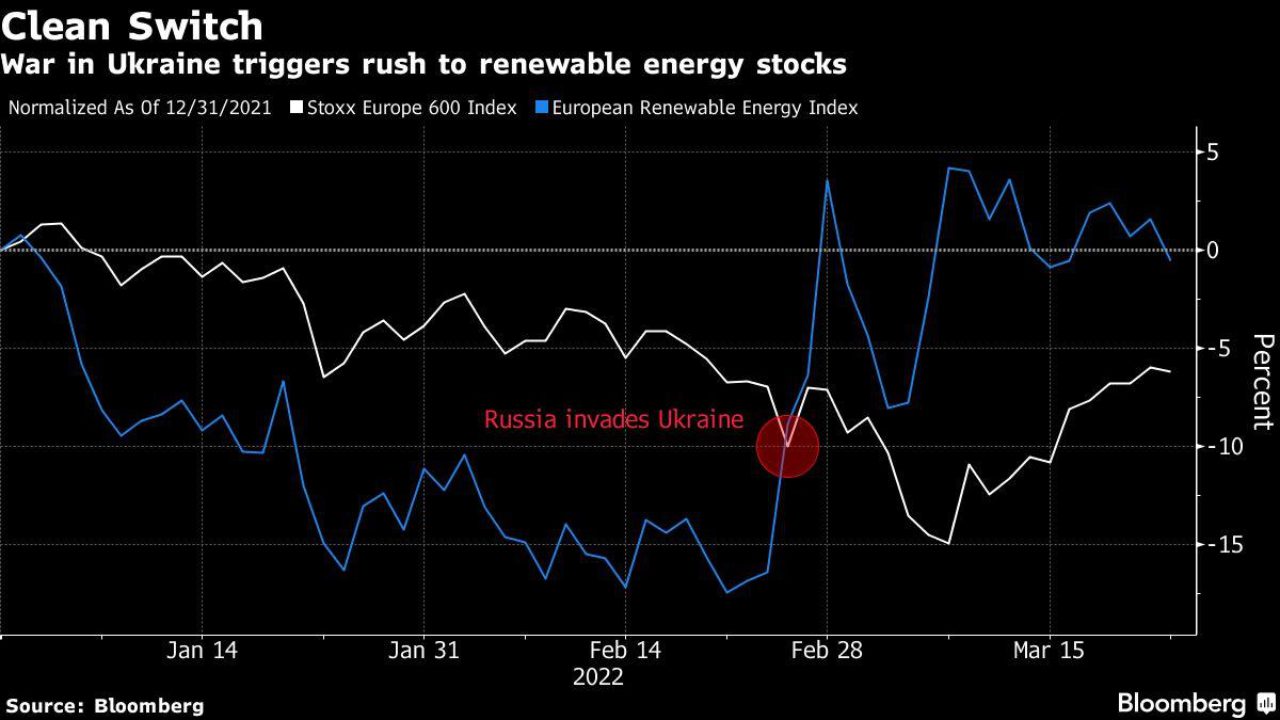
Η Ευρώπη μεταβαίνει σε μια άλλη εποχή και θα πρέπει να μάθει να είναι πιο ανεξάρτητη, επαναπροσδιορίζοντας τομείς και οικονομικά παραδείγματα.
Οι συνέπειες της τρέχουσας κρίσης θα φέρουν από ανάπτυξη νέων βιομηχανιών, την επιτάχυνση των υφιστάμενων, μέχρι πρόσθετες υποδομές και τεχνολογίες, ενώ για ορισμένους θα επιτευχθεί η ανεξαρτησία και η ηγεσία.
- Thales, Rheinmetall, Hensoldt και SAAB στην αύξηση των αμυντικών δαπανών.
- Shell και Equinor στην ενεργειακή ανεξαρτησία.
- Vestas, Siemens Energy, RWE, Terna, Saint-Gobain, Kingspan, Sika, Signify, Neste, Aker Carbon Capture, Air Liquide, Pod Point, Vitesco Technologies και Mercedes Benz Group στην ενεργειακή μετάβαση.
- DSV, Maersk, Siemens, Hexagon, Dassault Systemes, AVEVA, AutoStore, Infineon, STMicro, ASML, ASMI και Besi στην ασφάλεια των προμηθειών.
- BASF, Yara, Outokumpu και Salzgitter στις προκλήσεις για την ανταγωνιστικότητα.
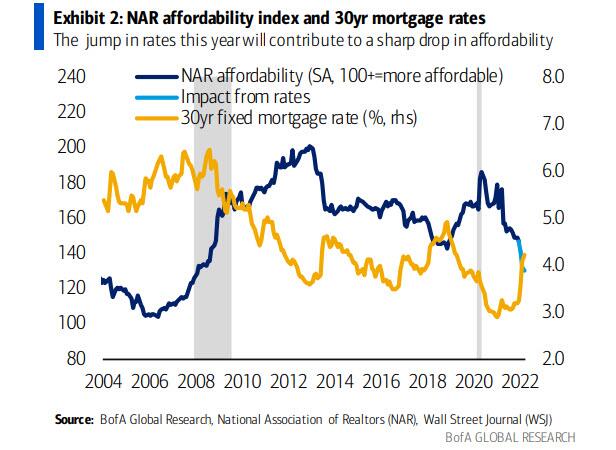
- NatWest και DNB στα υψηλότερα επιτόκια και πληθωρισμό. Σε αυτή την τάση, εταιρείες που επηρεάζονται αρνητικά είναι οι Unibail, Hammerson, Inditex, AB Foods και Zalando.
 https://radar.gr/article/i-fed-molis-prodose-to-fyllo-tis
https://radar.gr/article/to-nikelio-epathe-bitcoin-protofanes-pump-dump
https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[post_title] => Οι μετοχές και τάσεις που ευνοούνται από τον πόλεμο
[post_excerpt] =>
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => oi-metoches-kai-taseis-pou-evnoountai-apo-ton-polemo
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:35:19
[post_modified_gmt] => 2022-04-03 20:35:19
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248230
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[2] => WP_Post Object
(
[ID] => 223268
[post_author] => 32
[post_date] => 2022-01-31 09:00:53
[post_date_gmt] => 2022-01-31 07:00:53
[post_content] => Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος (ΤτΕ), ο ετήσιος ρυθμός αύξησης της τραπεζικής χρηματοδότησης προς τις μη χρηματοπιστωτικές επιχειρήσεις (ΜΧΕ), αφού κατέγραψε διψήφια ποσοστά στις αρχές του 2021, στη συνέχεια επιβραδύνθηκε και κατά το γ΄ τρίμηνο του έτους επανήλθε σχεδόν, και έκτοτε παρέμεινε, στα χαμηλότερα επίπεδα που είχε αμέσως πριν το ξέσπασμα της πανδημίας.
Γράφει ο Σπύρος Σταθάκης
Οι τραπεζικές πιστώσεις προς τα νοικοκυριά συνέχισαν να συρρικνώνονται με σχεδόν σταθερό ετήσιο ρυθμό τους πρώτους δέκα μήνες του 2021. Ο ετήσιος ρυθμός πιστωτικής επέκτασης προς τη γενική κυβέρνηση παρέμεινε σε πολύ υψηλά επίπεδα, ως αποτέλεσμα των σημαντικών αγορών κρατικών ομολόγων τις οποίες πραγματοποίησαν οι ελληνικές εμπορικές τράπεζες. Πιο αναλυτικά, τo δεκάμηνο του 2021 η μέση μηνιαία καθαρή ροή τραπεζικής χρηματοδότησης προς ΜΧΕ ήταν μόλις 53 εκατ. ευρώ, έναντι 558 εκατ. ευρώ το 2020 (Ιαν.- Δεκ.).
Η ροή τραπεζικών δανείων
Ειδικότερα, η μέση μηνιαία ακαθάριστη ροή τραπεζικών δανείων τακτής λήξης προς τις ΜΧΕ το διάστημα αυτό ανήλθε σε 0,8 δισ. ευρώ, περίπου τα 3/5 εκείνης του 2020 (1,35 δισ. ευρώ, Ιαν.-Δεκ.) − αλλά πάντως υψηλότερη έναντι της ροής του 2019. Επίσης, το μέσο μηνιαίο υπόλοιπο της τραπεζικής χρηματοδότησης χωρίς καθορισμένη διάρκεια (δηλ. των πιστωτικών γραμμών και άλλων διευκολύνσεων) προς τις ΜΧΕ μειώθηκε το δεκάμηνο Ιανουαρίου-Οκτωβρίου 2021 έναντι του 2020 (Ιαν.-Δεκ.) κατά 16,1%. Τέλος, ο ετήσιος ρυθμός μείωσης των τραπεζικών πιστώσεων προς τα νοικοκυριά διατηρήθηκε ουσιαστικά αμετάβλητος τους πρώτους δέκα μήνες του 2021. Υπενθυμίζεται ότι ο εν λόγω ρυθμός υπολογίζεται με βάση την καθαρή ροή τραπεζικής χρηματοδότησης των τελευταίων δώδεκα μηνών. Πάντως, οι ακαθάριστες ροές δανείων καθορισμένης διάρκειας προς νοικοκυριά (όπως καταγράφονται στα δανειακά ποσά των νέων δανειακών συμβάσεων), σε μέση μηνιαία βάση, υποδηλώνουν αύξηση των νέων δανείων προς τα νοικοκυριά κατά μέσο όρο το 2021 σε σχέση με το μηνιαίο μέσο όρο του 2020.
Γιατί “φρέναρε” η χρηματοδότηση
Σύμφωνα με την ΤτΕ, η ακαθάριστη ροή τραπεζικής χρηματοδότησης προς τις επιχειρήσεις (εκτός των χρηματοπιστωτικών) περιορίστηκε σημαντικά σε μέση μηνιαία βάση το 2021 σε σύγκριση με το 2020. Σημειώνεται ότι η ακαθάριστη ροή νέων τραπεζικών δανείων αντιπροσωπεύει τα ποσά που συνομολογούνται στις νέες συμβάσεις τραπεζικών δανείων σε ευρώ σε μηνιαία βάση. Αυτό αντανακλά εξομάλυνση της ζήτησης για τραπεζική πίστη, επειδή οι επιχειρήσεις αφενός είχαν αντλήσει ικανά δανειακά κεφάλαια και είχαν σχηματίσει αποθέματα ρευστότητας ήδη το 2020 και αφετέρου δεν αναγκάστηκαν κατά το 2021 να περιορίσουν στην ίδια έκταση ή και να διακόψουν εντελώς τις δραστηριότητές τους λόγω της πανδημίας, όπως είχε συμβεί αρχικά το 2020. Αυτό είχε ως συνέπεια τα έξοδά τους να μπορούν πλέον να καλυφθούν σε μεγαλύτερο βαθμό από τα έσοδά τους, που έχουν ανακάμψει. Η ΤτΕ σημειώνει εξάλλου, ότι πολλοί από τους παράγοντες που στήριξαν τη σημαντική άνοδο της προσφοράς τραπεζικών πιστώσεων κατά το 2020, όπως τα νομισματικά και εποπτικά μέτρα που θέσπισε η ΕΚΤ και η αυξημένη συγκέντρωση καταθέσεων από τις τράπεζες, εξακολούθησαν να ασκούν ευνοϊκή επίδραση στην πιστοδοτική δραστηριότητα των τραπεζών και κατά το 2021. Ωστόσο, τα προπου χρηματοδοτούνται με δημόσιους πόρους και στοχεύουν, επιμερίζοντας τον πιστωτικό κίνδυνο, στην απευθείας παροχή κινήτρων προς τις τράπεζες προκειμένου να χορηγήσουν πιστώσεις προς επιχειρήσεις είχαν κατά το 2021 μικρότερο μέγεθος από ό,τι το 2020. Αυτό είναι εύλογο, δεδομένου ότι τα περισσότερα από τα εν λόγω προγράμματα προορίζονταν για την αντιμετώπιση της κατάστασης έκτακτης ανάγκης που δημιουργήθηκε όταν ενέσκηψε η πανδημία και επιβλήθηκαν σε ευρεία κλίμακα περιοριστικά για την κινητικότητα υγειονομικά μέτρα. Και πάλι πάντως, κατά το εννεάμηνο του 2021 τα δάνεια που έλαβαν στήριξη μέσω των προγραμμάτων αντιστοιχούσαν σε άνω του 1/3 της συνολικής επιχειρηματικής πίστης.
Προγράμματα στις επιχειρήσεις μικρού και μεσαίου μεγέθους
Είναι αξιοσημείωτο ότι κατά το 2021 η στήριξη που παρέχουν τα κυριότερα προγράμματα επικεντρώνεται στις επιχειρήσεις μικρού και μεσαίου μεγέθους. Παράλληλα με αυτή την εξέλιξη, τα επιτόκια των τραπεζικών δανείων με προκαθορισμένη λήξη μειώθηκαν για τις επιχειρήσεις μικρού και μεσαίου μεγέθους, ενώ για τις μεγάλες επιχειρήσεις παρέμειναν αμετάβλητα. Οι προοπτικές για την πιστωτική επέκταση είναι θετικές, δεδομένης της αναμενόμενης επιτάχυνσης του ΑΕΠ, των καθοδηγητικών ενδείξεων (forwardguidance) που έχουν ανακοινωθεί όσον αφορά την πιθανή μελλοντική εξέλιξη της κατεύθυνσης της ενιαίας νομισματικής πολιτικής, αλλά και της στήριξης με δημόσιους πόρους μέσω του NextGenerationEU. Ανασταλτικός παράγοντας σε σχέση με τη δυνατότητα στήριξης της οικονομικής ανάπτυξης με τραπεζική χρηματοδότηση παραμένει η επίδραση των υφιστάμενων μη εξυπηρετούμενων δανείων στην πιστοδοτική συμπεριφορά των τραπεζών.Τα βαθύτερα αίτια της υποχρηματοδότησης της οικονομίας
Από κει και πέρα, σε πρόσφατη έκθεση του Ελεγκτικού Συνεδρίου, ύστερα από έλεγχο που διενήργησε στον τραπεζικό κλάδο, κατόπιν αιτήματος της Επιτροπής Θεσμών και Διαφάνειας της Βουλής, σημειώνεται ότι, παρά τη σοβαρή δημοσιονομική εμπλοκή του Κράτους υπέρ των τραπεζών, εξακολουθούν να υφίστανται χαρακτηριστικές αποκλίσεις από τη χρηματοπιστωτική κανονικότητα. Τα ποσά χορηγηθέντων δανείων μέσα στο 2021,τελούν σε δυσαρμονία με τα μεγέθη της ελληνικής οικονομίας, στα οποία πρέπει να συμπεριληφθούν και οι επενδυτικές ανάγκες της Χώρας. Το γεγονός αυτό δικαιολογεί κατ’ αρχήν την περαιτέρω επέμβαση του Κράτους ως δημόσιας εξουσίας που επιδιώκει τον σκοπό δημοσίου συμφέροντος της πλήρους αποκατάστασης της χρηματοπιστωτικής κανονικότητας. Υφίστανται τουλάχιστον τρία εξαιρετικού χαρακτήρα αίτια που εξηγούν τη μειωμένη χρηματοδότηση της πραγματικής οικονομίας από τις τράπεζες: (i) τα μη εξυπηρετούμενα δάνεια, (ii) η λεγόμενη αναβαλλόμενη φορολογική απαίτηση, και (iii) η ηθική χαλάρωση λόγω καθυστερήσεων στη ρευστοποίηση των εξασφαλίσεων των κόκκινων δανείων.
Πρώτον: Τα μη εξυπηρετούμενα δάνεια
Σύμφωνα με το Ελεγκτικό Συνέδριο, η φερεγγυότητα των τραπεζών, που ιδίως σημαίνει την ικανότητά τους να διασφαλίσουν στο ακέραιο τις καταθέσεις των πελατών τους - δηλαδή κατά βάση την αποταμίευση ιδιωτών - συνδέεται άμεσα με την κεφαλαιακή τους επάρκεια, που κι αυτή είναι η εγγύηση ότι ο καταθέτης χρημάτων στην τράπεζα θα έχει να λάβει το ποσό των καταθέσεών του σύμφωνα με τα συμφωνηθέντα, και κατά κανόνα όποτε το επιθυμήσει. Τα δάνεια που συνάπτει μια τράπεζα είναι στοιχείο του ενεργητικού της, γιατί καταγράφονται ως δικαίωμα της τράπεζας να τα εισπράξει, σε αντίθεση με τις καταθέσεις που είναι στοιχείο του παθητικού της, γιατί στοιχειοθετούν υποχρέωση της τράπεζας να καταβάλει. Όταν τα δάνεια που έχει συνάψει η τράπεζα παύουν να εξυπηρετούνται από τους οφειλέτες τους, τότε δεν είναι δυνατόν τα δάνεια αυτά να θεωρηθούν με την ίδια βεβαιότητα, όπως όταν εξυπηρετούνταν, ως στοιχείο του ενεργητικού τής τράπεζας, τουλάχιστον στο σύνολο του ποσού της οφειλής εκ του δανείου. Αν δεν πληρωθούν καθόλου κι αυτό είναι οριστικό πρόκειται περί ζημίας, γιατί η τράπεζα απώλεσε το ποσό που διέθεσε για το υπόλοιπο του δανείου αυτού. Συνεπώς, πρέπει να συμπεριλάβει τη ζημία αυτή στον ισολογισμό της, μειώνοντας αντίστοιχα το ενεργητικό της. Αν τα δάνεια περιβάλλονται από αβεβαιότητα ως προς την πλήρη, τακτική αποπληρωμή τους, η τράπεζα πρέπει να υπολογίσει την πιθανότητα απωλειών στο συνολικό ποσό που αναμένει να εισπράξει. Οφείλει δε τότε να δεσμεύσει από τα κεφάλαιά της ως ασφάλεια για κάλυψη μελλοντικής ενδεχόμενης ζημίας ένα ποσό αντίστοιχο του κινδύνου μη εξυπηρέτησης του δανείου, με αναγκαία συνέπεια τα ίδια αυτής κεφάλαια, λόγω της δέσμευσης αυτής, να μην της είναι εξ ολοκλήρου διαθέσιμα. Η συναρτώμενη με τα ανωτέρω ανωμαλία στην αποπληρωμή των δανείων δεν μπορεί να μην έχει επίδραση στην κεφαλαιακή επάρκεια της τράπεζας, δηλαδή, σε τελευταία ανάλυση, στη φερεγγυότητά της ως προς τους καταθέτες της. Η επισφάλεια του ενεργητικού της επηρεάζει τη σχέση αυτού με το παθητικό της, με βάση την οποία προκύπτει η κεφαλαιακή της επάρκεια. Τα μη εξυπηρετούμενα δάνεια σημαίνουν ενδεχόμενο ζημιών, που αυτό πρέπει να υπολογισθεί και καταγραφεί στον ισολογισμό. Και αν αυτό συμβεί, ανατρέπεται η ισορροπία που αρχικά υπήρχε μεταξύ ενεργητικού και παθητικού της τράπεζας οπότε πρέπει εκ νέου να υπολογισθεί, με βάση τη νέα ισορροπία, η κεφαλαιακή της επάρκεια. Όσο μεγαλύτερος είναι ο αριθμός των μη εξυπηρετούμενων δανείων και των ποσών οφειλών προς την τράπεζα που συνδέονται με αυτά, τόσο ισχυρότερο είναι το βάρος της τράπεζας από προβλέψεις στον ισολογισμό της λόγω απώλειας εσόδων εκ τόκων ή εκ της μη αποπληρωμής του κεφαλαίου δανείων. Και επειδή υφίσταται μια αναγκαία αβεβαιότητα ως προς την πιθανότητα εξέλιξης της αποπληρωμής ενός μη εξυπηρετούμενου δανείου, ακόμη και αν έχουν προβλεφθεί ζημίες στον ισολογισμό εκ του λόγου αυτού, η αβεβαιότητα παραμένει ως προς το αν το ποσό των ζημιών που προβλέφθηκε στηρίζεται σε ρεαλιστικές προβλέψεις ή αν θα έπρεπε να είναι υψηλότερο. Τα μη εξυπηρετούμενα δάνεια στην Ελλάδα, αποκαλούμενα κόκκινα, ξεπέρασαν το ποσό των 100 δισ. ευρώ το 2016 για να περιοριστούν στη συνέχεια παραμένοντας πάντα σε πολύ υψηλό σημείο ως ποσοστό του ενεργητικού τους. Συγκριτικά με τις άλλες χώρες της ευρωζώνης, η Ελλάδα κινείται, παρά τις προσπάθειες, σε υψηλά ποσοστά, δοθέντος ότι, με μέσο όρο περί το 2,3% σε ευρωπαϊκό επίπεδο, η Ελλάδα βρίσκεται ακόμη στο 18,4% του συνολικού χαρτοφυλακίου των δανείων. Η κατάσταση αυτή είναι εύλογο να δημιουργεί στις τράπεζες επιφυλακτικότητα στη χορήγηση νέων δανείων. Ακόμη και αν διαθέτουν κεφάλαια προς μόχλευση, όμως, καθώς δεν μπορεί να είναι βέβαιες για τις ζημίες που θα υποστούν λόγω των μη εξυπηρετούμενων δανείων, που παραμένουν σε υψηλό ποσοστό, δεν έχουν πλήρη εικόνα της οικονομικής τους κατάστασης, οπότε δεν είναι σε θέση να υπολογίσουν με ακρίβεια την κεφαλαιακή τους επάρκεια.
Δεύτερον: Η "αναβαλλόμενη φορολογική απαίτηση" των τραπεζών έναντι του Κράτους
Όπως επισημαίνεται στην έκθεση του Ελεγκτικού Συνεδρίου, η εμπλοκή του ιδιωτικού τομέα (PSI) στην απομείωση του δημόσιου χρέους που συντελέστηκε το 2012 είχε ως αποτέλεσμα τη μείωση του ποσού που όφειλε το Δημόσιο στις τράπεζες ως κατόχους κρατικών ομολόγων κατά ένα ποσοστό της τάξεως του 75%. Αυτό, καταγραφόμενο ως ζημία, προκάλεσε τη μείωση της κεφαλαιακής επάρκειας των τραπεζών με αποτέλεσμα να απαιτηθεί, προκειμένου να αποφευχθεί η συμμετοχή των καταθετών στις ζημίες (το λεγόμενο "κούρεμα" των καταθέσεων που θα συντελούνταν με μεταβολή των καταθέσεων σε άνευ αξίας μετοχές των τραπεζών), η ανακεφαλαιοποίηση με κρατική εμπλοκή των τραπεζών. Για να αποφευχθεί η ανακεφαλαιοποίηση με άμεση διάθεση δημόσιου χρήματος, που θα επαύξανε το ήδη τότε εξαιρετικά υψηλό δημόσιο χρέος, συμφωνήθηκε με τους δανειστές της Ελλάδος να διατεθεί αντί χρήματος υπόσχεση του Κράτους προς τις τράπεζες, αποκαλούμενη αναβαλλόμενη φορολογική απαίτηση, να καλύψει σε βάθος χρόνου, και μέχρι 25 δισ. ευρώ, τις ζημίες τους από το PSI στη βάση του εξής πλέγματος εναλλακτικής ενίσχυσης: αν είχαν ζημίες αυτές θα μεταβάλλονταν σε μετοχές που θα αγόραζε το Κράτος διαθέτοντας έτσι κεφάλαιο στις τράπεζες, ενώ αν οι τράπεζες είχαν κέρδη δεν θα όφειλαν για τα κέρδη τους τον αναλογούντα φόρο. Η υπόσχεση συμψηφισμού φόρου επί των κερδών ή κάλυψης ζημίας με συμμετοχή στο κεφάλαιο υλοποιείται σε δόσεις, που είναι ετήσιες και ισόποσες για χρονικό διάστημα 30 ετών. Επειδή όμως οι ζημίες των Τραπεζών δεν προήλθαν μόνον από τη μείωση της αξίας των ομολόγων του ελληνικού Δημοσίου που κατείχαν αλλά και από τα λεγόμενα "κόκκινα δάνεια" για την ύπαρξη των οποίων ανέλαβε μέρος της ευθύνης το Δημόσιο, προβλέφθηκε παραλλήλως έτερη αναβαλλόμενη φορολογική απαίτηση. Αυτή θα προέκυπτε είτε από διαγραφή ή συμφωνία ρύθμισης χρεών είτε από πώληση ή τιτλοποίηση δανείων ή μεταβίβασή τους σε άλλη νομική οντότητα. Στην περίπτωση αυτή η προκύπτουσα διαφορά εκπίπτει από τα ακαθάριστα έσοδα της Τράπεζας σε 20 ετήσιες, ισόποσες δόσεις αρχής γενομένης από τη χρήση στην οποία διενεργήθηκε η διαγραφή ή η μεταβίβαση. Οι ανωτέρω υποσχέσεις του Δημοσίου είναι ικανές να οδηγήσουν τις τράπεζες ενώπιον ενός διλήμματος. Αν επιθυμούν να αποφύγουν τις ζημίες που θα συνεπήγοντο αλλοίωση στην κατανομή του μετοχικού τους κεφαλαίου, καθώς θα εκδίδονταν νέες μετοχές με δικαιούχο το Δημόσιο οπότε θα υποβαθμιζόταν η συμμετοχή των παλαιών μετόχων ,τότε πρέπει να ακολουθούν μια πολιτική που θα περιορίζει στο ελάχιστο το ενδεχόμενο ζημιών, άρα πρέπει να είναι ιδιαίτερα προσεκτικές στην ανάληψη δανειοδοτικών κινδύνων. Πρέπει επομένως να επιδιώκουν κέρδη από βέβαιες πηγές κερδοφορίας, γι’ αυτό την όποια ρευστότητα διαθέτουν, οδηγούνται να την επενδύουν έτσι ώστε να επωφελούνται με βεβαιότητα από την αναβαλλόμενη φορολογική απαίτηση. Καθώς τα κέρδη των τραπεζών μέχρι του ποσού της ετήσιας, ισόποσης δόσης δεν φορολογούνται, λόγω ακριβώς της αναβαλλόμενης φορολογικής απαίτησης, το ποσό που θα κατεβάλλετο ως φόρος παραμένει στην τράπεζα αυξάνοντας έτσι τα κεφάλαια αυτής.
Τρίτον: Η ηθική χαλάρωση λόγω καθυστερήσεων στη ρευστοποίηση των εξασφαλίσεων δανείων
Σύμφωνα με το Ελεγκτικό Συνέδριο, η μεγάλη δημοσιονομική κρίση προκάλεσε την πτώχευση επιχειρήσεων και την απώλεια εισοδημάτων των ιδιωτών οφειλετών λόγω της αύξησης της ανεργίας ή των περικοπών των μισθών. Η πολιτεία φρόντισε να προστατευθεί από τον πλειστηριασμό η κυρία κατοικία των οφειλετών όταν αυτή είχε υποθηκευθεί λόγω δανειοδότησης που δεν εξυπηρετούνταν. Όμως, μαζί με όσους είχαν πράγματι ανάγκη προστασίας, καθώς λόγω μείωσης των εισοδημάτων τους οφειλόμενης στην κρίση αδυνατούσαν πράγματι να εξυπηρετήσουν τα δάνειά τους, βρέθηκε να επωφελείται και μια άλλη κατηγορία οφειλετών, οι αποκληθέντες "στρατηγικοί κακοπληρωτές", που, αν και μπορούσαν, εντούτοις, αξιοποιώντας ιδίως τις δικονομικές δυνατότητες και τις συναφείς καθυστερήσεις, δεν πλήρωναν τις δόσεις των δανείων τους. Η αδυναμία έγκαιρης διάκρισης των "στρατηγικών κακοπληρωτών" από τους πράγματι αδυνατούντες να εξυπηρετούν το δάνειό τους σε συνδυασμό με την ανάγκη προστασίας της κατοικίας είναι ικανή να επιτείνει την επιφυλακτικότητα των τραπεζών να χορηγήσουν νέα δάνεια. Στην εκτίμηση των κινδύνων που εγκυμονεί εξ ορισμού η χορήγηση νέων δανείων εισήλθε πλέον ο κίνδυνος της αδυναμίας ρευστοποίησης των εξασφαλίσεων μη αποπληρωμής των δανείων. Έτσι, οι τράπεζες βρίσκονται σε κατάσταση όπου μια επιπλέον δυσχέρεια τις εμποδίζει να χορηγήσουν δάνεια χωρίς συνεκτίμηση και του ιδιαίτερου αυτού κινδύνου. [post_title] => Ανάλυση: Γιατί οι τράπεζες δεν ρίχνουν χρήμα στην αγορά [post_excerpt] => Ποιοι είναι οι λόγοι που δεν επιτρέπουν ακόμη την περαιτέρω αύξηση της χρηματοδότησης της πραγματικής οικονομίας από τις τράπεζες [post_status] => publish [comment_status] => closed [ping_status] => open [post_password] => [post_name] => giati-oi-trapezes-den-richnoun-chrima-stin-agora [to_ping] => [pinged] => [post_modified] => 2022-04-03 23:41:19 [post_modified_gmt] => 2022-04-03 20:41:19 [post_content_filtered] => [post_parent] => 0 [guid] => https://radar.gr/?p=223268 [menu_order] => 0 [post_type] => post [post_mime_type] => [comment_count] => 0 [filter] => raw ) [3] => WP_Post Object ( [ID] => 248214 [post_author] => 32 [post_date] => 2022-03-24 18:02:33 [post_date_gmt] => 2022-03-24 16:02:33 [post_content] => Την εκτίμηση ότι η ρωσική εισβολή στην Ουκρανία ανατρέπει την παγκόσμια τάξη πραγμάτων που ίσχυε από το τέλος του Ψυχρού Πολέμου εκφράζει ο πρόεδρος και διευθύνων σύμβουλος της BlackRock. «Η ρωσική εισβολή στην Ουκρανία έβαλε τέλος στην παγκοσμιοποίηση που ζήσαμε τις τελευταίες τρεις δεκαετίες», αναφέρει ο Larry Fink στην επιστολή του προς τους μετόχους για το 2022. «Έχει κάνει πολλές κοινωνίες και ανθρώπους να αισθάνονται απομονωμένοι και να κοιτάζουν προς το εσωτερικό των χωρών. Πιστεύω ότι αυτό έχει επιδεινώσει την πόλωση και την εξτρεμιστική συμπεριφορά που βλέπουμε σε ολόκληρη την κοινωνία σήμερα» συμπληρώνει. Η επιστολή του Fink ήρθε ένα μήνα μετά την εισβολή της Ρωσίας στην Ουκρανία. Οι ΗΠΑ και οι σύμμαχοί τους έχουν επιβάλει πρωτοφανείς κυρώσεις στη Ρωσία και παρέχουν στρατιωτική βοήθεια στην Ουκρανία.
Ο διευθύνων σύμβουλος της BlackRock, η εταιρεία του οποίου διαχειρίζεται περισσότερα από 10 τρισ. δολ., είπε ότι οι χώρες και οι κυβερνήσεις έχουν ενώσει τις δυνάμεις τους και εξαπέλυσαν έναν «οικονομικό πόλεμο» κατά της Ρωσίας.
Σύμφωνα με τον ίδιο, η BlackRock έχει επίσης λάβει μέτρα για να αναστείλει την αγορά οποιωνδήποτε ρωσικών τίτλων στο ενεργό χαρτοφυλάκιό της.
«Τις τελευταίες εβδομάδες, μίλησα με αμέτρητους ενδιαφερόμενους φορείς, συμπεριλαμβανομένων των πελατών και των υπαλλήλων μας, που όλοι προσπαθούν να καταλάβουν τι θα μπορούσε να γίνει για να αποτραπεί η ανάπτυξη κεφαλαίων στη Ρωσία», είπε ο Fink.
 Πίσω στις αρχές της δεκαετίας του 1990, όταν ο κόσμος βγήκε από τον Ψυχρό Πόλεμο, η Ρωσία έγινε ευπρόσδεκτη στο παγκόσμιο χρηματοπιστωτικό σύστημα και της δόθηκε πρόσβαση στις παγκόσμιες κεφαλαιαγορές, αναφέρει ο Fink.
Η επέκταση της παγκοσμιοποίησης επιτάχυνε το διεθνές εμπόριο, μεγάλωσε τις παγκόσμιες κεφαλαιαγορές και αύξησε την οικονομική ανάπτυξη, επισημαίνει ο ίδιος.
Ήταν ακριβώς τότε, πριν από 34 χρόνια, όταν ιδρύθηκε η BlackRock και η εταιρεία ωφελήθηκε πάρα πολύ από την άνοδο της παγκοσμιοποίησης και την ανάπτυξη των κεφαλαιαγορών.
«Πιστεύω μακροπρόθεσμα στα οφέλη της παγκοσμιοποίησης και στη δύναμη των παγκόσμιων κεφαλαιαγορών. Η πρόσβαση στο παγκόσμιο κεφάλαιο δίνει τη δυνατότητα στις εταιρείες να χρηματοδοτήσουν την ανάπτυξη, στις χώρες να αυξήσουν την οικονομική ανάπτυξη και σε περισσότερους ανθρώπους να βιώσουν την οικονομική ευημερία», δήλωσε ο Fink.
Ο διευθύνων σύμβουλος είπε ότι η BlackRock έχει δεσμευτεί να παρακολουθεί τις άμεσες και έμμεσες επιπτώσεις της κρίσης και στοχεύει να κατανοήσει πώς να πλοηγηθεί σε αυτό το νέο επενδυτικό περιβάλλον.
https://radar.gr/article/i-blackrock-tou-apokleietai-tora-mila-gia-stasimoplithorismo-ala-70s
https://radar.gr/article/blackrock-ependytiki-efkairia-i-rosiki-eisvoli
[post_title] => BlackRock: Ο πόλεμος είναι η αρχή του τέλους της παγκοσμιοποίησης
[post_excerpt] => "Η επέκταση της παγκοσμιοποίησης ανέπτυξε το εμπόριο, την οικονομία και τις κεφαλαιαγορές", τόνισε ο Larry Fink της BlackRock. "Η Ρωσία ανατρέπει μια παγκόσμια τάξη πραγμάτων που ισχύει εδώ και 34 χρόνια."
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:44:08
[post_modified_gmt] => 2022-04-03 20:44:08
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248214
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
)


