




| ACAG 7.3 -0.1800 -2.47% Όγκος: 51,524 Αξία: 379,459 | AEM 5.8 -0.1650 -2.84% Όγκος: 16,127 Αξία: 95,368 | AKTR 10.54 -0.1200 -1.14% Όγκος: 153,586 Αξία: 1,617,719 | BOCHGR 9.26 -0.1200 -1.30% Όγκος: 513,717 Αξία: 4,769,903 | BYLOT 0.941 -0.0110 -1.17% Όγκος: 2,997,973 Αξία: 2,824,146 | CENER 22 0.5500 2.50% Όγκος: 508,562 Αξία: 11,134,710 | CNLCAP 6.9 -0.1000 -1.45% Όγκος: 140 Αξία: 964 | CREDIA 1.26 -0.0260 -2.06% Όγκος: 369,060 Αξία: 471,964 | DIMAND 12 0.0000 0.00% Όγκος: 19,280 Αξία: 227,807 | EIS 1.694 -0.0240 -1.42% Όγκος: 60,074 Αξία: 102,750 | EVR 2.03 -0.0500 -2.46% Όγκος: 51,893 Αξία: 107,091 | MTLN 35.8 -1.2400 -3.46% Όγκος: 390,734 Αξία: 14,244,466 | NOVAL 2.73 -0.0100 -0.37% Όγκος: 8,978 Αξία: 24,650 | ONYX 1.515 -0.0250 -1.65% Όγκος: 26,462 Αξία: 40,413 | OPTIMA 9.78 -0.2800 -2.86% Όγκος: 610,313 Αξία: 6,029,167 | QLCO 5.845 -0.0700 -1.20% Όγκος: 87,899 Αξία: 515,197 | REALCONS 6.06 0.0600 0.99% Όγκος: 7,497 Αξία: 45,241 | SOFTWEB 2.95 -0.0400 -1.36% Όγκος: 995 Αξία: 2,898 | TITC 52.5 -0.8000 -1.52% Όγκος: 211,679 Αξία: 11,215,102 | TREK 3.15 0.0500 1.59% Όγκος: 2,455 Αξία: 7,678 | YKNOT 1.795 -0.0250 -1.39% Όγκος: 55,869 Αξία: 102,606 | ΑΑΑΚ 5.9 0.0000 0.00% Όγκος: 79 Αξία: 454 | ΑΒΑΞ 3.25 -0.0700 -2.15% Όγκος: 252,834 Αξία: 839,256 | ΑΒΕ 0.445 0.0000 0.00% Όγκος: 18,052 Αξία: 7,937 | ΑΔΑΚ 58.16 -1.0600 -1.82% Όγκος: 2,843 Αξία: 166,893 | ΑΔΜΗΕ 3.055 0.0350 1.15% Όγκος: 635,048 Αξία: 1,930,572 | ΑΚΡΙΤ 1.08 0.0000 0.00% Όγκος: 2,898 Αξία: 3,129 | ΑΛΜΥ 6.3 -0.1600 -2.54% Όγκος: 25,359 Αξία: 163,517 | ΑΛΦΑ 3.72 -0.0300 -0.81% Όγκος: 71,520,047 Αξία: 266,635,335 | ΑΝΔΡΟ 8.92 -0.0800 -0.90% Όγκος: 6,290 Αξία: 56,648 | ΑΡΑΙΓ 13.72 -0.1400 -1.02% Όγκος: 105,974 Αξία: 1,458,931 | ΑΣΚΟ 4 -0.0800 -2.00% Όγκος: 2,800 Αξία: 11,287 | ΑΣΤΑΚ 7.24 0.0400 0.55% Όγκος: 4,260 Αξία: 30,783 | ΑΤΕΚ 1.32 -0.0100 -0.76% Όγκος: 374 Αξία: 493 | ΑΤΡΑΣΤ 15.55 0.1000 0.64% Όγκος: 1,014 Αξία: 15,770 | ΑΤΤΙΚΑ 1.735 0.0100 0.58% Όγκος: 17,756 Αξία: 30,907 | ΒΙΝΤΑ 8.1 0.1000 1.23% Όγκος: 403 Αξία: 3,259 | ΒΙΟ 15.78 0.4400 2.79% Όγκος: 915,930 Αξία: 14,382,951 | ΒΙΟΚΑ 1.745 0.0150 0.86% Όγκος: 17,880 Αξία: 31,057 | ΒΙΟΣΚ 2.56 -0.0100 -0.39% Όγκος: 10,150 Αξία: 25,628 | ΒΟΣΥΣ 2.16 0.0200 0.93% Όγκος: 600 Αξία: 1,298 | ΓΕΒΚΑ 2.27 -0.0100 -0.44% Όγκος: 8,661 Αξία: 19,664 | ΓΕΚΤΕΡΝΑ 36.08 -0.4400 -1.22% Όγκος: 264,884 Αξία: 9,602,672 | ΓΚΜΕΖΖ 0.3835 -0.0110 -2.87% Όγκος: 42,292 Αξία: 16,396 | ΔΑΑ 11.44 0.0000 0.00% Όγκος: 176,942 Αξία: 2,011,102 | ΔΑΙΟΣ 5.8 -0.0500 -0.86% Όγκος: 1,301 Αξία: 7,611 | ΔΕΗ 18.9 -0.1000 -0.53% Όγκος: 773,281 Αξία: 14,599,556 | ΔΟΜΙΚ 2.23 -0.1000 -4.48% Όγκος: 16,936 Αξία: 38,797 | ΔΡΟΜΕ 0.352 -0.0060 -1.70% Όγκος: 8,237 Αξία: 2,898 | ΕΒΡΟΦ 3.77 -0.0500 -1.33% Όγκος: 1,350 Αξία: 5,031 | ΕΕΕ 54.5 -0.2000 -0.37% Όγκος: 28,333 Αξία: 1,556,790 | ΕΚΤΕΡ 3.9 -0.1650 -4.23% Όγκος: 78,779 Αξία: 313,861 | ΕΛΒΕ 5.6 0.1000 1.79% Όγκος: 184 Αξία: 966 | ΕΛΙΝ 2.33 -0.0100 -0.43% Όγκος: 4,234 Αξία: 9,839 | ΕΛΛ 16.15 -0.1500 -0.93% Όγκος: 4,069 Αξία: 65,643 | ΕΛΛΑΚΤΩΡ 1.288 -0.0460 -3.57% Όγκος: 212,984 Αξία: 277,885 | ΕΛΠΕ 8.81 -0.2650 -3.01% Όγκος: 506,114 Αξία: 4,482,708 | ΕΛΣΤΡ 2.34 -0.0300 -1.28% Όγκος: 9,483 Αξία: 22,183 | ΕΛΤΟΝ 1.865 -0.0150 -0.80% Όγκος: 12,919 Αξία: 23,985 | ΕΛΧΑ 4.53 -0.1150 -2.54% Όγκος: 213,847 Αξία: 1,001,813 | ΕΤΕ 13.785 -0.5700 -4.13% Όγκος: 7,795,710 Αξία: 109,051,809 | ΕΥΑΠΣ 3.83 -0.0600 -1.57% Όγκος: 12,694 Αξία: 48,641 | ΕΥΔΑΠ 7.84 -0.1100 -1.40% Όγκος: 261,906 Αξία: 2,066,327 | ΕΥΡΩΒ 3.92 -0.0010 -0.03% Όγκος: 17,967,862 Αξία: 70,605,768 | ΕΧΑΕ 6.85 0.1500 2.19% Όγκος: 148,171 Αξία: 1,005,576 | ΙΑΤΡ 1.87 -0.0300 -1.60% Όγκος: 3,295 Αξία: 6,126 | ΙΚΤΙΝ 0.3695 -0.0005 -0.14% Όγκος: 68,166 Αξία: 24,984 | ΙΛΥΔΑ 4.65 0.0800 1.72% Όγκος: 15,380 Αξία: 71,385 | ΙΝΛΙΦ 6.14 -0.1000 -1.63% Όγκος: 8,285 Αξία: 51,540 | ΙΝΤΕΚ 5.88 -0.0500 -0.85% Όγκος: 26,851 Αξία: 159,198 | ΙΝΤΕΤ 1.305 -0.0050 -0.38% Όγκος: 310 Αξία: 398 | ΙΝΤΚΑ 3.265 -0.0850 -2.60% Όγκος: 70,147 Αξία: 231,761 | ΚΑΙΡΟΜΕΖ 0.35 -0.0200 -5.71% Όγκος: 73,745 Αξία: 26,660 | ΚΑΡΕΛ 378 2.0000 0.53% Όγκος: 142 Αξία: 53,446 | ΚΕΚΡ 1.845 -0.0300 -1.63% Όγκος: 8,895 Αξία: 16,346 | ΚΟΡΔΕ 0.483 0.0060 1.24% Όγκος: 422 Αξία: 201 | ΚΟΥΑΛ 1.274 -0.0120 -0.94% Όγκος: 48,467 Αξία: 61,369 | ΚΟΥΕΣ 6.83 -0.0300 -0.44% Όγκος: 37,723 Αξία: 259,743 | ΚΡΙ 24 0.1000 0.42% Όγκος: 3,737 Αξία: 89,507 | ΛΑΒΙ 1.326 -0.0340 -2.56% Όγκος: 112,783 Αξία: 148,767 | ΛΑΜΔΑ 6.99 -0.0100 -0.14% Όγκος: 129,082 Αξία: 902,752 | ΛΑΝΑΚ 1.14 -0.0200 -1.75% Όγκος: 2,265 Αξία: 2,433 | ΛΕΒΠ 0.183 0.0000 0.00% Όγκος: 3,013 Αξία: 497 | ΛΟΥΛΗ 3.88 -0.0700 -1.80% Όγκος: 5,733 Αξία: 22,372 | ΜΑΘΙΟ 0.77 -0.0050 -0.65% Όγκος: 410 Αξία: 315 | ΜΕΒΑ 9.15 -0.3000 -3.28% Όγκος: 2,871 Αξία: 26,587 | ΜΕΝΤΙ 2.5 -0.0200 -0.80% Όγκος: 706 Αξία: 1,747 | ΜΙΓ 3.52 0.0800 2.27% Όγκος: 6,679 Αξία: 22,910 | ΜΙΝ 0.59 -0.0100 -1.69% Όγκος: 55,001 Αξία: 32,781 | ΜΟΗ 36.68 0.1000 0.27% Όγκος: 215,461 Αξία: 7,869,764 | ΜΟΝΤΑ 5.9 0.0000 0.00% Όγκος: 313 Αξία: 1,838 | ΜΟΤΟ 2.51 0.0100 0.40% Όγκος: 22,338 Αξία: 56,021 | ΜΟΥΖΚ 0.61 0.0000 0.00% Όγκος: 350 Αξία: 203 | ΜΠΕΛΑ 24.82 -0.7800 -3.14% Όγκος: 1,029,095 Αξία: 25,711,020 | ΜΠΛΕΚΕΔΡΟΣ 4.32 0.0000 0.00% Όγκος: 1,697 Αξία: 7,329 | ΜΠΡΙΚ 3.12 0.0500 1.60% Όγκος: 47,030 Αξία: 145,589 | ΝΑΚΑΣ 3.62 -0.0200 -0.55% Όγκος: 1,195 Αξία: 4,334 | ΝΑΥΠ 1.41 -0.0050 -0.35% Όγκος: 371 Αξία: 525 | ΝΤΟΠΛΕΡ 0.915 0.0150 1.64% Όγκος: 10,310 Αξία: 9,447 | ΝΤΟΤΣΟΦΤ 27 1.0000 3.70% Όγκος: 1,000 Αξία: 26,700 | ΞΥΛΚ 0.241 -0.0010 -0.41% Όγκος: 11,500 Αξία: 2,783 | ΞΥΛΠ 0.585 0.0000 0.00% Όγκος: 35 Αξία: 22 | ΟΛΘ 37.7 -0.1000 -0.27% Όγκος: 4,779 Αξία: 180,934 | ΟΛΠ 37.7 -0.8000 -2.12% Όγκος: 8,589 Αξία: 324,977 | ΟΛΥΜΠ 2.36 -0.0200 -0.85% Όγκος: 10,134 Αξία: 23,734 | ΟΠΑΠ 15.8 -0.2500 -1.58% Όγκος: 1,704,692 Αξία: 27,038,858 | ΟΡΙΛΙΝΑ 0.822 -0.0140 -1.70% Όγκος: 18,000 Αξία: 14,917 | ΟΤΕ 17.5 -0.1600 -0.91% Όγκος: 970,093 Αξία: 16,990,289 | ΟΤΟΕΛ 12.72 -0.1800 -1.42% Όγκος: 18,812 Αξία: 239,333 | ΠΑΙΡ 0.918 0.0340 3.70% Όγκος: 34 Αξία: 31 | ΠΑΠ 3.7 -0.0700 -1.89% Όγκος: 5,041 Αξία: 18,830 | ΠΕΙΡ 8.12 -0.0040 -0.05% Όγκος: 8,267,282 Αξία: 67,042,993 | ΠΕΡΦ 7.6 -0.1000 -1.32% Όγκος: 15,623 Αξία: 119,834 | ΠΕΤΡΟ 8.56 -0.0600 -0.70% Όγκος: 10,013 Αξία: 86,079 | ΠΛΑΘ 4.04 -0.0600 -1.49% Όγκος: 15,395 Αξία: 62,738 | ΠΡΔ 0.34 -0.0100 -2.94% Όγκος: 51,165 Αξία: 17,702 | ΠΡΕΜΙΑ 1.374 -0.0060 -0.44% Όγκος: 181,426 Αξία: 251,273 | ΠΡΟΝΤΕΑ 5.55 -0.2500 -4.50% Όγκος: 19,403 Αξία: 106,420 | ΠΡΟΦ 7.17 -0.0800 -1.12% Όγκος: 83,820 Αξία: 601,301 | ΡΕΒΟΙΛ 1.76 -0.0450 -2.56% Όγκος: 14,180 Αξία: 25,253 | ΣΑΝΜΕΖΖ 0.148 -0.0006 -0.41% Όγκος: 37,433 Αξία: 5,515 | ΣΑΡ 14.64 0.0000 0.00% Όγκος: 46,633 Αξία: 680,506 | ΣΕΝΤΡ 0.333 -0.0070 -2.10% Όγκος: 4,700 Αξία: 1,564 | ΣΙΔΜΑ 1.87 0.0050 0.27% Όγκος: 1,100 Αξία: 2,025 | ΣΠΕΙΣ 7.1 -0.0400 -0.56% Όγκος: 4,047 Αξία: 28,834 | ΣΠΙ 0.56 -0.0240 -4.29% Όγκος: 6,950 Αξία: 3,942 | ΤΖΚΑ 1.715 -0.0150 -0.87% Όγκος: 5,070 Αξία: 8,638 | ΤΡΑΣΤΟΡ 1.22 -0.0400 -3.28% Όγκος: 2,798 Αξία: 3,508 | ΤΡΕΣΤΑΤΕΣ 1.98 0.0200 1.01% Όγκος: 90,172 Αξία: 177,979 | ΦΑΙΣ 3.78 -0.0900 -2.38% Όγκος: 54,271 Αξία: 205,792 | ΦΒΜΕΖΖ 0.056 -0.0016 -2.86% Όγκος: 516,891 Αξία: 29,297 | ΦΟΥΝΤΛ 1.27 -0.0250 -1.97% Όγκος: 53,305 Αξία: 68,100 | ΦΡΙΓΟ 0.36 -0.0080 -2.22% Όγκος: 75,347 Αξία: 27,223 | ΦΡΛΚ 4.565 -0.0200 -0.44% Όγκος: 133,282 Αξία: 618,262 | ΧΑΙΔΕ 0.75 -0.0100 -1.33% Όγκος: 431 Αξία: 331 |
Καθυστέρηση 15' MetricTrade LTD
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Δύο κερδισμένοι υπήρξαν από τις αλλαγές που έγιναν την περασμένη εβδομάδα στο παρά πέντε της υπερψήφισης του νομοσχεδίου για την ηλεκτρική ενέργεια και τα κέντρα δεδομένων από τη Βουλή.
Ειδικότερα, σε σχέση με τον όμιλο Κοπελούζου, κομβική ήταν η προσθήκη στο επίμαχο νομοσχέδιο ότι το ηλεκτρικό ρεύμα που θα τροφοδοτεί τα data center, μπορεί να προέρχεται και από τρίτες χώρες, πέραν της εγχώριας παραγωγής. Αυτό πρακτικά σημαίνει ότι δικαίωμα θα έχει στην τροφοδοσία των data center και η ενέργεια που θα προέρχεται από την ηλεκτρική διασύνδεση Ελλάδας - Αιγύπτου, το «GREGY», την οποία αναπτύσσει ο ελληνικός όμιλος.
Πρόκειται για ένα εμβληματικό έργο υποθαλάσσιας ηλεκτρικής διασύνδεσης μεταξύ Ελλάδας και Αιγύπτου, το οποίο αναπτύσσεται από την εταιρεία «Elica Interconnector» του Ομίλου Κοπελούζου, που θα μεταφέρει 100% καθαρή ενέργεια από Ανανεώσιμες Πηγές Ενέργειας (ΑΠΕ) της Αιγύπτου, απευθείας στην ηπειρωτική Ελλάδα και την Ευρώπη. Το σχέδιο προβλέπει την υλοποίηση μεγάλων έργων ΑΠΕ στην Αίγυπτο και μεταφορά του ρεύματος στην Ελλάδα τα επόμενα χρόνια, με ένα υποθαλάσσιο καλώδιο μήκους περίπου 950 χιλιομέτρων να συνδέει απευθείας την Αίγυπτο με την Αττική, το οποίο έχει δυναμικότητα 3.000 MW και δυνατότητα αμφίδρομης μεταφοράς ηλεκτρικής ενέργειας.
Το έργο έχει ενταχθεί στη λίστα «Έργων Κοινού και Αμοιβαίου Ενδιαφέροντος (PCI/PMI)» της Ευρωπαϊκής Επιτροπής, καθώς και στην πρωτοβουλία «Global Gateway», με το συνολικό του κόστος να υπολογίζεται σε 4,2 δισ. ευρώ.
Αλλά και οι Δήμοι της χώρας ευνοήθηκαν από τις τελευταίες αλλαγές της κυβέρνησης στο ίδιο νομοσχέδιο, καθώς το αρχικά προβλεπόμενο ποσό του ανταποδοτικού τέλους αυξήθηκε τελικά.
Πλέον, οι ιδιοκτήτες των κέντρων δεδομένων υποχρεούνται να καταβάλουν ετήσιο ανταποδοτικό τέλος ύψους 20.000 ευρώ ανά εγκατεστημένο μεγαβάτ στους τοπικούς Δήμους και όχι 15.000, όπως αρχικά προέβλεπαν οι διατάξεις του νομοσχεδίου πριν ψηφιστεί και γίνει νόμος του κράτους. Μια απόφαση, που προφανώς έχει σχέση και με τα όσα ειπώθηκαν και έγιναν στο πρόσφατο συνέδριο της ΚΕΔΕ στην Καλαμάτα, με τους εκπροσώπους των ΟΤΑ να ζητούν περισσότερα έσοδα από την κεντρική διοίκηση, καθώς η αύξηση των αρμοδιοτήτων τους δεν συνοδεύτηκε από την αντίστοιχη οικονομική τους ενίσχυση.
Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Την είδηση την γνωρίζετε, οι Ολλανδοί και η επιστημονική τους ομάδα, που είχαν αναλάβει με τυμπανοκρουσίες τον σχεδιασμό της θωράκισης της Θεσσαλίας από πλημμυρικά φαινόμενα, μετά τις τεράστιες καταστροφές του Daniel, έφυγαν άπρακτοι και ταυτόχρονα ζητούν αποζημίωση 2,5 εκατ. ευρώ από το ελληνικό Δημόσιο.
Όπως είμαστε σε θέση να γνωρίζουμε και το ίδιο το αρμόδιο υπουργείο Υποδομών και Μεταφορών, γνώριζε ότι οι Ολλανδοί θα φύγουν και μάλιστα από το καλοκαίρι τουλάχιστον, εντούτοις όχι μόνο δεν έπραξε ότι έπρεπε για να αποτρέψει μια τέτοια εξέλιξη, αλλά την απέκρυψε μάλιστα και από τους φορείς της Θεσσαλίας.
Βέβαια και η Περιφέρεια και οι ανά νομό υπεύθυνοι αυτοδιοικητικοί παράγοντες είχαν προειδοποιήσει για την αναποφασιστικότητα του υπουργείου και διαφόρων δημοσίων υπηρεσιών, να συνδράμουν στο έργο των Ολλανδών, αλλά αποδεικνύεται ότι οι προειδοποιήσεις τους εκλαμβανόταν «ως συνήθεις οχλήσεις», με αποτέλεσμα την τωρινή εξέλιξη.
Το μεγάλο πρόβλημα είναι ότι ουσιαστικά, πέραν κάποιων μικρών παρεμβάσεων, κυρίως από την Περιφέρεια, δεν έγιναν τα απαραίτητα έργα μετά τις καταστροφές από την ισχυρή καταιγίδα Daniel, με αποτέλεσμα η Θεσσαλία να έχει μείνει απροστάτευτη από νέες ισχυρές βροχοπτώσεις, ενώ έχουν μείνει σχεδόν όλες οι υποδομές χωρίς φροντίδα και φυσικά χωρίς ανακατασκευή όσων καταστράφηκαν ολοσχερώς.
Σύμφωνα με πληροφορίες, έχει ξεσπάσει πόλεμος μεταξύ της ηγεσίας του υπουργείου Υποδομών, των κ.κ. Χρίστου Δήμα, υπουργού και Νίκου Ταχιάου, αρμόδιου για θέματα υποδομών και δημοσίων έργων, με τον αναπληρωτή υπουργό Οικονομικών Νίκο Παπαθανάση, στον οποίο καταλογίζουν εμπόδια και κωλυσιεργία στη χρηματοδότηση μελετών και απαραίτητων εργασιών.
Στο σκηνικό αυτό εμπλέκονται και όλοι οι κυβερνητικοί βουλευτές της Περιφέρειας Θεσσαλίας. Ειδικά οι τελευταίοι, σύμφωνα με ακριβείς πληροφορίες, βρίσκονται κυριολεκτικά «στα κάγκελα», καθώς αντιμετωπίζουν την μήνιν των κατοίκων, για την εγκατάλειψη του τόπου τους και την αθέτηση των υποσχέσεων για ταχεία επούλωση των καταστροφών.
Οι περισσότεροι Θεσσαλοί βουλευτές, μάλιστα, επισημαίνουν ταυτόχρονα, ότι σε αυτή την κατάσταση απραξίας, προστίθενται και άλλα συναφή προβλήματα, όπως οι ακόμα απλήρωτοι κτηνοτρόφοι από την ευλογιά στα κοπάδια τους, αλλά και οι επίσης απλήρωτοι γεωργοί και γενικώς καλλιεργητές.
Με αποτέλεσμα, φυσικά, να εισπράττουν την οργή ακόμα και παραδοσιακών τους ψηφοφόρων και ουσιαστικά να μην έχουν τι να τους απαντήσουν.
Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Ανάπτυξη 2% προβλέπει για την ελληνική οικονομία το 2027 η Morgan Stanley, με τον πληθωρισμό στο 3,5%. Ο επενδυτικός οίκος μιλά στην έκθεση των προβλέψεών του για τη νέα χρονιά για μια «Ηράκλεια πρόοδο», εκτιμώντας ότι το story των υπεραποδόσεων της Ελλάδας θα συνεχιστεί, με αύξηση τουλάχιστον 6% στις επενδύσεις και τη χώρα να παραμένει στο μονοπάτι της δημοσιονομικής εξυγίανσης, που αναμένεται να ρίξει το χρέος κοντά στο 120% του ΑΕΠ έως το 2028.
Ειδικότερα, η Morgan Stanley προβλέπει ανάπτυξη 2% το 2027, με κάποια επιβράδυνση στο 1,8% το 2028, με την ανάπτυξη να τροφοδοτείται εξ ολοκλήρου από την εγχώρια ζήτηση. Οι επενδύσεις αναμένεται να αποτελέσουν τη βασική συνιστώσα της ανάπτυξης, με την ιδιωτική κατανάλωση να ακολουθεί ως ο δεύτερος σημαντικότερος παράγοντας.
Η σημαντική αύξηση του κατώτατου μισθού, σε συνδυασμό με την ικανοποιητική αύξηση των αποδοχών ανά εργαζόμενο, στήριξαν το εισόδημα των νοικοκυριών και την αύξηση της κατανάλωσης κατά την περίοδο 2019-2025. Πλέον, η Morgan Stanley περιμένει μια σχετική επιβράδυνση της ιδιωτικής κατανάλωσης το 2026, λόγω του πληθωρισμού, ο οποίος αναμένεται στο 4,4% φέτος, στο 3,5% το 2027 και στο 2,4% το 2028.
Με τις επενδύσεις παγίου κεφαλαίου στην Ελλάδα να έχουν αυξηθεί κατά σχεδόν 90% από το τέλος του 2019, η Morgan Stanley εκτιμά ότι ο ρυθμός αύξησης θα παραμείνει πάνω από 6% το 2027, ενώ το 2028 θα επιβραδυνθεί στο 5%, καθώς η στήριξη από ευρωπαϊκά κονδύλια θα μειώνεται.
Αν και το πρόγραμμα του Ταμείου Ανάκαμψης πλησιάζει στο τέλος του, αυτό δεν σηματοδοτεί το τέλος των επενδύσεων που χρηματοδοτούνται από την ΕΕ, τονίζουν οι αναλυτές, καθώς υπάρχουν ακόμη διαθέσιμοι πόροι προς αξιοποίηση, όπως για παράδειγμα μέσω των προγραμμάτων συνοχής, που αναμένεται να συνεχίσουν να στηρίζουν τις δαπάνες έως και το 2028.
Στο δημοσιονομικό μέτωπο, η Morgan Stanley μιλά για μια συνεχιζόμενη εξυγίανση, καθώς η κυβέρνηση πέτυχε πρωτογενές πλεόνασμα 5,2% το 2025, το υψηλότερο από τη δεκαετία του 1990, με αποτέλεσμα το χρέος να διαμορφωθεί περίπου στο 145% την ίδια χρονιά, έχοντας εμφανίσει μια σημαντική μείωση από το υψηλό του 209% που καταγράφηκε κατά τη διάρκεια της πανδημίας.
Ο οίκος παρατηρεί επιβράδυνση στον ρυθμό της δημοσιονομικής εξυγίανσης, αλλά εκτιμά ότι η πορεία είναι προδιαγεγραμμένη: Δεδομένης της ισχυρής ονομαστικής ανάπτυξης που αναμένεται έως το 2028, η Αθήνα αναμένεται να διατηρήσει πρωτογενή πλεονάσματα άνω του 3%, με το χρέος να πέφτει στο 126,6% το 2028 και κοντά στο επίπεδο του 120% έως το 2028 (συγκεκριμένα στο 121,4% του ΑΕΠ).
Σε ό,τι αφορά τις επερχόμενες εκλογές, η Morgan Stanley σημειώνει ότι η Νέα Δημοκρατία διατηρεί άνετο προβάδισμα, συγκεντρώνοντας περίπου 30% στις δημοσκοπήσεις, ωστόσο, το ποσοστό της είναι χαμηλότερο τόσο εκείνου που απαιτείται για την εξασφάλιση αυτοδυναμίας (περίπου το 38% των ψήφων), όσο και εκείνου των εκλογών του 2023 (περίπου 40%).
Συνεπώς, με βάση τα τρέχοντα δεδομένα από τις δημοσκοπήσεις, ο σχηματισμός κυβέρνησης συνεργασίας αναδεικνύεται ως η πιο πιθανή οδός για τη διακυβέρνηση της χώρας.
Εντούτοις, οι αναλυτές του οίκου εκφράζουν ορισμένες επιφυλάξεις ως προς αυτή την εκτίμηση. Πρώτον, το μεγάλο ποσοστό των αναποφάσιστων ψηφοφόρων (περίπου 10% των ερωτηθέντων) δημιουργεί σημαντική αβεβαιότητα ως προς τα αποτελέσματα των δημοσκοπήσεων, καθώς ενδέχεται να υποτιμάται η στήριξη προς τα μεγαλύτερα κόμματα, συμπεριλαμβανομένης της ΝΔ.
Δεύτερον, η ΝΔ θα μπορούσε να επιλέξει να απορρίψει τον σχηματισμό κυβέρνησης συνεργασίας κατά τον πρώτο γύρο, προσβλέποντας σε ένα ισχυρότερο αποτέλεσμα σε μια επαναληπτική εκλογική αναμέτρηση.
Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Η ισχυρή ρευστότητα διατηρεί χαμηλά τα επιτόκια
Η Moody’s επισημαίνει ότι τα χαρακτηριστικά που εντοπίζει η Επιτροπή Ανταγωνισμού αποτελούν ταυτόχρονα σημαντικά πλεονεκτήματα για την πιστοληπτική αξιολόγηση των ελληνικών τραπεζών. Η υψηλή συγκέντρωση της αγοράς, η περιορισμένη κινητικότητα των καταθετών και η άφθονη ρευστότητα επιτρέπουν στις τράπεζες να διατηρούν χαμηλό κόστος καταθέσεων, στηρίζοντας τα καθαρά επιτοκιακά περιθώρια και την κερδοφορία. Ενδεικτικό είναι ότι ο μέσος δείκτης δανείων προς καταθέσεις των τεσσάρων συστημικών τραπεζών διαμορφώθηκε μόλις στο 63,5% τον Ιούνιο του 2026, αποτυπώνοντας την ισχυρή χρηματοδοτική τους θέση. Την περίοδο 2018-2024, οι εισροές καταθέσεων ανήλθαν σε περίπου 70 δισ. ευρώ, ξεπερνώντας σημαντικά τις νέες εκταμιεύσεις δανείων. Ως αποτέλεσμα, οι τράπεζες δεν χρειάστηκε να προσφέρουν υψηλότερες αποδόσεις για να προσελκύσουν πρόσθετη ρευστότητα.Χαμηλές αποδόσεις και περιορισμένη κινητικότητα καταθετών
Ιδιαίτερη αναφορά γίνεται στη χαμηλή μετακύλιση των αυξήσεων των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας στους καταθέτες. Οι ελληνικές τράπεζες αυξάνουν με βραδύτερο ρυθμό τα επιτόκια καταθέσεων όταν ανεβαίνουν τα επιτόκια της αγοράς, ενώ προχωρούν ταχύτερα σε μειώσεις όταν η νομισματική πολιτική χαλαρώνει. Η συμπεριφορά αυτή συνδέεται με την περιορισμένη ανταγωνιστική πίεση, το κόστος αλλαγής τράπεζας και τη χαμηλή κινητικότητα των πελατών. Παράλληλα, περίπου το 70% των καταθέσεων προέρχεται από ιδιώτες με μικρά υπόλοιπα, έναντι 60% στην Ευρώπη, γεγονός που ενισχύει τη σταθερότητα της χρηματοδότησης. Οι περισσότεροι καταθέτες προτιμούν λογαριασμούς ταμιευτηρίου και όψεως, ενώ μόλις το 11% των ιδιωτών και το 8% των επιχειρήσεων διατηρούν προθεσμιακές καταθέσεις. Αν και το 68% των ιδιωτών και το 59% των επιχειρήσεων συνεργάζονται με περισσότερες από μία τράπεζες, η συντριπτική πλειονότητα διατηρεί μία βασική τραπεζική σχέση.Οι τέσσερις προτάσεις της Επιτροπής Ανταγωνισμού
Η Επιτροπή Ανταγωνισμού προτείνει παρεμβάσεις που στοχεύουν στην ενίσχυση του ανταγωνισμού και στη βελτίωση των αποδόσεων για τους αποταμιευτές. Μεταξύ αυτών περιλαμβάνονται η διευκόλυνση εισόδου νέων τραπεζών στην ελληνική αγορά, η δημιουργία αποταμιευτικών λογαριασμών με κρατική εγγύηση κατά το γαλλικό πρότυπο Livret A, η ανάπτυξη νέων αποταμιευτικών προϊόντων και η απλούστευση των διαδικασιών μεταφοράς καταθέσεων μεταξύ τραπεζών. Παράλληλα, προτείνεται η ανάπτυξη εργαλείων σύγκρισης επιτοκίων και, μακροπρόθεσμα, η δυνατότητα διατήρησης του ίδιου αριθμού τραπεζικού λογαριασμού κατά τη μεταφορά του σε άλλη τράπεζα εντός της Ευρωπαϊκής Ένωσης.Τι προβλέπει η Moody’s για την επόμενη τριετία
Παρά τις προτεινόμενες αλλαγές, η Moody’s εκτιμά ότι τα εμπόδια εισόδου νέων ανταγωνιστών παραμένουν υψηλά και ότι δεν αναμένεται σημαντική αποδυνάμωση της καταθετικής θέσης των συστημικών τραπεζών τα επόμενα 2-3 χρόνια. Ωστόσο, προειδοποιεί ότι η άμεση εισαγωγή κρατικά εγγυημένων αποταμιευτικών προϊόντων ή μια ουσιαστική αύξηση της κινητικότητας των καταθετών θα μπορούσαν να οδηγήσουν σε υψηλότερο κόστος χρηματοδότησης, περιορίζοντας τα περιθώρια κέρδους. Επιπλέον, η σταδιακή μετακίνηση αποταμιεύσεων προς αμοιβαία κεφάλαια, ομόλογα, έντοκα γραμμάτια και μετοχές αποτελεί δυνητικό κίνδυνο για την καταθετική βάση, παρότι δημιουργεί ευκαιρίες αύξησης των εσόδων από προμήθειες μέσω της διάθεσης επενδυτικών προϊόντων. Το βασικό συμπέρασμα της Moody’s είναι ότι η ενίσχυση του ανταγωνισμού ενδέχεται να περιορίσει σταδιακά τα πλεονεκτήματα χρηματοδότησης των ελληνικών τραπεζών, χωρίς όμως να απειλεί άμεσα τη σταθερότητα ή την πιστοληπτική τους εικόνα.Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Φορολογικά έσοδα πάνω από τις προβλέψεις
Στο σκέλος των εσόδων, οι καθαρές εισπράξεις του κρατικού προϋπολογισμού ανήλθαν σε 64,41 δισ. ευρώ, υπερβαίνοντας τον στόχο κατά 2,73 δισ. ευρώ. Εξαιρουμένης της χρονικής μετατόπισης είσπραξης 374 εκατ. ευρώ από το Ταμείο Ανάκαμψης και Ανθεκτικότητας, η υπέρβαση διαμορφώνεται σε 3,1 δισ. ευρώ. Τα φορολογικά έσοδα έφθασαν τα 62,87 δισ. ευρώ. Εάν αφαιρεθούν τα 306 εκατ. ευρώ που συνδέονται με τη σύμβαση παραχώρησης της Εγνατίας Οδού και τα 135 εκατ. ευρώ από την παραχώρηση του καζίνο στο Ελληνικό, διαμορφώνονται σε 62,43 δισ. ευρώ, αυξημένα κατά 1,65 δισ. ευρώ ή 2,7% έναντι του στόχου. Η πορεία των εσόδων διατηρήθηκε θετική και τον Οκτώβριο. Οι καθαρές εισπράξεις ανήλθαν σε 6,6 δισ. ευρώ, υψηλότερες κατά 226 εκατ. ευρώ από τις προβλέψεις, ενώ τα φορολογικά έσοδα διαμορφώθηκαν σε 6,91 δισ. ευρώ, καταγράφοντας υπέρβαση 3,4%. Οι επιστροφές εσόδων στο δεκάμηνο έφθασαν τα 7,45 δισ. ευρώ, αυξημένες κατά 610 εκατ. ευρώ σε σχέση με τον στόχο, με μέρος της διαφοράς να αποδίδεται στις συναλλαγές που συνδέονται με την παραχώρηση της Εγνατίας Οδού.Στα 64,3 δισ. ευρώ οι δαπάνες
Οι δαπάνες του κρατικού προϋπολογισμού ανήλθαν σε 64,29 δισ. ευρώ, αυξημένες κατά 203 εκατ. ευρώ έναντι του στόχου και κατά 6,41 δισ. ευρώ σε σύγκριση με το αντίστοιχο διάστημα του 2025. Η υπέρβαση συνδέεται κυρίως με την επιτάχυνση των πληρωμών του Ταμείου Ανάκαμψης. Οι επενδυτικές δαπάνες διαμορφώθηκαν σε 11,5 δισ. ευρώ, υψηλότερες κατά 1,17 δισ. ευρώ από τον στόχο και κατά 2,17 δισ. ευρώ από πέρυσι. Αντίθετα, οι πληρωμές του Τακτικού Προϋπολογισμού εμφανίζονται μειωμένες κατά 964 εκατ. ευρώ σε σχέση με τον προγραμματισμό. Στις σημαντικότερες μεταβιβάσεις του δεκαμήνου περιλαμβάνονται η επιχορήγηση 2,33 δισ. ευρώ προς τον ΟΠΕΚΑ, 1,95 δισ. ευρώ προς τον ΕΟΠΥΥ, καθώς και 919 εκατ. ευρώ προς την Εθνική Κεντρική Αρχή Προμηθειών Υγείας για την προμήθεια φαρμάκων και άλλων προϊόντων και υπηρεσιών υγείας για τα δημόσια νοσοκομεία. Παράλληλα, οι μεταβιβάσεις προς τα νοσοκομεία και την Πρωτοβάθμια Φροντίδα Υγείας ανήλθαν σε 1,04 δισ. ευρώ, ενώ οι επιχορηγήσεις προς τους συγκοινωνιακούς φορείς έφθασαν τα 355 εκατ. ευρώ. Για τη στήριξη των νοικοκυριών πραγματοποιήθηκαν πληρωμές 161 εκατ. ευρώ για τις επιδοτήσεις στα καύσιμα, 131 εκατ. ευρώ προς την Κοινωνία της Πληροφορίας για το Fuel Pass και 232 εκατ. ευρώ για την έκτακτη οικονομική ενίσχυση οικογενειών με παιδιά. Η οριστική εικόνα της κατανομής των εσόδων θα αποτυπωθεί στο αναλυτικό δελτίο εκτέλεσης του κρατικού προϋπολογισμού.Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Το BRIGHT GROUP προχωρά σε στρατηγική επένδυση αποκτώντας το 51% της SWOT Hospitality, με στόχο την αξιοποίηση νέων επενδυτικών ευκαιριών και την περαιτέρω ανάπτυξη δραστηριοτήτων στον τουρισμό και την ευρύτερη αγορά του Real Estate. Οι υφιστάμενοι μέτοχοι της SWOT Hospitality, Γιώργος Κωνσταντινίδης (Founder), Στέλιος Κουτσιβίτης (President) και Πάνος Κωνσταντινίδης (CEO), παραμένουν στο μετοχικό σχήμα, διατηρώντας το management.
Η συμφωνία σηματοδοτεί ένα νέο κεφάλαιο στην αναπτυξιακή πορεία των δύο εταιρειών, συνδυάζοντας τη βαθιά γνώση της αγοράς, την ευρωπαϊκή εμπειρία και τις ισχυρές συμβουλευτικές και τεχνολογικές δυνατότητες του BRIGHT GROUP με την εξειδικευμένη τεχνογνωσία της SWOT Hospitality στη διαχείριση ξενοδοχειακών μονάδων, την ανάπτυξη τουριστικών ακινήτων και την αξιοποίηση επενδυτικών ευκαιριών στον κλάδο της φιλοξενίας.
Το BRIGHT GROUP, με βασικούς πυλώνες δραστηριότητας τη συμβουλευτική και την τεχνολογία, υποστηρίζει επιχειρήσεις και οργανισμούς σε όλο το εύρος της αναπτυξιακής τους πορείας, από τον στρατηγικό σχεδιασμό έως την υλοποίηση. Στο πλαίσιο της στρατηγικής του για επέκταση σε νέους κλάδους μέσω στοχευμένων επενδύσεων, ενισχύει το επιχειρηματικό του οικοσύστημα με την τεχνογνωσία και την εμπειρία της SWOT Hospitality στον τουρισμό και το real estate.
Από την πλευρά της, η SWOT Hospitality, με πολυετή παρουσία στην ελληνική και διεθνή ξενοδοχειακή αγορά, παρέχει εξειδικευμένες υπηρεσίες Hotel Management, Advisory, Project Management και Commercial, καλύπτοντας κάθε στάδιο ανάπτυξης, διαχείρισης και εμπορικής αξιοποίησης ξενοδοχειακών ακινήτων. Μέσα από συνεργασίες με ιδιοκτήτες, επενδυτές, real estate developers, private equity funds και διεθνή ξενοδοχειακά brands, συμβάλλει στην ενίσχυση της ανταγωνιστικότητας, της εμπορικής απόδοσης και της επενδυτικής αξίας των έργων που αναλαμβάνει.
Η συνεργασία έρχεται σε συνέχεια του έργου Onero στη Μήλο και αποτυπώνει την κοινή στόχευση των δύο πλευρών για την ανάπτυξη νέων επενδυτικών πρωτοβουλιών. Συνδυάζοντας συμπληρωματικές δυνατότητες και εμπειρία, οι δύο εταιρείες επιδιώκουν να αξιοποιήσουν ευκαιρίες στον τομέα του τουριστικού Real Estate.
Ο Γιώργος Πουλόπουλος, CEO του BRIGHT GROUP, δήλωσε: «Η επένδυσή μας στη SWOT Hospitality αποτελεί ένα ακόμη σημαντικό βήμα στη στρατηγική ανάπτυξης του BRIGHT GROUP. Επενδύουμε σε εταιρείες με εξειδικευμένη τεχνογνωσία, ισχυρή παρουσία στην αγορά και ουσιαστικές προοπτικές εξέλιξης. Η εμπειρία της SWOT στον τουρισμό και το Real Estate ενισχύει τις δυνατότητες του Ομίλου και δημιουργεί τις προϋποθέσεις για νέες συνέργειες και επενδυτικές ευκαιρίες. Στόχος μας είναι να διαμορφώνουμε ένα επιχειρηματικό οικοσύστημα που συνδυάζει διαφορετικές δυνάμεις και δημιουργεί μακροπρόθεσμη αξία».
Από την πλευρά του, ο Πάνος Κωνσταντινίδης, CEO της SWOT Hospitality, ανέφερε:
«Η στρατηγική συνεργασία με το BRIGHT GROUP αποτελεί ένα σημαντικό ορόσημο για τη SWOT Hospitality και την αναπτυξιακή μας πορεία. Έχοντας εδραιώσει την παρουσία μας στον ελληνικό ξενοδοχειακό κλάδο, επιδιώκουμε να αξιοποιήσουμε την εμπειρία και την τεχνογνωσία μας σε νέες επενδυτικές ευκαιρίες, διευρύνοντας περαιτέρω τη δραστηριότητά μας στον χώρο του Real Estate. Η σύμπραξη αυτή ενισχύει τη δυνατότητά μας να συμμετέχουμε στην ανάπτυξη νέων έργων, δημιουργώντας αξία για τους συνεργάτες μας και συμβάλλοντας στη δυναμική εξέλιξη της ελληνικής τουριστικής αγοράς».
Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα
Jumbo και Εθνική στο επίκεντρο λόγω μερισμάτων
Η σημερινή συνεδρίαση επηρεάζεται από τις αποκοπές μερισμάτων δύο σημαντικών εισηγμένων, οι οποίες δημιουργούν τεχνικές προσαρμογές στις τιμές των μετοχών. Η Jumbo διαπραγματεύεται χωρίς το δικαίωμα στο μέρισμα ύψους 1 ευρώ ανά μετοχή, που αντιστοιχεί σε μερισματική απόδοση περίπου 3,6%. Η μετοχή υποχωρεί κατά 3,03%, στα 26,86 ευρώ, καταγράφοντας μία από τις μεγαλύτερες απώλειες στην υψηλή κεφαλαιοποίηση. Αντίστοιχα, η Εθνική Τράπεζα αποκόπτει μέρισμα 0,261 ευρώ ανά μετοχή, με απόδοση περίπου 1,5%, και η μετοχή της κινείται χαμηλότερα κατά 1,06%, στα 17,255 ευρώ. Σημειώνεται ότι οι συγκεκριμένες απώλειες δεν αποτυπώνουν αποκλειστικά πωλήσεις, καθώς μέρος της μεταβολής οφείλεται στη μηχανική προσαρμογή της τιμής λόγω αποκοπής του μερίσματος.Coca-Cola HBC και HELLENiQ Energy στηρίζουν την αγορά
Στον αντίποδα, σημαντική στήριξη στους βασικούς δείκτες προσφέρει η Coca-Cola HBC, η οποία ενισχύεται κατά 2,99%, στα 51,70 ευρώ. Η άνοδος καταγράφεται στον απόηχο των ανακοινώσεων για την ολοκλήρωση της εξαγοράς της Coca-Cola Beverages Africa στις 27 Νοεμβρίου και την επικείμενη δευτερογενή εισαγωγή της εταιρείας στο Χρηματιστήριο του Γιοχάνεσμπουργκ. Ισχυρή είναι και η εικόνα της HELLENiQ Energy, η οποία σημειώνει κέρδη 2,31%, στα 17,68 ευρώ, συμβάλλοντας στην αντιστάθμιση των πιέσεων από άλλους δεικτοβαρείς τίτλους. Ανοδικά κινείται επίσης η Aegean με 1,04%, στα 11,66 ευρώ, ενώ η Metlen ενισχύεται κατά 0,65%, στα 46,20 ευρώ και η Motor Oil κατά 0,56%, στα 62,45 ευρώ. Αντίθετα, η Allwyn υποχωρεί κατά 1,26%, στα 9,528 ευρώ, παραμένοντας κάτω από το ψυχολογικό όριο των 10 ευρώ. Απώλειες καταγράφουν ακόμη η ΕΥΔΑΠ (-0,73%), η Cenergy (-0,62%), η ΓΕΚ ΤΕΡΝΑ (-0,52%) και ο ΟΤΕ (-0,37%).Τράπεζες: Κέρδη για Πειραιώς, Alpha και Eurobank
Μικτή εικόνα παρουσιάζει ο τραπεζικός κλάδος, με τις περισσότερες μετοχές να κινούνται ανοδικά, αλλά την πτώση της Εθνικής να περιορίζει την επίδοση του κλαδικού δείκτη. Η Τράπεζα Πειραιώς ξεχωρίζει με άνοδο 1,01%, στα 10,095 ευρώ, διατηρώντας την παρουσία της πάνω από το όριο των 10 ευρώ. Η Alpha Bank ενισχύεται κατά 0,36%, στα 4,76 ευρώ, ενώ η Eurobank καταγράφει κέρδη 0,25%, στα 4,832 ευρώ. Θετικά κινούνται επίσης η CrediaBank (+0,21%, στα 0,936 ευρώ) και η Τράπεζα Κύπρου (+0,09%, στα 10,93 ευρώ). Στον αντίποδα, εκτός από την Εθνική, απώλειες 0,47% σημειώνει η Optima Bank, με τη μετοχή στα 14,81 ευρώ.Μεσαία κεφαλαιοποίηση: Ξεχωρίζει η Σαράντης
Στη μεσαία κεφαλαιοποίηση επικρατούν οι πωλητές, με τον σχετικό δείκτη να καταγράφει απώλειες 0,43%. Εξαίρεση αποτελεί η Σαράντης, η οποία ενισχύεται κατά 1,70%, στα 11,94 ευρώ, ενώ μικρά κέρδη καταγράφουν η Fourlis (+0,26%) και η Autohellas (+0,20%). Αντίθετα, η Ελλάκτωρ υποχωρεί κατά 1,67%, η Bally's Intralot κατά 1,08%, ο ΟΛΠ κατά 0,93%, ο ΑΔΜΗΕ κατά 0,87% και η Noval Property κατά 0,84%. Η συνολική εικόνα της αγοράς παραπέμπει σε συνεδρίαση συσσώρευσης, με τις επιλεκτικές τοποθετήσεις σε μετοχές υψηλής κεφαλαιοποίησης να αντισταθμίζουν τις πιέσεις από τις αποκοπές μερισμάτων. Το περιορισμένο ύψος των συναλλαγών και η απουσία σαφούς κατεύθυνσης διατηρούν τον Γενικό Δείκτη κοντά στις 2.635 μονάδες, με την περαιτέρω πορεία να εξαρτάται από τη συμπεριφορά των τραπεζών και των βασικών δεικτοβαρών τίτλων.Διαβάστε ακόμη:
- Περιφέρεια Αττικής: Το ΠΑΣΟΚ αναζητά τον «εκλεκτό» μετά το «όχι» του Κωνσταντάτου
- Από τη λάντζα στη διαχείριση εκατομμυρίων: Το «κόλπο» με τους αχυράνθρωπους
- Τα σενάρια της ΝΔ για τους μεγάλους δήμους και το «χαρτί» του Άγγελου Συρίγου
- Νέο «φάουλ» της Κωνσταντοπούλου: Οι αιχμές για το «Γεννηματάς» και η πραγματικότητα

Αυξημένα έσοδα για τους Δήμους μέσω του ανταποδοτικού τέλους και «πράσινο φως» στην τροφοδοσία από διεθνείς ηλεκτρικές διασυνδέσεις.
Οι κερδισμένοι του νέου νομοσχεδίου για την ενέργεια και τα «data center»
ΕΠΙΧΕΙΡΗΣΕΙΣ

Φεύγουν άπρακτοι ζητώντας 2,5 εκατ. ευρώ την ώρα που η περιοχή παραμένει ανοχύρωτη, με τους κυβερνητικούς βουλευτές να αντιμετωπίζουν την οργή των κατοίκων
Θεσσαλία: Το «ναυάγιο» με τους Ολλανδούς και ο πόλεμος στο Υπουργείο Υποδομών & Μεταφορών

Ανάπτυξη 2%, επενδυτικό story και μείωση του χρέους στο 120% προβλέπει ο επενδυτικός οίκος – Οι εκτιμήσεις για τις εκλογές και το στοίχημα της αυτοδυναμίας.
Morgan Stanley: «Ηράκλεια πρόοδος» για την ελληνική οικονομία το 2027

H ελληνική τραπεζική αγορά λειτουργεί ως ένα ιδιαίτερα συγκεντρωμένο ολιγοπώλιο, καθώς οι τέσσερις συστημικές τράπεζες ελέγχουν πάνω από το 90% των καταθέσεων.
Moody’s: Ανθεκτικές οι ελληνικές τράπεζες στις παρεμβάσεις της Επιτροπής Ανταγωνισμού
Στο σκέλος των εσόδων, οι καθαρές εισπράξεις του κρατικού προϋπολογισμού ανήλθαν σε 64,41 δισ. ευρώ, υπερβαίνοντας τον στόχο κατά 2,73 δισ. ευρώ.
Προϋπολογισμός: Πρωτογενές πλεόνασμα 7,78 δισ. ευρώ στο δεκάμηνο – Πάνω από τον στόχο τα φορολογικά έσοδα

H Συναλλαγή Altius αποτελεί το πρώτο βήμα για τον στρατηγικό συνδυασμό της Altius με την Universal Life Insurance Public Company σε έναν ενιαίο ασφαλιστικό όμιλο
Alpha Bank: Ολοκληρώθηκε η εξαγορά της Altius Insurance

Η συνεργασία έρχεται σε συνέχεια του έργου Onero στη Μήλο και αποτυπώνει την κοινή στόχευση των δύο πλευρών για την ανάπτυξη νέων επενδυτικών πρωτοβουλιών.
BRIGHT GROUP: Στρατηγική είσοδος στη φιλοξενία με εξαγορά του 51% της SWOT Hospitality

Η συνολική εικόνα της αγοράς παραπέμπει σε συνεδρίαση συσσώρευσης, με τις επιλεκτικές τοποθετήσεις σε μετοχές υψηλής κεφαλαιοποίησης να αντισταθμίζουν τις πιέσεις από τις αποκοπές μερισμάτων.
Χρηματιστήριο: Μάχη ισορροπιών στις 2.635 μονάδες – Πιέσεις από Jumbo και Εθνική, στηρίγματα από Coca-Cola HBC και HELLENiQ Energy

Ροή ειδήσεων


Undercover
«Βραδυνή»: Ο Μπρατάκος αναλαμβάνει αποστολή διάσωσης – Τα βαριά οικονομικά και η κινητοποίηση του Μαξίμου | Συρεγγέλα: Το Apolis γέμισε και τα μηνύματα της Δυτικής Αθήνας | Τασούλας με μάθημα… κατά της αισχροκέρδειας στον Σπανάκη | ΠΑΣΟΚ: Το Καταστατικό έγινε… όπλο εσωκομματικής αμφισβήτησης – Εξάμηνη σιωπή στην Κεντρική Πολιτική Επιτροπή | Πολάκης: Αφήνει για λίγο τη Βουλή και πιάνει… κουμπάρος στα Σφακιά | Σαμαράς: Στήνει το κόμμα με συναντήσεις και υποψηφίους | Έξι δήμαρχοι χτυπούν την πόρτα του Μητσοτάκη για τη δόμηση – Αλλά τον Δούκα ποιος τον άκουγε; | Ελλάδα – Κύπρος: Το καλώδιο ενώνει τους πολιτικούς αντιπάλους | Πυροσβέστες: Ήρωες στις ανακοινώσεις, «όμηροι» στην πραγματικότητα | Στο «μικροσκόπιο» του Μαξίμου οι κινήσεις Σαμαρά | Ικανοποίηση Γεραπετρίτη από την «ήπια» στάση Ανδρουλάκη | Πολυτεχνείο: Το μεγάλο «στοίχημα» του Χρυσοχοΐδη

Η Amazon έφτιαξε ένα drone που πετάει μέσα στο σπίτι σου για να το προστατέψει
Φαντάσου να βρίσκεσαι στο γραφείο και να λαμβάνεις ειδοποίηση ότι εντοπίστηκε κάποια ύποπτη κίνηση στο σπίτι σου. Αντί…

Το νέο whisky Bruichladdich 14 ετών αποδεικνύει ότι το Islay δεν είναι μόνο καπνός
Το νησί Islay στη δυτική Σκωτία, είναι συνώνυμο του καπνιστού whisky. Για τους περισσότερους λάτρεις του σκωτσέζικου single…




 Ενώ η Ρωσία κατηγορεί τη Δύση ότι προσπαθεί να την οδηγήσει στη χρεοκοπία περιορίζοντας την πρόσβαση σε ευρώ και δολάριο, η Gopinath επεσήμανε ότι οι κυρώσεις, που επιβλήθηκαν τον περασμένο μήνα, έχουν ουσιαστικά διακόψει τις σχέσεις της Ρωσίας με το παγκόσμιο χρηματοπιστωτικό σύστημα και με χρεοκοπία (ακόμα και τεχνική) απέκλειε τη Ρωσία από το σύστημα για χρόνια.
«Όταν έχεις αθετήσει τις υποχρεώσεις τους, η επανείσοδος στην αγορά δεν είναι εύκολη. Και αυτό μπορεί να πάρει πολύ χρόνο» τόνισε η επικεφαλής οικονομολόγος του ΔΝΤ.
Ωστόσο, το ΔΝΤ δεν είναι ο μόνος θεσμός που αναδεικνύει αυτήν την τάση. Πριν λίγες ημέρες, η Goldman Sachs κυκλοφόρησε ένα ενημερωτικό σημείωμα όπου προειδοποιεί ότι το λυκόφως της παγκόσμιας ηγεμονίας του δολαρίου ΗΠΑ θα μπορούσε να είναι κοντά -αναφέροντας την πιθανότητα η Σαουδική Αραβία να δεχθεί γουάν για την πώληση πετρελαίου αντί για δολάρια- ως αποδεικτικό στοιχείο.
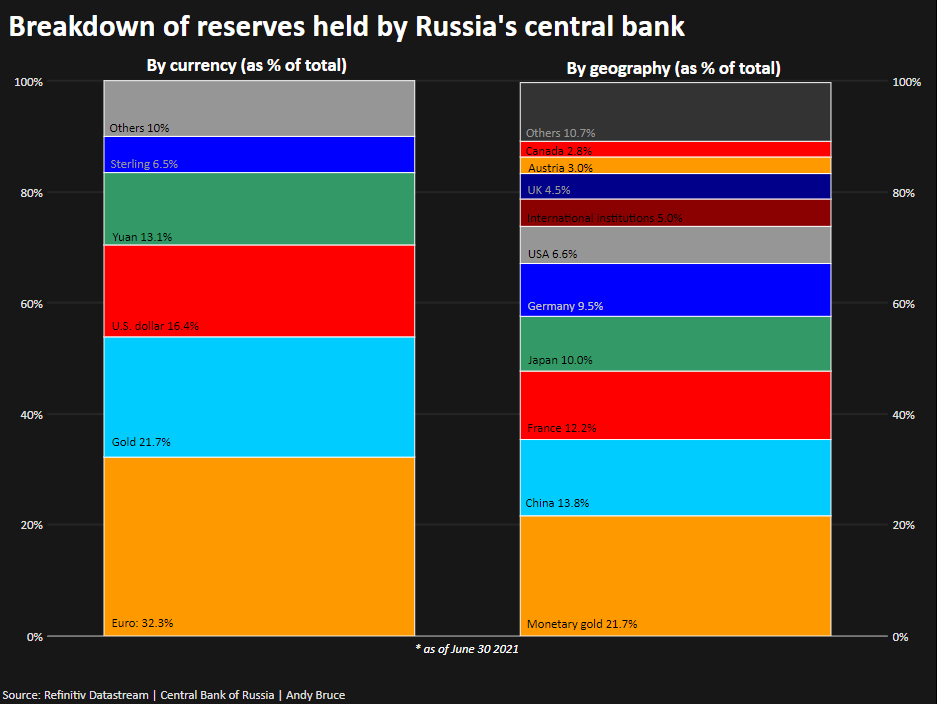
Το δολάριο, το ευρώ και η στερλίνα εξακολουθούν να αντιπροσωπεύουν περισσότερο από το 50% των διαθεσίμων της κεντρικής τράπεζας της Ρωσίας, που βρίσκονται στη Γαλλία, τη Γερμανία, την Ιαπωνία, τη Βρετανία, τις Ηνωμένες Πολιτείες, τον Καναδά και την Αυστραλία.
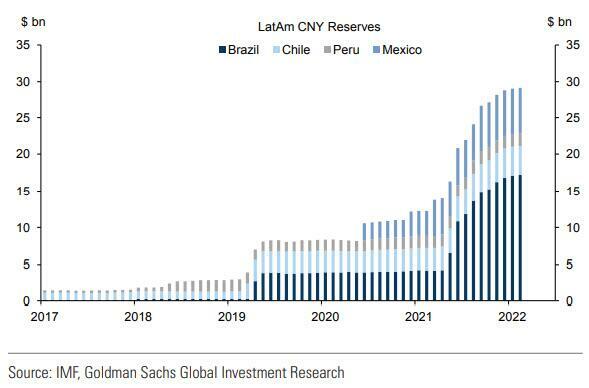
Η Ρωσία δεν είναι μόνη της σε αυτό: Όλο και περισσότερο, οι λατινοαμερικανικές χώρες μετατρέπουν τα αποθέματά τους σε άλλο νόμισμα εκτός από το δολάριο, συμπεριλαμβανομένων μεγαλύτερων ποσοστών εναλλακτικών λύσεων όπως το κινεζικό γουάν.
 https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
https://radar.gr/article/bloomberg-gia-plithorismo-pouliste-to-amaxi-kai-fate-fakes
[post_title] => ΔΝΤ: Οι κυρώσεις θα γυρίσουν μπούμερανγκ σε Δύση, δολάριο κι ευρώ
[post_excerpt] => Για το ενδεχόμενο αποτυχίας των δυτικών κυρώσεων στη Ρωσία -και κυρίως της κατάσχεσης των αποθεματικών σε δολάριο και ευρώ που κατέχει η ρωσική κεντρική τράπεζα- προειδοποιεί το ΔΝΤ.
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => dnt-oi-kyroseis-tha-gyrisoun-boumerangk-se-dysi-dolario-ki-evro
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:40:07
[post_modified_gmt] => 2022-04-03 20:40:07
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248869
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 1
[filter] => raw
)
[1] => WP_Post Object
(
[ID] => 248230
[post_author] => 32
[post_date] => 2022-03-25 10:10:36
[post_date_gmt] => 2022-03-25 08:10:36
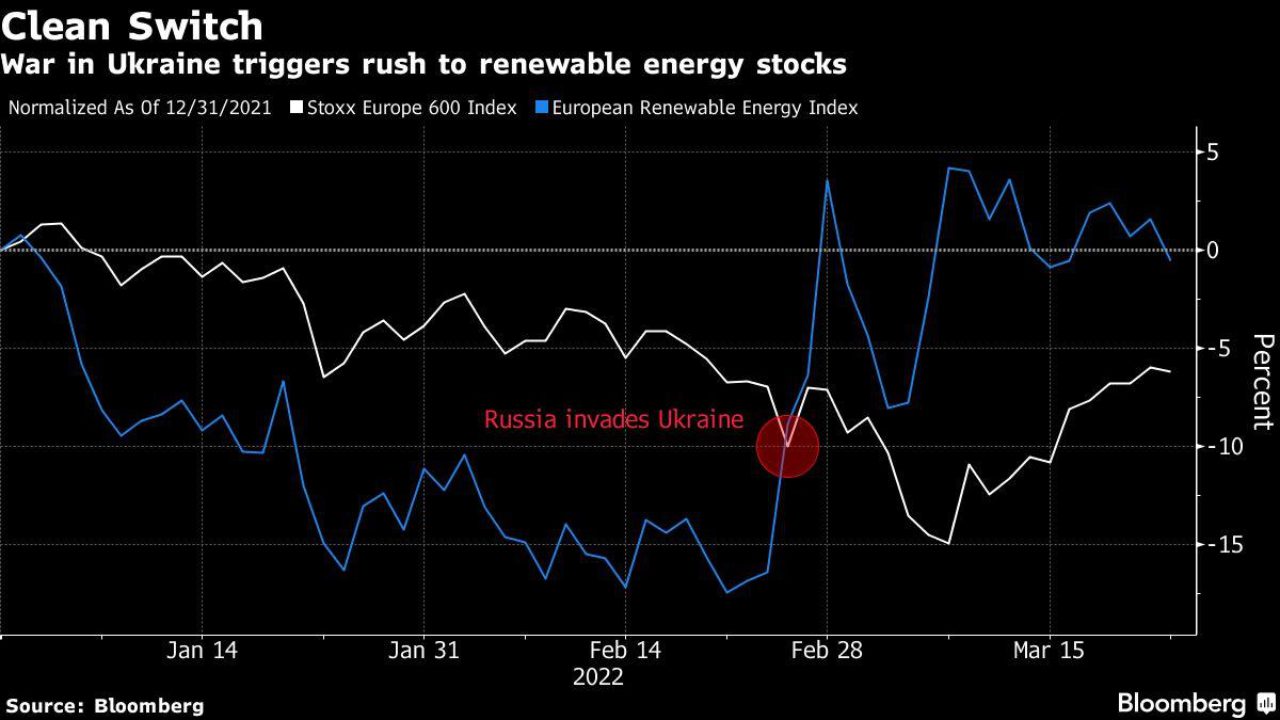
[post_content] => Η σύγκρουση Ρωσίας-Ουκρανίας θα έχει εκτεταμένες επιπτώσεις που φαίνεται ότι θα επαναπροσδιορίσουν τις τάσεις στην Ευρώπη, όπως αναφέρει η Bank of America.
Σύμφωνα με την αμερικανική τράπεζα, ο πόλεμος είναι ένα από εκείνα τα σπάνια γεγονότα στην ιστορία που θα αναδιαμορφώσουν τη γεωπολιτική, τις κοινωνίες και τις αγορές.
Η Ευρώπη μεταβαίνει σε μια άλλη εποχή και θα πρέπει να μάθει να είναι πιο ανεξάρτητη, επαναπροσδιορίζοντας τομείς και οικονομικά παραδείγματα.
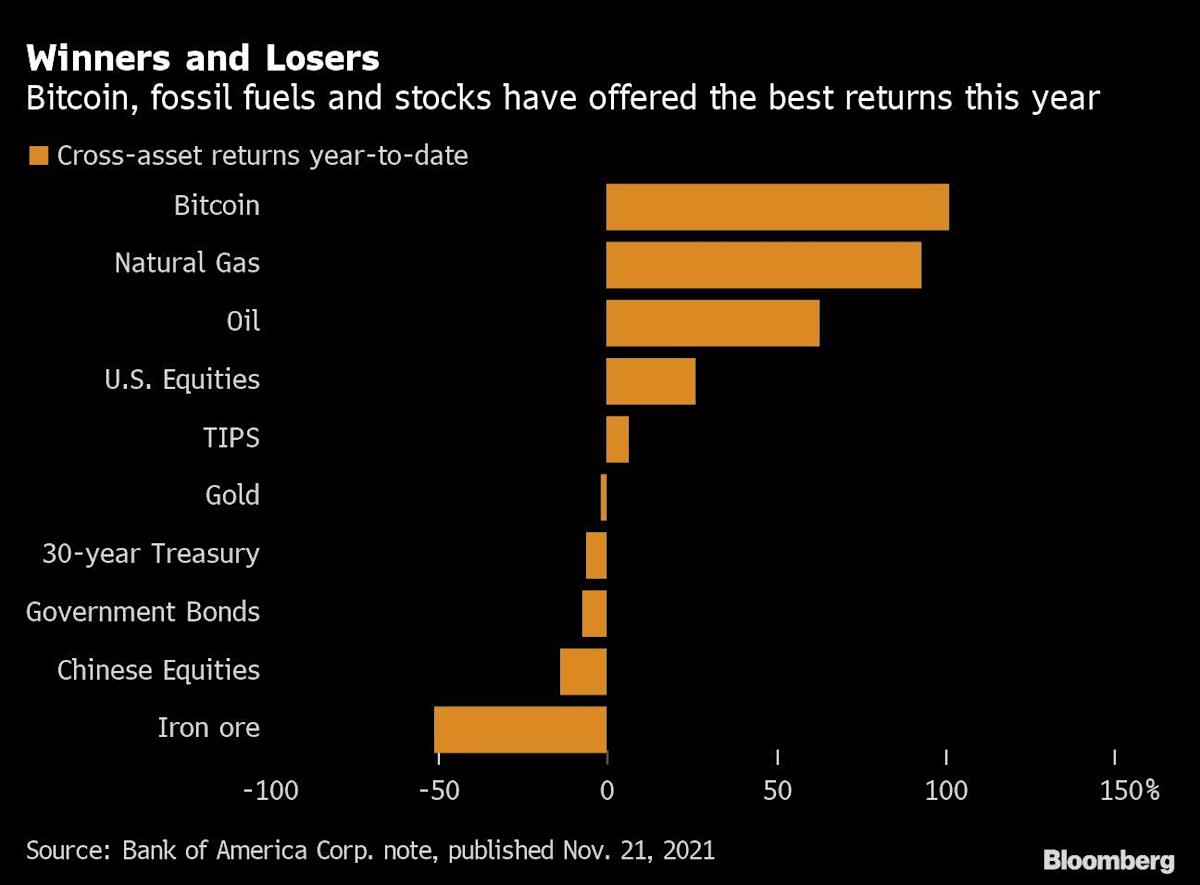
Οι συνέπειες της τρέχουσας κρίσης θα φέρουν από ανάπτυξη νέων βιομηχανιών, την επιτάχυνση των υφιστάμενων, μέχρι πρόσθετες υποδομές και τεχνολογίες, ενώ για ορισμένους θα επιτευχθεί η ανεξαρτησία και η ηγεσία.
- Thales, Rheinmetall, Hensoldt και SAAB στην αύξηση των αμυντικών δαπανών.
- Shell και Equinor στην ενεργειακή ανεξαρτησία.
- Vestas, Siemens Energy, RWE, Terna, Saint-Gobain, Kingspan, Sika, Signify, Neste, Aker Carbon Capture, Air Liquide, Pod Point, Vitesco Technologies και Mercedes Benz Group στην ενεργειακή μετάβαση.
- DSV, Maersk, Siemens, Hexagon, Dassault Systemes, AVEVA, AutoStore, Infineon, STMicro, ASML, ASMI και Besi στην ασφάλεια των προμηθειών.
- BASF, Yara, Outokumpu και Salzgitter στις προκλήσεις για την ανταγωνιστικότητα.
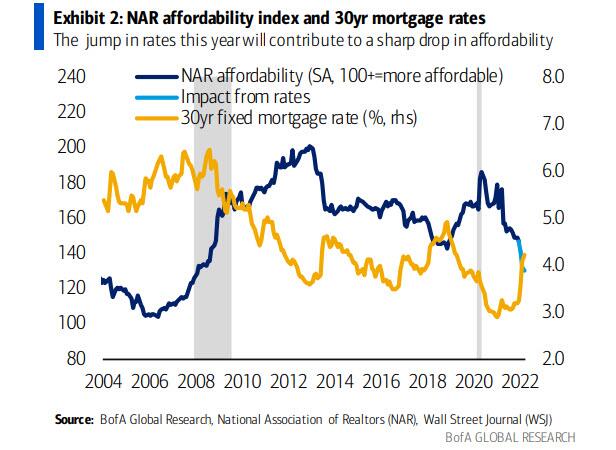
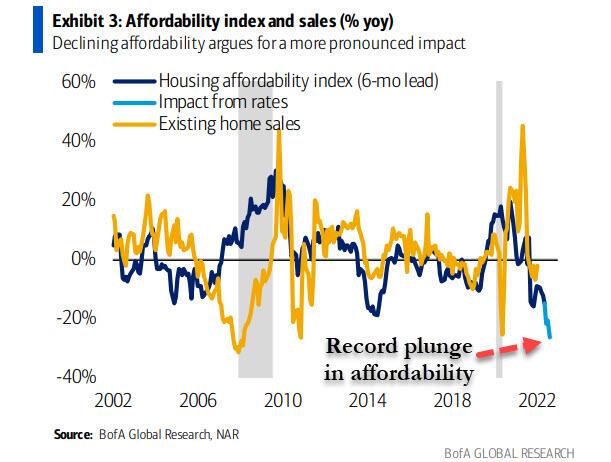
- NatWest και DNB στα υψηλότερα επιτόκια και πληθωρισμό. Σε αυτή την τάση, εταιρείες που επηρεάζονται αρνητικά είναι οι Unibail, Hammerson, Inditex, AB Foods και Zalando.
 https://radar.gr/article/i-fed-molis-prodose-to-fyllo-tis
https://radar.gr/article/to-nikelio-epathe-bitcoin-protofanes-pump-dump
https://radar.gr/article/me-anevres-kyroseis-i-evropi-pyrovolei-ta-podia-tis
https://radar.gr/article/blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[post_title] => Οι μετοχές και τάσεις που ευνοούνται από τον πόλεμο
[post_excerpt] =>
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => oi-metoches-kai-taseis-pou-evnoountai-apo-ton-polemo
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:35:19
[post_modified_gmt] => 2022-04-03 20:35:19
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248230
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
[2] => WP_Post Object
(
[ID] => 223268
[post_author] => 32
[post_date] => 2022-01-31 09:00:53
[post_date_gmt] => 2022-01-31 07:00:53
[post_content] => Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος (ΤτΕ), ο ετήσιος ρυθμός αύξησης της τραπεζικής χρηματοδότησης προς τις μη χρηματοπιστωτικές επιχειρήσεις (ΜΧΕ), αφού κατέγραψε διψήφια ποσοστά στις αρχές του 2021, στη συνέχεια επιβραδύνθηκε και κατά το γ΄ τρίμηνο του έτους επανήλθε σχεδόν, και έκτοτε παρέμεινε, στα χαμηλότερα επίπεδα που είχε αμέσως πριν το ξέσπασμα της πανδημίας.
Γράφει ο Σπύρος Σταθάκης
Οι τραπεζικές πιστώσεις προς τα νοικοκυριά συνέχισαν να συρρικνώνονται με σχεδόν σταθερό ετήσιο ρυθμό τους πρώτους δέκα μήνες του 2021. Ο ετήσιος ρυθμός πιστωτικής επέκτασης προς τη γενική κυβέρνηση παρέμεινε σε πολύ υψηλά επίπεδα, ως αποτέλεσμα των σημαντικών αγορών κρατικών ομολόγων τις οποίες πραγματοποίησαν οι ελληνικές εμπορικές τράπεζες. Πιο αναλυτικά, τo δεκάμηνο του 2021 η μέση μηνιαία καθαρή ροή τραπεζικής χρηματοδότησης προς ΜΧΕ ήταν μόλις 53 εκατ. ευρώ, έναντι 558 εκατ. ευρώ το 2020 (Ιαν.- Δεκ.).
Η ροή τραπεζικών δανείων
Ειδικότερα, η μέση μηνιαία ακαθάριστη ροή τραπεζικών δανείων τακτής λήξης προς τις ΜΧΕ το διάστημα αυτό ανήλθε σε 0,8 δισ. ευρώ, περίπου τα 3/5 εκείνης του 2020 (1,35 δισ. ευρώ, Ιαν.-Δεκ.) − αλλά πάντως υψηλότερη έναντι της ροής του 2019. Επίσης, το μέσο μηνιαίο υπόλοιπο της τραπεζικής χρηματοδότησης χωρίς καθορισμένη διάρκεια (δηλ. των πιστωτικών γραμμών και άλλων διευκολύνσεων) προς τις ΜΧΕ μειώθηκε το δεκάμηνο Ιανουαρίου-Οκτωβρίου 2021 έναντι του 2020 (Ιαν.-Δεκ.) κατά 16,1%. Τέλος, ο ετήσιος ρυθμός μείωσης των τραπεζικών πιστώσεων προς τα νοικοκυριά διατηρήθηκε ουσιαστικά αμετάβλητος τους πρώτους δέκα μήνες του 2021. Υπενθυμίζεται ότι ο εν λόγω ρυθμός υπολογίζεται με βάση την καθαρή ροή τραπεζικής χρηματοδότησης των τελευταίων δώδεκα μηνών. Πάντως, οι ακαθάριστες ροές δανείων καθορισμένης διάρκειας προς νοικοκυριά (όπως καταγράφονται στα δανειακά ποσά των νέων δανειακών συμβάσεων), σε μέση μηνιαία βάση, υποδηλώνουν αύξηση των νέων δανείων προς τα νοικοκυριά κατά μέσο όρο το 2021 σε σχέση με το μηνιαίο μέσο όρο του 2020.
Γιατί “φρέναρε” η χρηματοδότηση
Σύμφωνα με την ΤτΕ, η ακαθάριστη ροή τραπεζικής χρηματοδότησης προς τις επιχειρήσεις (εκτός των χρηματοπιστωτικών) περιορίστηκε σημαντικά σε μέση μηνιαία βάση το 2021 σε σύγκριση με το 2020. Σημειώνεται ότι η ακαθάριστη ροή νέων τραπεζικών δανείων αντιπροσωπεύει τα ποσά που συνομολογούνται στις νέες συμβάσεις τραπεζικών δανείων σε ευρώ σε μηνιαία βάση. Αυτό αντανακλά εξομάλυνση της ζήτησης για τραπεζική πίστη, επειδή οι επιχειρήσεις αφενός είχαν αντλήσει ικανά δανειακά κεφάλαια και είχαν σχηματίσει αποθέματα ρευστότητας ήδη το 2020 και αφετέρου δεν αναγκάστηκαν κατά το 2021 να περιορίσουν στην ίδια έκταση ή και να διακόψουν εντελώς τις δραστηριότητές τους λόγω της πανδημίας, όπως είχε συμβεί αρχικά το 2020. Αυτό είχε ως συνέπεια τα έξοδά τους να μπορούν πλέον να καλυφθούν σε μεγαλύτερο βαθμό από τα έσοδά τους, που έχουν ανακάμψει. Η ΤτΕ σημειώνει εξάλλου, ότι πολλοί από τους παράγοντες που στήριξαν τη σημαντική άνοδο της προσφοράς τραπεζικών πιστώσεων κατά το 2020, όπως τα νομισματικά και εποπτικά μέτρα που θέσπισε η ΕΚΤ και η αυξημένη συγκέντρωση καταθέσεων από τις τράπεζες, εξακολούθησαν να ασκούν ευνοϊκή επίδραση στην πιστοδοτική δραστηριότητα των τραπεζών και κατά το 2021. Ωστόσο, τα προπου χρηματοδοτούνται με δημόσιους πόρους και στοχεύουν, επιμερίζοντας τον πιστωτικό κίνδυνο, στην απευθείας παροχή κινήτρων προς τις τράπεζες προκειμένου να χορηγήσουν πιστώσεις προς επιχειρήσεις είχαν κατά το 2021 μικρότερο μέγεθος από ό,τι το 2020. Αυτό είναι εύλογο, δεδομένου ότι τα περισσότερα από τα εν λόγω προγράμματα προορίζονταν για την αντιμετώπιση της κατάστασης έκτακτης ανάγκης που δημιουργήθηκε όταν ενέσκηψε η πανδημία και επιβλήθηκαν σε ευρεία κλίμακα περιοριστικά για την κινητικότητα υγειονομικά μέτρα. Και πάλι πάντως, κατά το εννεάμηνο του 2021 τα δάνεια που έλαβαν στήριξη μέσω των προγραμμάτων αντιστοιχούσαν σε άνω του 1/3 της συνολικής επιχειρηματικής πίστης.
Προγράμματα στις επιχειρήσεις μικρού και μεσαίου μεγέθους
Είναι αξιοσημείωτο ότι κατά το 2021 η στήριξη που παρέχουν τα κυριότερα προγράμματα επικεντρώνεται στις επιχειρήσεις μικρού και μεσαίου μεγέθους. Παράλληλα με αυτή την εξέλιξη, τα επιτόκια των τραπεζικών δανείων με προκαθορισμένη λήξη μειώθηκαν για τις επιχειρήσεις μικρού και μεσαίου μεγέθους, ενώ για τις μεγάλες επιχειρήσεις παρέμειναν αμετάβλητα. Οι προοπτικές για την πιστωτική επέκταση είναι θετικές, δεδομένης της αναμενόμενης επιτάχυνσης του ΑΕΠ, των καθοδηγητικών ενδείξεων (forwardguidance) που έχουν ανακοινωθεί όσον αφορά την πιθανή μελλοντική εξέλιξη της κατεύθυνσης της ενιαίας νομισματικής πολιτικής, αλλά και της στήριξης με δημόσιους πόρους μέσω του NextGenerationEU. Ανασταλτικός παράγοντας σε σχέση με τη δυνατότητα στήριξης της οικονομικής ανάπτυξης με τραπεζική χρηματοδότηση παραμένει η επίδραση των υφιστάμενων μη εξυπηρετούμενων δανείων στην πιστοδοτική συμπεριφορά των τραπεζών.Τα βαθύτερα αίτια της υποχρηματοδότησης της οικονομίας
Από κει και πέρα, σε πρόσφατη έκθεση του Ελεγκτικού Συνεδρίου, ύστερα από έλεγχο που διενήργησε στον τραπεζικό κλάδο, κατόπιν αιτήματος της Επιτροπής Θεσμών και Διαφάνειας της Βουλής, σημειώνεται ότι, παρά τη σοβαρή δημοσιονομική εμπλοκή του Κράτους υπέρ των τραπεζών, εξακολουθούν να υφίστανται χαρακτηριστικές αποκλίσεις από τη χρηματοπιστωτική κανονικότητα. Τα ποσά χορηγηθέντων δανείων μέσα στο 2021,τελούν σε δυσαρμονία με τα μεγέθη της ελληνικής οικονομίας, στα οποία πρέπει να συμπεριληφθούν και οι επενδυτικές ανάγκες της Χώρας. Το γεγονός αυτό δικαιολογεί κατ’ αρχήν την περαιτέρω επέμβαση του Κράτους ως δημόσιας εξουσίας που επιδιώκει τον σκοπό δημοσίου συμφέροντος της πλήρους αποκατάστασης της χρηματοπιστωτικής κανονικότητας. Υφίστανται τουλάχιστον τρία εξαιρετικού χαρακτήρα αίτια που εξηγούν τη μειωμένη χρηματοδότηση της πραγματικής οικονομίας από τις τράπεζες: (i) τα μη εξυπηρετούμενα δάνεια, (ii) η λεγόμενη αναβαλλόμενη φορολογική απαίτηση, και (iii) η ηθική χαλάρωση λόγω καθυστερήσεων στη ρευστοποίηση των εξασφαλίσεων των κόκκινων δανείων.
Πρώτον: Τα μη εξυπηρετούμενα δάνεια
Σύμφωνα με το Ελεγκτικό Συνέδριο, η φερεγγυότητα των τραπεζών, που ιδίως σημαίνει την ικανότητά τους να διασφαλίσουν στο ακέραιο τις καταθέσεις των πελατών τους - δηλαδή κατά βάση την αποταμίευση ιδιωτών - συνδέεται άμεσα με την κεφαλαιακή τους επάρκεια, που κι αυτή είναι η εγγύηση ότι ο καταθέτης χρημάτων στην τράπεζα θα έχει να λάβει το ποσό των καταθέσεών του σύμφωνα με τα συμφωνηθέντα, και κατά κανόνα όποτε το επιθυμήσει. Τα δάνεια που συνάπτει μια τράπεζα είναι στοιχείο του ενεργητικού της, γιατί καταγράφονται ως δικαίωμα της τράπεζας να τα εισπράξει, σε αντίθεση με τις καταθέσεις που είναι στοιχείο του παθητικού της, γιατί στοιχειοθετούν υποχρέωση της τράπεζας να καταβάλει. Όταν τα δάνεια που έχει συνάψει η τράπεζα παύουν να εξυπηρετούνται από τους οφειλέτες τους, τότε δεν είναι δυνατόν τα δάνεια αυτά να θεωρηθούν με την ίδια βεβαιότητα, όπως όταν εξυπηρετούνταν, ως στοιχείο του ενεργητικού τής τράπεζας, τουλάχιστον στο σύνολο του ποσού της οφειλής εκ του δανείου. Αν δεν πληρωθούν καθόλου κι αυτό είναι οριστικό πρόκειται περί ζημίας, γιατί η τράπεζα απώλεσε το ποσό που διέθεσε για το υπόλοιπο του δανείου αυτού. Συνεπώς, πρέπει να συμπεριλάβει τη ζημία αυτή στον ισολογισμό της, μειώνοντας αντίστοιχα το ενεργητικό της. Αν τα δάνεια περιβάλλονται από αβεβαιότητα ως προς την πλήρη, τακτική αποπληρωμή τους, η τράπεζα πρέπει να υπολογίσει την πιθανότητα απωλειών στο συνολικό ποσό που αναμένει να εισπράξει. Οφείλει δε τότε να δεσμεύσει από τα κεφάλαιά της ως ασφάλεια για κάλυψη μελλοντικής ενδεχόμενης ζημίας ένα ποσό αντίστοιχο του κινδύνου μη εξυπηρέτησης του δανείου, με αναγκαία συνέπεια τα ίδια αυτής κεφάλαια, λόγω της δέσμευσης αυτής, να μην της είναι εξ ολοκλήρου διαθέσιμα. Η συναρτώμενη με τα ανωτέρω ανωμαλία στην αποπληρωμή των δανείων δεν μπορεί να μην έχει επίδραση στην κεφαλαιακή επάρκεια της τράπεζας, δηλαδή, σε τελευταία ανάλυση, στη φερεγγυότητά της ως προς τους καταθέτες της. Η επισφάλεια του ενεργητικού της επηρεάζει τη σχέση αυτού με το παθητικό της, με βάση την οποία προκύπτει η κεφαλαιακή της επάρκεια. Τα μη εξυπηρετούμενα δάνεια σημαίνουν ενδεχόμενο ζημιών, που αυτό πρέπει να υπολογισθεί και καταγραφεί στον ισολογισμό. Και αν αυτό συμβεί, ανατρέπεται η ισορροπία που αρχικά υπήρχε μεταξύ ενεργητικού και παθητικού της τράπεζας οπότε πρέπει εκ νέου να υπολογισθεί, με βάση τη νέα ισορροπία, η κεφαλαιακή της επάρκεια. Όσο μεγαλύτερος είναι ο αριθμός των μη εξυπηρετούμενων δανείων και των ποσών οφειλών προς την τράπεζα που συνδέονται με αυτά, τόσο ισχυρότερο είναι το βάρος της τράπεζας από προβλέψεις στον ισολογισμό της λόγω απώλειας εσόδων εκ τόκων ή εκ της μη αποπληρωμής του κεφαλαίου δανείων. Και επειδή υφίσταται μια αναγκαία αβεβαιότητα ως προς την πιθανότητα εξέλιξης της αποπληρωμής ενός μη εξυπηρετούμενου δανείου, ακόμη και αν έχουν προβλεφθεί ζημίες στον ισολογισμό εκ του λόγου αυτού, η αβεβαιότητα παραμένει ως προς το αν το ποσό των ζημιών που προβλέφθηκε στηρίζεται σε ρεαλιστικές προβλέψεις ή αν θα έπρεπε να είναι υψηλότερο. Τα μη εξυπηρετούμενα δάνεια στην Ελλάδα, αποκαλούμενα κόκκινα, ξεπέρασαν το ποσό των 100 δισ. ευρώ το 2016 για να περιοριστούν στη συνέχεια παραμένοντας πάντα σε πολύ υψηλό σημείο ως ποσοστό του ενεργητικού τους. Συγκριτικά με τις άλλες χώρες της ευρωζώνης, η Ελλάδα κινείται, παρά τις προσπάθειες, σε υψηλά ποσοστά, δοθέντος ότι, με μέσο όρο περί το 2,3% σε ευρωπαϊκό επίπεδο, η Ελλάδα βρίσκεται ακόμη στο 18,4% του συνολικού χαρτοφυλακίου των δανείων. Η κατάσταση αυτή είναι εύλογο να δημιουργεί στις τράπεζες επιφυλακτικότητα στη χορήγηση νέων δανείων. Ακόμη και αν διαθέτουν κεφάλαια προς μόχλευση, όμως, καθώς δεν μπορεί να είναι βέβαιες για τις ζημίες που θα υποστούν λόγω των μη εξυπηρετούμενων δανείων, που παραμένουν σε υψηλό ποσοστό, δεν έχουν πλήρη εικόνα της οικονομικής τους κατάστασης, οπότε δεν είναι σε θέση να υπολογίσουν με ακρίβεια την κεφαλαιακή τους επάρκεια.
Δεύτερον: Η "αναβαλλόμενη φορολογική απαίτηση" των τραπεζών έναντι του Κράτους
Όπως επισημαίνεται στην έκθεση του Ελεγκτικού Συνεδρίου, η εμπλοκή του ιδιωτικού τομέα (PSI) στην απομείωση του δημόσιου χρέους που συντελέστηκε το 2012 είχε ως αποτέλεσμα τη μείωση του ποσού που όφειλε το Δημόσιο στις τράπεζες ως κατόχους κρατικών ομολόγων κατά ένα ποσοστό της τάξεως του 75%. Αυτό, καταγραφόμενο ως ζημία, προκάλεσε τη μείωση της κεφαλαιακής επάρκειας των τραπεζών με αποτέλεσμα να απαιτηθεί, προκειμένου να αποφευχθεί η συμμετοχή των καταθετών στις ζημίες (το λεγόμενο "κούρεμα" των καταθέσεων που θα συντελούνταν με μεταβολή των καταθέσεων σε άνευ αξίας μετοχές των τραπεζών), η ανακεφαλαιοποίηση με κρατική εμπλοκή των τραπεζών. Για να αποφευχθεί η ανακεφαλαιοποίηση με άμεση διάθεση δημόσιου χρήματος, που θα επαύξανε το ήδη τότε εξαιρετικά υψηλό δημόσιο χρέος, συμφωνήθηκε με τους δανειστές της Ελλάδος να διατεθεί αντί χρήματος υπόσχεση του Κράτους προς τις τράπεζες, αποκαλούμενη αναβαλλόμενη φορολογική απαίτηση, να καλύψει σε βάθος χρόνου, και μέχρι 25 δισ. ευρώ, τις ζημίες τους από το PSI στη βάση του εξής πλέγματος εναλλακτικής ενίσχυσης: αν είχαν ζημίες αυτές θα μεταβάλλονταν σε μετοχές που θα αγόραζε το Κράτος διαθέτοντας έτσι κεφάλαιο στις τράπεζες, ενώ αν οι τράπεζες είχαν κέρδη δεν θα όφειλαν για τα κέρδη τους τον αναλογούντα φόρο. Η υπόσχεση συμψηφισμού φόρου επί των κερδών ή κάλυψης ζημίας με συμμετοχή στο κεφάλαιο υλοποιείται σε δόσεις, που είναι ετήσιες και ισόποσες για χρονικό διάστημα 30 ετών. Επειδή όμως οι ζημίες των Τραπεζών δεν προήλθαν μόνον από τη μείωση της αξίας των ομολόγων του ελληνικού Δημοσίου που κατείχαν αλλά και από τα λεγόμενα "κόκκινα δάνεια" για την ύπαρξη των οποίων ανέλαβε μέρος της ευθύνης το Δημόσιο, προβλέφθηκε παραλλήλως έτερη αναβαλλόμενη φορολογική απαίτηση. Αυτή θα προέκυπτε είτε από διαγραφή ή συμφωνία ρύθμισης χρεών είτε από πώληση ή τιτλοποίηση δανείων ή μεταβίβασή τους σε άλλη νομική οντότητα. Στην περίπτωση αυτή η προκύπτουσα διαφορά εκπίπτει από τα ακαθάριστα έσοδα της Τράπεζας σε 20 ετήσιες, ισόποσες δόσεις αρχής γενομένης από τη χρήση στην οποία διενεργήθηκε η διαγραφή ή η μεταβίβαση. Οι ανωτέρω υποσχέσεις του Δημοσίου είναι ικανές να οδηγήσουν τις τράπεζες ενώπιον ενός διλήμματος. Αν επιθυμούν να αποφύγουν τις ζημίες που θα συνεπήγοντο αλλοίωση στην κατανομή του μετοχικού τους κεφαλαίου, καθώς θα εκδίδονταν νέες μετοχές με δικαιούχο το Δημόσιο οπότε θα υποβαθμιζόταν η συμμετοχή των παλαιών μετόχων ,τότε πρέπει να ακολουθούν μια πολιτική που θα περιορίζει στο ελάχιστο το ενδεχόμενο ζημιών, άρα πρέπει να είναι ιδιαίτερα προσεκτικές στην ανάληψη δανειοδοτικών κινδύνων. Πρέπει επομένως να επιδιώκουν κέρδη από βέβαιες πηγές κερδοφορίας, γι’ αυτό την όποια ρευστότητα διαθέτουν, οδηγούνται να την επενδύουν έτσι ώστε να επωφελούνται με βεβαιότητα από την αναβαλλόμενη φορολογική απαίτηση. Καθώς τα κέρδη των τραπεζών μέχρι του ποσού της ετήσιας, ισόποσης δόσης δεν φορολογούνται, λόγω ακριβώς της αναβαλλόμενης φορολογικής απαίτησης, το ποσό που θα κατεβάλλετο ως φόρος παραμένει στην τράπεζα αυξάνοντας έτσι τα κεφάλαια αυτής.
Τρίτον: Η ηθική χαλάρωση λόγω καθυστερήσεων στη ρευστοποίηση των εξασφαλίσεων δανείων
Σύμφωνα με το Ελεγκτικό Συνέδριο, η μεγάλη δημοσιονομική κρίση προκάλεσε την πτώχευση επιχειρήσεων και την απώλεια εισοδημάτων των ιδιωτών οφειλετών λόγω της αύξησης της ανεργίας ή των περικοπών των μισθών. Η πολιτεία φρόντισε να προστατευθεί από τον πλειστηριασμό η κυρία κατοικία των οφειλετών όταν αυτή είχε υποθηκευθεί λόγω δανειοδότησης που δεν εξυπηρετούνταν. Όμως, μαζί με όσους είχαν πράγματι ανάγκη προστασίας, καθώς λόγω μείωσης των εισοδημάτων τους οφειλόμενης στην κρίση αδυνατούσαν πράγματι να εξυπηρετήσουν τα δάνειά τους, βρέθηκε να επωφελείται και μια άλλη κατηγορία οφειλετών, οι αποκληθέντες "στρατηγικοί κακοπληρωτές", που, αν και μπορούσαν, εντούτοις, αξιοποιώντας ιδίως τις δικονομικές δυνατότητες και τις συναφείς καθυστερήσεις, δεν πλήρωναν τις δόσεις των δανείων τους. Η αδυναμία έγκαιρης διάκρισης των "στρατηγικών κακοπληρωτών" από τους πράγματι αδυνατούντες να εξυπηρετούν το δάνειό τους σε συνδυασμό με την ανάγκη προστασίας της κατοικίας είναι ικανή να επιτείνει την επιφυλακτικότητα των τραπεζών να χορηγήσουν νέα δάνεια. Στην εκτίμηση των κινδύνων που εγκυμονεί εξ ορισμού η χορήγηση νέων δανείων εισήλθε πλέον ο κίνδυνος της αδυναμίας ρευστοποίησης των εξασφαλίσεων μη αποπληρωμής των δανείων. Έτσι, οι τράπεζες βρίσκονται σε κατάσταση όπου μια επιπλέον δυσχέρεια τις εμποδίζει να χορηγήσουν δάνεια χωρίς συνεκτίμηση και του ιδιαίτερου αυτού κινδύνου. [post_title] => Ανάλυση: Γιατί οι τράπεζες δεν ρίχνουν χρήμα στην αγορά [post_excerpt] => Ποιοι είναι οι λόγοι που δεν επιτρέπουν ακόμη την περαιτέρω αύξηση της χρηματοδότησης της πραγματικής οικονομίας από τις τράπεζες [post_status] => publish [comment_status] => closed [ping_status] => open [post_password] => [post_name] => giati-oi-trapezes-den-richnoun-chrima-stin-agora [to_ping] => [pinged] => [post_modified] => 2022-04-03 23:41:19 [post_modified_gmt] => 2022-04-03 20:41:19 [post_content_filtered] => [post_parent] => 0 [guid] => https://radar.gr/?p=223268 [menu_order] => 0 [post_type] => post [post_mime_type] => [comment_count] => 0 [filter] => raw ) [3] => WP_Post Object ( [ID] => 248214 [post_author] => 32 [post_date] => 2022-03-24 18:02:33 [post_date_gmt] => 2022-03-24 16:02:33 [post_content] => Την εκτίμηση ότι η ρωσική εισβολή στην Ουκρανία ανατρέπει την παγκόσμια τάξη πραγμάτων που ίσχυε από το τέλος του Ψυχρού Πολέμου εκφράζει ο πρόεδρος και διευθύνων σύμβουλος της BlackRock. «Η ρωσική εισβολή στην Ουκρανία έβαλε τέλος στην παγκοσμιοποίηση που ζήσαμε τις τελευταίες τρεις δεκαετίες», αναφέρει ο Larry Fink στην επιστολή του προς τους μετόχους για το 2022. «Έχει κάνει πολλές κοινωνίες και ανθρώπους να αισθάνονται απομονωμένοι και να κοιτάζουν προς το εσωτερικό των χωρών. Πιστεύω ότι αυτό έχει επιδεινώσει την πόλωση και την εξτρεμιστική συμπεριφορά που βλέπουμε σε ολόκληρη την κοινωνία σήμερα» συμπληρώνει. Η επιστολή του Fink ήρθε ένα μήνα μετά την εισβολή της Ρωσίας στην Ουκρανία. Οι ΗΠΑ και οι σύμμαχοί τους έχουν επιβάλει πρωτοφανείς κυρώσεις στη Ρωσία και παρέχουν στρατιωτική βοήθεια στην Ουκρανία.
Ο διευθύνων σύμβουλος της BlackRock, η εταιρεία του οποίου διαχειρίζεται περισσότερα από 10 τρισ. δολ., είπε ότι οι χώρες και οι κυβερνήσεις έχουν ενώσει τις δυνάμεις τους και εξαπέλυσαν έναν «οικονομικό πόλεμο» κατά της Ρωσίας.
Σύμφωνα με τον ίδιο, η BlackRock έχει επίσης λάβει μέτρα για να αναστείλει την αγορά οποιωνδήποτε ρωσικών τίτλων στο ενεργό χαρτοφυλάκιό της.
«Τις τελευταίες εβδομάδες, μίλησα με αμέτρητους ενδιαφερόμενους φορείς, συμπεριλαμβανομένων των πελατών και των υπαλλήλων μας, που όλοι προσπαθούν να καταλάβουν τι θα μπορούσε να γίνει για να αποτραπεί η ανάπτυξη κεφαλαίων στη Ρωσία», είπε ο Fink.
 Πίσω στις αρχές της δεκαετίας του 1990, όταν ο κόσμος βγήκε από τον Ψυχρό Πόλεμο, η Ρωσία έγινε ευπρόσδεκτη στο παγκόσμιο χρηματοπιστωτικό σύστημα και της δόθηκε πρόσβαση στις παγκόσμιες κεφαλαιαγορές, αναφέρει ο Fink.
Η επέκταση της παγκοσμιοποίησης επιτάχυνε το διεθνές εμπόριο, μεγάλωσε τις παγκόσμιες κεφαλαιαγορές και αύξησε την οικονομική ανάπτυξη, επισημαίνει ο ίδιος.
Ήταν ακριβώς τότε, πριν από 34 χρόνια, όταν ιδρύθηκε η BlackRock και η εταιρεία ωφελήθηκε πάρα πολύ από την άνοδο της παγκοσμιοποίησης και την ανάπτυξη των κεφαλαιαγορών.
«Πιστεύω μακροπρόθεσμα στα οφέλη της παγκοσμιοποίησης και στη δύναμη των παγκόσμιων κεφαλαιαγορών. Η πρόσβαση στο παγκόσμιο κεφάλαιο δίνει τη δυνατότητα στις εταιρείες να χρηματοδοτήσουν την ανάπτυξη, στις χώρες να αυξήσουν την οικονομική ανάπτυξη και σε περισσότερους ανθρώπους να βιώσουν την οικονομική ευημερία», δήλωσε ο Fink.
Ο διευθύνων σύμβουλος είπε ότι η BlackRock έχει δεσμευτεί να παρακολουθεί τις άμεσες και έμμεσες επιπτώσεις της κρίσης και στοχεύει να κατανοήσει πώς να πλοηγηθεί σε αυτό το νέο επενδυτικό περιβάλλον.
https://radar.gr/article/i-blackrock-tou-apokleietai-tora-mila-gia-stasimoplithorismo-ala-70s
https://radar.gr/article/blackrock-ependytiki-efkairia-i-rosiki-eisvoli
[post_title] => BlackRock: Ο πόλεμος είναι η αρχή του τέλους της παγκοσμιοποίησης
[post_excerpt] => "Η επέκταση της παγκοσμιοποίησης ανέπτυξε το εμπόριο, την οικονομία και τις κεφαλαιαγορές", τόνισε ο Larry Fink της BlackRock. "Η Ρωσία ανατρέπει μια παγκόσμια τάξη πραγμάτων που ισχύει εδώ και 34 χρόνια."
[post_status] => publish
[comment_status] => closed
[ping_status] => open
[post_password] =>
[post_name] => blackrock-o-polemos-einai-i-archi-tou-telous-tis-pagkosmiopoiisis
[to_ping] =>
[pinged] =>
[post_modified] => 2022-04-03 23:44:08
[post_modified_gmt] => 2022-04-03 20:44:08
[post_content_filtered] =>
[post_parent] => 0
[guid] => https://radar.gr/?p=248214
[menu_order] => 0
[post_type] => post
[post_mime_type] =>
[comment_count] => 0
[filter] => raw
)
)


