


Σύμφωνα με τους αναλυτές της DZ Bank, δεν θα επιβεβαιωθούν οι φόβοι για το ότι τα κεφάλαια από το πρόγραμμα των 650 δισ. ευρώ θα μείνουν ανεκμετάλλευτα, καθώς το Ταμείο Ανάκαμψης οδεύει στη λήξη του.
Τουλάχιστον άλλα 123 δισ. ευρώ θα μπορούσαν να εκταμιευτούν το τέταρτο τρίμηνο, χρηματοδοτώντας όχι μόνο δαπάνες που έχουν ήδη πραγματοποιηθεί, αλλά και μελλοντικές επενδύσεις.
Επομένως, ο γερμανικός επενδυτικός οίκος δεν περιμένει κάποια απότομη μείωση των επενδύσεων στην Ευρώπη, αναγνωρίζει ωστόσο ότι ένας παράγοντας που έδωσε ώθηση στην ευρωπαϊκή οικονομία εξασθενεί. Και σε συνδυασμό και με τα περιορισμένα δημοσιονομικά περιθώρια που έχουν πολλές κυβερνήσεις, προειδοποιεί ότι χώρες όπως η Ιταλία και η Ισπανία θα είναι πιο ευάλωτες.
Η βασική πρόβλεψη της DZ Bank δεν μιλά για μια απότομη πτώση της ανάπτυξης στην Ευρώπη μετά το τέλος του Ταμείου Ανάκαμψης.
Καθώς τα αρχικά αυστηρά ορόσημα προσαρμόστηκαν ώστε να μην χαθούν κεφάλαια του προγράμματος, αναμένεται μια σημαντική εκτίναξη των εκταμιεύσεων το επόμενο διάστημα.
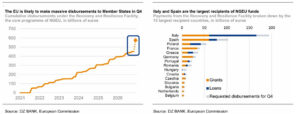
DΖ Bank: Η τελική ευθεία του Ταμείου Ανάκαμψης και η επόμενη ημέρα
Επιπλέον, όπως εξηγούν οι αναλυτές, οι εκταμιεύσεις από την Ε.Ε. και οι επενδυτικές δαπάνες δεν χρειάζεται αναγκαστικά να συμπίπτουν.
Το αναμενόμενο κύμα των εκταμιεύσεων έως το τέλος του χρόνου μπορεί να χρηματοδοτήσει αναδρομικά δαπάνες που έχουν ήδη γίνει ή να διευκολύνει μελλοντικές επενδύσεις. Με τη βοήθεια κατάλληλα δομημένων χρηματοοικονομικών εργαλείων και προγραμμάτων δανείων, όπως αυτά που προσφέρουν οι εθνικές αναπτυξιακές τράπεζες (όπως συμβαίνει και στην Ελλάδα), οι επενδύσεις μπορούν να συνεχιστούν ακόμα και μετά τις εκταμιεύσεις από το Ταμείο Ανάκαμψης. Εφόσον, βέβαια τα ορόσημα και οι στόχοι έχουν επιτευχθεί εγκαίρως.
Στο πλαίσιο αυτό, η DZ Bank περιμένει μια περιορισμένη επιβράδυνση της ανάπτυξης της ευρωπαϊκής οικονομίας από την έναρξη του 2027. Από τις αρχές του έτους, η μείωση στις επιπλέον δαπάνες που χρηματοδοτούνται από το Ταμείο Ανάκαμψης αναμένεται να αντισταθμιστεί από τα εθνικά επενδυτικά προγράμματα και τις αυξημένες δαπάνες από τα υφιστάμενα προγράμματα συνοχής της Ε.Ε.
Συνεπώς, ο οίκος δεν αναμένει μια απότομη κάμψη των επενδύσεων. Αναγνωρίζει ωστόσο, ότι με δεδομένα τα περιορισμένα δημοσιονομικά περιθώρια, η επιβράδυνση των επενδύσεων που φέρνει το τέλος του Ταμείου Ανάκαμψης δεν μπορεί να αντισταθμιστεί πλήρως. Το βάρος αναμένεται να είναι πιο αισθητό σε χώρες με υψηλές δαπάνες στο πλαίσιο του Ταμείο Ανάκαμψης σε σχέση με το ΑΕΠ, όπως η Ιταλία και η Ισπανία.
Η Ιταλία θεωρείται ιδιαίτερα ευάλωτη, καθώς ακόμη και μια μέτρια κάμψη της ζήτησης έχει αισθητό αντίκτυπο, δεδομένης της ασθενούς ανάπτυξής της.
Αντιθέτως, η Ισπανία διαθέτει ευρύτερους μοχλούς ανάπτυξης, όπως η απασχόληση, η πληθυσμιακή αύξηση και η ιδιωτική κατανάλωση. Αυτό καθιστά ευκολότερη την απορρόφηση της απώλειας momentum, χωρίς ωστόσο να σημαίνει ότι το κενό ζήτησης που συνδέεται με το Ταμείο Ανάκαμψης θα είναι μικρότερο στη χώρα αυτή.
Ο αντίκτυπος του Ταμείου Ανάκαμψης δεν τελειώνει στο 2026
Σε κάθε περίπτωση, οι αναλυτές της DZ Bank εξηγούν ότι οι παραγωγικές επενδύσεις μπορούν να έχουν αντίκτυπο και μετά τη λήξη του προγράμματος. Η βελτίωση των δικτύων μεταφορών και ενέργειας, καθώς και η πρόοδος στον ψηφιακό μετασχηματισμό και τη δημόσια διοίκηση, μπορούν να ενισχύσουν την παραγωγικότητα και να δώσουν ώθηση στις ιδιωτικές επενδύσεις.
Συνεπώς, η οικονομική παραγωγή στις χώρες που έλαβαν κεφάλαια του Ταμείου Ανάκαμψης αναμένεται να είναι υψηλότερη και μετά το 2026 από ό,τι θα ήταν εάν δεν υπήρχε το πρόγραμμα.
Βέβαια, αυτό δεν συνεπάγεται απαραίτητα μόνιμα υψηλότερο ετήσιο ρυθμό ανάπτυξης. Για παράδειγμα, στην περίπτωση της επέκτασης του σιδηροδρομικού δικτύου της Ιταλίας, που θεωρείται ένα από τα μεγαλύτερα projects του Ταμείου Ανάκαμψης, η επίδραση στην παραγωγικότητα της χώρας εξαρτάται από το πώς θα λειτουργήσει και θα αξιοποιηθεί το δίκτυο.
Εξίσου σημαντική είναι η συνέχιση των μεταρρυθμίσεων που έχουν δρομολογηθεί, τονίζεται.
Σε κάθε περίπτωση, ο μεγαλύτερος κίνδυνος είναι ότι η μείωση της χρηματοδότησης συμπίπτει με μια περίοδο αδύναμων ιδιωτικών επενδύσεων και πρόσθετων πιέσεων για δημοσιονομική προσαρμογή.


