


Η ισχυρή πιστωτική επέκταση, η ενίσχυση των εσόδων από τόκους και η ανάπτυξη των δραστηριοτήτων διαχείρισης περιουσίας αποτέλεσαν τους βασικούς άξονες των επιδόσεων της Eurobank κατά το εννεάμηνο του 2026. Παρά τη μερική επιβράδυνση του ρυθμού πιστωτικής επέκτασης κατά το τρίτο τρίμηνο, η διοίκηση διατηρεί αμετάβλητες τις εκτιμήσεις της για την επίτευξη των στόχων του έτους, ενώ προχωρά παράλληλα στην ενίσχυση της διεθνούς παρουσίας του Ομίλου.
Ισχυρή πιστωτική επέκταση παρά τη μερική επιβράδυνση
Ο διευθύνων σύμβουλος της Eurobank, Φωκίων Καραβίας, σημείωσε κατά τη διάρκεια τηλεδιάσκεψης με αναλυτές ότι ο ρυθμός πιστωτικής επέκτασης επιβραδύνθηκε εν μέρει το τρίτο τρίμηνο, παραμένει, ωστόσο, ιδιαίτερα ισχυρός. Όπως επισήμανε, η εξέλιξη αυτή συνδέεται και με τον ισχυρό ρυθμό ανάπτυξης της ελληνικής οικονομίας, ενώ η εντεινόμενη ανταγωνιστική πίεση οδήγησε σε μερική συμπίεση των περιθωρίων επιτοκίου (spreads).
Παρά τις πιέσεις στα περιθώρια, η ισχυρή πιστωτική επέκταση επιτρέπει στη διοίκηση να διατηρεί αμετάβλητες τις εκτιμήσεις της για την επίτευξη των στόχων του 2026. Παράλληλα, οι προβλέψεις για τα καθαρά έσοδα από τόκους αναθεωρήθηκαν ανοδικά, με την ετήσια αύξησή τους να εκτιμάται πλέον στο 9%, έναντι αρχικής πρόβλεψης για αύξηση 7%. Η ευαισθησία στα έσοδα από τόκους παραμένει 25 εκατ. ευρώ υψηλότερα έσοδα ανά 25 μονάδες βάσης αύξηση των επιτοκίων.
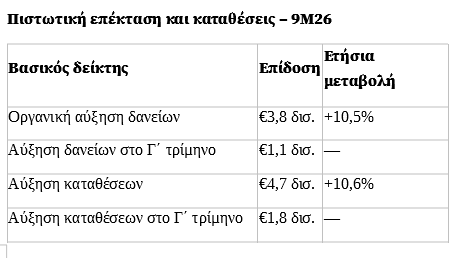
Στο εννεάμηνο του 2026, η οργανική αύξηση των δανείων ανήλθε σε 3,8 δισ. ευρώ, καταγράφοντας άνοδο 10,5% σε ετήσια βάση. Κατά το τρίτο τρίμηνο, η καθαρή αύξηση των χορηγήσεων διαμορφώθηκε σε 1,1 δισ. ευρώ. Αντίστοιχα, οι καταθέσεις ενισχύθηκαν κατά 4,7 δισ. ευρώ στο εννεάμηνο, σημειώνοντας αύξηση 10,6% σε ετήσια βάση, ενώ στο τρίτο τρίμηνο αυξήθηκαν κατά 1,8 δισ. ευρώ.
Πιστωτική επέκταση και καταθέσεις – 9M26
Ισχυρή ανάπτυξη στη διαχείριση περιουσίας
Θετική ήταν η πορεία του τομέα διαχείρισης περιουσίας (Wealth Management), με τα υπό διαχείριση κεφάλαια να αυξάνονται κατά 1,5 δισ. ευρώ ή 22,3% σε ετήσια βάση. Παράλληλα, τα περιουσιακά στοιχεία πελατών του Private Banking ενισχύθηκαν κατά 1,4 δισ. ευρώ, σημειώνοντας άνοδο 13,2% σε σύγκριση με το αντίστοιχο διάστημα του 2025.
Οι επιδόσεις αυτές ενισχύουν τη συμβολή των επενδυτικών και διαχειριστικών υπηρεσιών στα έσοδα του Ομίλου, διαφοροποιώντας περαιτέρω τις πηγές κερδοφορίας του.
Ανοιχτή σε νέες εξαγορές η Eurobank
Η Eurobank παραμένει ανοιχτή σε νέες εξαγορές στους τομείς των τραπεζικών υπηρεσιών, των ασφαλίσεων και της διαχείρισης περιουσίας, με έμφαση και στις διεθνείς αγορές. Ωστόσο, σύμφωνα με τον κ. Καραβία, μέχρι στιγμής δεν έχουν εντοπιστεί ευκαιρίες που να ανταποκρίνονται στα κριτήρια του Ομίλου.
Σε ό,τι αφορά τη Eurolife, η τράπεζα αναμένει ότι κατά το τέταρτο τρίμηνο θα ενσωματώσει οφέλη ύψους 20-25 εκατ. ευρώ. Παράλληλα, στον ισολογισμό του Ομίλου αναμένεται να καταγραφεί εφάπαξ αρνητική υπεραξία (badwill) περίπου 40 εκατ. ευρώ
Βουλγαρία και Κύπρος: Οι προοπτικές στις διεθνείς αγορές
Αναφερόμενος στη Βουλγαρία, ο κ. Καραβίας σημείωσε ότι βρίσκεται σε εξέλιξη συζήτηση για ενδεχόμενη φορολόγηση των κερδών. Εφόσον προχωρήσει το σχετικό μέτρο, η επίπτωση στην κερδοφορία του Ομίλου εκτιμάται ότι δεν θα υπερβεί το 1%, δηλαδή περίπου 10-15 εκατ. ευρώ.
Στην Κύπρο, οι χορηγήσεις προέρχονται κυρίως από την εγχώρια αγορά, ενώ περιορισμένη είναι η συμμετοχή διεθνών κοινοπρακτικών δανείων.
Παράλληλα, η Eurobank σχεδιάζει την περαιτέρω ενίσχυση της παρουσίας της στη Μέση Ανατολή. Σύμφωνα με τον διευθύνοντα σύμβουλο, πέρα από το γραφείο αντιπροσωπείας, προγραμματίζεται η λειτουργία τεσσάρων καταστημάτων στο Άμπου Ντάμπι κατά το πρώτο τρίμηνο του 2027.
Κεφαλαιακή επάρκεια και ποιότητα χαρτοφυλακίου
Ο δείκτης κεφαλαίων CET1 διαμορφώθηκε στο 15,5% κατά το τρίτο τρίμηνο του 2026, με την οργανική δημιουργία κεφαλαίου να συμβάλλει θετικά κατά περίπου 80 μονάδες βάσης σε τριμηνιαία βάση. Αντίθετα, η ενσωμάτωση της πρόβλεψης για το προσωρινό μέρισμα είχε αρνητική επίδραση περίπου 45 μονάδων βάσης. Ο συνολικός δείκτης κεφαλαιακής επάρκειας (CAD) ανήλθε σε 20,4%.
Σε ό,τι αφορά την ποιότητα του δανειακού χαρτοφυλακίου, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) διαμορφώθηκε στο 2,4%, ενώ ο δείκτης κάλυψης των μη εξυπηρετούμενων ανοιγμάτων ανήλθε σε 81,9%.
Πρόγραμμα εκδόσεων και δάνεια σε ελβετικό φράγκο
Ο κ. Καραβίας αναφέρθηκε επίσης στον σχεδιασμό των εκδόσεων κεφαλαιακών και χρηματοδοτικών τίτλων, σημειώνοντας ότι υπάρχει κυλιόμενο πρόγραμμα εκδόσεων, με στόχο τη διατήρηση των σταθμισμένων ως προς τον κίνδυνο στοιχείων ενεργητικού (RWA) σε επίπεδα περίπου 3-3,5 δισ. ευρώ.
Θετική χαρακτήρισε την ανταπόκριση των δανειοληπτών στο πρόγραμμα που αφορά δάνεια σε ελβετικό φράγκο, καθώς συμμετείχε ποσοστό άνω του 75%. Όπως ανέφερε, η τράπεζα δεν αναμένει να σχηματίσει πρόσθετες προβλέψεις από τη συγκεκριμένη εξέλιξη, καθώς έχει ήδη αντιμετωπίσει το σχετικό ζήτημα στο παρελθόν, εκτιμώντας ότι το κόστος πιστωτικού κινδύνου θα παραμείνει αμετάβλητο.
Αμετάβλητη η μερισματική πολιτική
Τέλος, η μερισματική πολιτική της Eurobank παραμένει αμετάβλητη, με στόχο τη διανομή του 55% των κερδών μέσω μερισμάτων και επιστροφών κεφαλαίου. Η πολιτική αυτή εντάσσεται στον ευρύτερο σχεδιασμό του Ομίλου για την ανταμοιβή των μετόχων, διατηρώντας παράλληλα την κεφαλαιακή του ισχύ και τη δυνατότητα χρηματοδότησης της περαιτέρω ανάπτυξής του
Διαβάστε ακόμη:
-
ΕΚΤ: Πάγωσε τα επιτόκια στο 2,50% – Φόβοι για νέο κύμα πληθωρισμού
-
Όμιλος AKTOR: Παρέδωσε τα πρώτα 10 χιλιόμετρα του ΒΟΑΚ στο Ελληνικό Κράτος
-
BIC vs ΑΑΔΕ: Το οριστικό «μπλόκο» του ΣτΕ στην έκπτωση τόκων για μερίσματα
-
Το κρίσιμο δίμηνο Νοεμβρίου – Δεκεμβρίου κρίνει την αυτοδυναμία για τη Νέα Δημοκρατία


