


Σε καθεστώς αυξημένης αβεβαιότητας θέτει τη μετοχή της Coca-Cola HBC η Citi, μετά τα δημοσιεύματα περί ενδεχόμενης κατάσχεσης των περιουσιακών στοιχείων της θυγατρικής της στη Ρωσία από τις ρωσικές αρχές. Η εξέλιξη προκάλεσε ισχυρές πιέσεις στη μετοχή, με τους αναλυτές της Citi να προειδοποιούν ότι ενδεχόμενη επιβεβαίωση της κατάσχεσης θα μπορούσε να οδηγήσει σε περαιτέρω πτώση της τάξης του 16%.
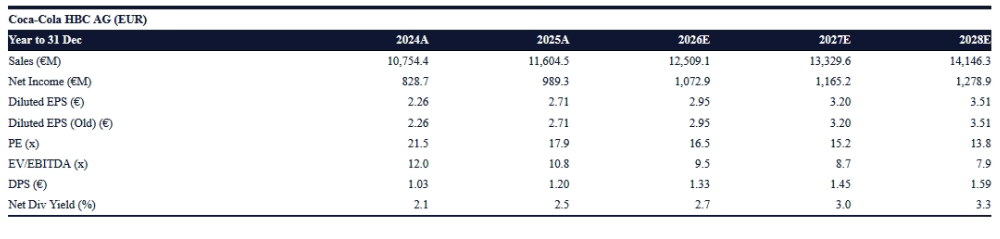
Η Citi διατηρεί ουδέτερη σύσταση (Neutral) για τη μετοχή της Coca-Cola HBC, αλλά μειώνει σημαντικά την τιμή-στόχο στις 40 στερλίνες, από 50,25 στερλίνες προηγουμένως. Με βάση το κλείσιμο της 5ης Νοεμβρίου, στα 40,52 στερλίνες, η νέα τιμή-στόχος συνεπάγεται περιθώριο υποχώρησης 1,3%, ενώ η εκτιμώμενη μερισματική απόδοση διαμορφώνεται στο 3,6% και η συνολική αναμενόμενη απόδοση στο 2,3%.
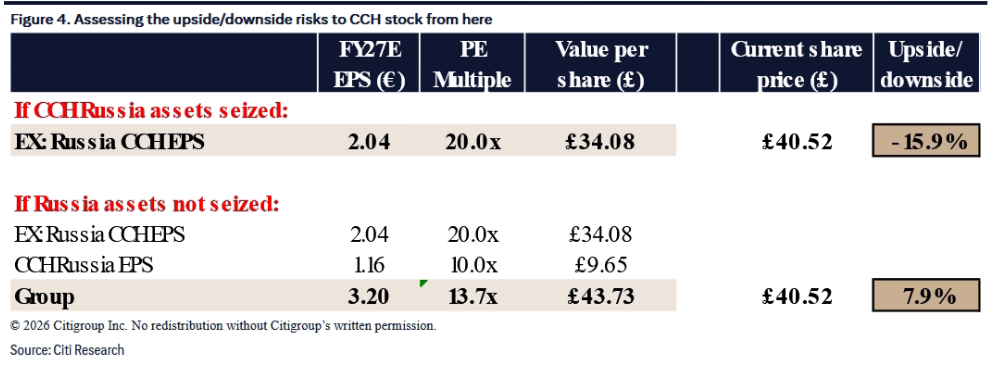
Σύμφωνα με την ανάλυση της Citi, η έκβαση της υπόθεσης έχει δύο διακριτά ενδεχόμενα, με διαφορετικές επιπτώσεις στην αποτίμηση της εταιρείας. Εάν οι ρωσικές αρχές προχωρήσουν σε επίσημη κατάσχεση των περιουσιακών στοιχείων, η εύλογη αξία της Coca-Cola HBC, χωρίς τη συνεισφορά της Ρωσίας, υπολογίζεται στις 34,10 στερλίνες, δηλαδή περίπου 16% χαμηλότερα από τα τρέχοντα επίπεδα.
Ακόμη και αν τελικά δεν υπάρξει κατάσχεση, οι αναλυτές εκτιμούν ότι η γεωπολιτική αβεβαιότητα θα επιβαρύνει μόνιμα την αποτίμηση των ρωσικών δραστηριοτήτων, περιορίζοντας την πιθανή ανάκαμψη της μετοχής στις 43,75 στερλίνες, ή περίπου 8% πάνω από την τιμή κλεισίματος.
Το 33% των κερδών συνδέεται με τη Ρωσία
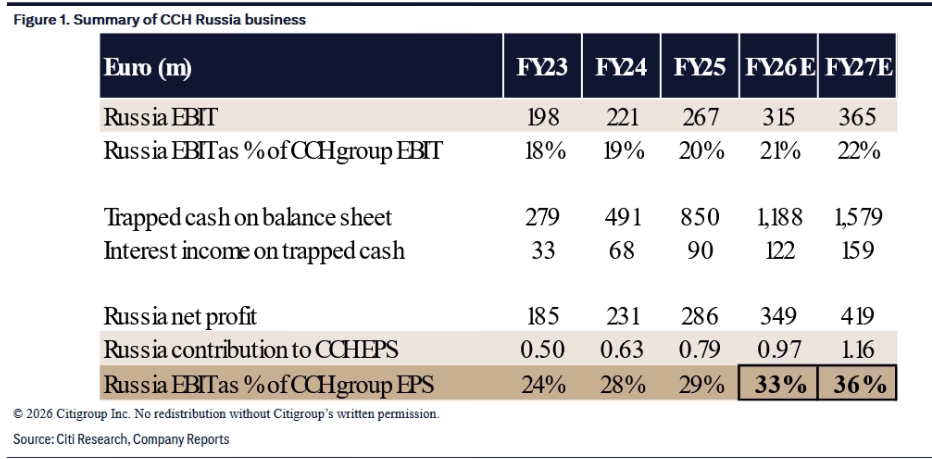
Η σημασία της ρωσικής δραστηριότητας για την Coca-Cola HBC είναι ιδιαίτερα μεγάλη. Η Citi εκτιμά ότι αντιστοιχεί περίπου στο 33% των κερδών ανά μετοχή που αναμένεται να εμφανίσει ο όμιλος το 2026. Η εκτίμηση αυτή βασίζεται τόσο στην αυξανόμενη λειτουργική κερδοφορία της θυγατρικής όσο και στους τόκους που αποφέρει το σημαντικό ταμειακό απόθεμα που παραμένει δεσμευμένο στη χώρα.
Ειδικότερα, οι αναλυτές υπολογίζουν ότι τα λειτουργικά κέρδη (EBIT) της ρωσικής δραστηριότητας θα αυξηθούν από 150 εκατ. ευρώ το 2021 σε περίπου 315 εκατ. ευρώ το 2026, αντιπροσωπεύοντας πλέον περίπου το 21% των συνολικών λειτουργικών κερδών του ομίλου, πριν από τη συνεισφορά της CCBA. Παράλληλα, στη Ρωσία παρέμεναν, στο τέλος του πρώτου εξαμήνου του 2026, δεσμευμένα μετρητά ύψους 1,046 δισ. ευρώ, τα οποία δεν μπορούν να μεταφερθούν εκτός της χώρας λόγω των διεθνών περιορισμών.
Οι τόκοι που αποφέρουν τα συγκεκριμένα κεφάλαια έχουν αποτελέσει σταθερή πηγή ενίσχυσης των χρηματοοικονομικών εσόδων της Coca-Cola HBC, στηρίζοντας τις αναβαθμίσεις των εκτιμήσεων για τα κέρδη ανά μετοχή. Ο συνδυασμός της λειτουργικής κερδοφορίας και των εσόδων από τόκους εξηγεί, σύμφωνα με τη Citi, γιατί η Ρωσία αντιστοιχεί στο ένα τρίτο περίπου των εκτιμώμενων κερδών ανά μετοχή του ομίλου για το 2026.
Τα δύο σενάρια για τη μετοχή
Στο δυσμενές σενάριο, κατά το οποίο οι ρωσικές αρχές θα προχωρήσουν σε επίσημη κατάσχεση των περιουσιακών στοιχείων, η Citi εκτιμά ότι τα κέρδη ανά μετοχή της Coca-Cola HBC χωρίς τη ρωσική δραστηριότητα θα διαμορφωθούν στα 2,04 ευρώ για το 2027, έναντι συνολικής εκτίμησης 3,20 ευρώ. Η απώλεια της ρωσικής συνεισφοράς θα αφαιρούσε, επομένως, περίπου 1,16 ευρώ από τα κέρδη ανά μετοχή.
Εφαρμόζοντας πολλαπλασιαστή κερδών 20 φορές στα κέρδη της δραστηριότητας εκτός Ρωσίας, αντίστοιχο με εκείνον της Coca-Cola Europacific Partners, οι αναλυτές καταλήγουν σε εύλογη αξία 34,10 στερλινών ανά μετοχή. Η αποτίμηση αυτή υποδηλώνει ότι, παρά την ήδη σημαντική υποχώρηση της μετοχής, εξακολουθεί να υπάρχει περιθώριο περαιτέρω απωλειών περίπου 16%.
Ακόμη και στο ενδεχόμενο που τα περιουσιακά στοιχεία δεν κατασχεθούν, η Citi δεν αναμένει πλήρη ανάκαμψη της μετοχής στα προηγούμενα επίπεδα. Όπως επισημαίνει, η συνεχιζόμενη γεωπολιτική αβεβαιότητα θα επιβάλει διαρθρωτικά χαμηλότερο πολλαπλασιαστή αποτίμησης για τα κέρδη που προέρχονται από τη Ρωσία. Με βάση πολλαπλασιαστή 10 φορές για τη ρωσική δραστηριότητα και 20 φορές για τις υπόλοιπες αγορές, η συνολική εύλογη αξία διαμορφώνεται στις 43,75 στερλίνες, αφήνοντας περιθώριο ανόδου μόλις 8%.
Στο επίκεντρο η θυγατρική Multon Partners
Τα δημοσιεύματα που πυροδότησαν τις πιέσεις στη μετοχή προέρχονται από τη ρωσική εφημερίδα Kommersant, η οποία ανέφερε στις 5 Νοεμβρίου ότι η Bochkari, μικρή εταιρεία ζυθοποιίας και αναψυκτικών με έδρα την περιοχή Αλτάι, έχει ζητήσει από τον πρόεδρο Βλαντίμιρ Πούτιν να της μεταβιβαστεί ο έλεγχος των ρωσικών δραστηριοτήτων της Coca-Cola HBC. Σύμφωνα με το δημοσίευμα, το σχετικό αίτημα είχε υποβληθεί στα μέσα Οκτωβρίου και είχε εξασφαλίσει μερική υποστήριξη από αντιπροέδρους της ρωσικής κυβέρνησης, χωρίς ωστόσο να έχει ληφθεί οριστική απόφαση για την τύχη των περιουσιακών στοιχείων.
Η υπόθεση έρχεται μετά την ανακοίνωση ότι, κατόπιν προεδρικού διατάγματος, οι ρωσικές αρχές ανέλαβαν τον έλεγχο της τοπικής δραστηριότητας της Japan Tobacco, μεταβιβάζοντάς την στην JSC Industrial.
Η Coca-Cola HBC συνεχίζει να δραστηριοποιείται στη Ρωσία μέσω της θυγατρικής Multon Partners, η οποία λειτουργεί ως ανεξάρτητη επιχείρηση μετά την αποχώρηση της The Coca-Cola Company από τη χώρα το 2022, λόγω του πολέμου στην Ουκρανία. Έκτοτε, η Multon Partners έχει στραφεί στην παραγωγή δικών της προϊόντων, μεταξύ των οποίων το αναψυκτικό Dobry Cola, καθώς και χυμοί και παγωμένα τσάγια.
Σε ανακοίνωσή της μετά το κλείσιμο της αγοράς στις 5 Νοεμβρίου, η Coca-Cola HBC ανέφερε ότι δεν έχει λάβει καμία ενημέρωση από τη ρωσική κυβέρνηση για αλλαγές στη λειτουργία της επιχείρησής της στη χώρα.
Η Citi επισημαίνει, τέλος, ότι η Coca-Cola HBC δεν είναι η μόνη εταιρεία του κλάδου που ενδέχεται να βρεθεί αντιμέτωπη με κινδύνους από τις εξελίξεις στη Ρωσία. Η Philip Morris International εξακολουθεί να δραστηριοποιείται στην αγορά, με τη Citi να εκτιμά ότι η συγκεκριμένη περιοχή συνεισφέρει περίπου το 7% των κερδών ανά μετοχή της. Παρά την υποχώρηση της μετοχής της κατά περίπου 4% κατά τον χρόνο σύνταξης της ανάλυσης, οι αναλυτές βλέπουν περιθώριο για περαιτέρω απώλειες μικρής μονοψήφιας τάξης.
Διαβάστε ακόμη:
- Τελεσίδικη καταδίκη Έλληνα εφοπλιστή στην Ολλανδία για οικονομική απάτη
- Το πρόσωπο που στηρίζει η Αθήνα για τη διαδοχή της Λαγκάρντ στην ΕΚΤ
- Η εξήγηση για τα πολλά νεύρα που βγάζει πλέον ο «ασυμβίβαστος» με την ήττα Νίκολιτς
- Μαθήματα Πόλσον: Πως… έχασε 160 εκατ., αλλά κέρδισε 1,12 δισ. ευρώ, συν 8,4% της Πειραιώς!


