


Πίσω από τους συνολικούς αριθμούς βρίσκεται μια βαθύτερη αλλαγή στη δομή της ελληνικής ναυτιλίας. Μόλις 89 όμιλοι με στόλο άνω του 1 εκατ. dwt ελέγχουν πλέον το 80,81% της συνολικής ελληνικής χωρητικότητας, ενώ οι μικρότερες εταιρείες συνεχίζουν να υποχωρούν υπό το βάρος του αυξημένου λειτουργικού και κανονιστικού κόστους. Την ίδια ώρα, οι Έλληνες ανανεώνουν τους στόλους τους πουλώντας παλαιότερο tonnage σε υψηλές τιμές, επενδύουν δυναμικά σε LNG και κυρίως LPG carriers και εμφανίζονται πιο επιφυλακτικοί απέναντι στα εναλλακτικά καύσιμα, στρεφόμενοι εκ νέου σε συμβατικά Tier III πλοία.
Η Petrofin βλέπει, έτσι, ταχύτερη αύξηση του ελληνικού στόλου τα επόμενα χρόνια, αλλά ταυτόχρονα επισημαίνει τον μεγάλο κίνδυνο που δημιουργεί η παγκόσμια συσσώρευση παραγγελιών: με τα ναυπηγεία γεμάτα έως το 2030 και τις διαλύσεις να παραμένουν περιορισμένες, η ισορροπία της αγοράς θα εξαρτηθεί σε μεγάλο βαθμό από το εάν οι γεωπολιτικές αναταράξεις, οι μεγαλύτερες αποστάσεις μεταφοράς και οι αυξημένες ανάγκες σε ton-miles συνεχίσουν να απορροφούν τη νέα προσφορά πλοίων.
Οι μεγάλοι γίνονται μεγαλύτεροι
Ακόμη πιο χαρακτηριστική είναι η εξέλιξη στον αριθμό των εταιρειών. Οι ελληνικές ναυτιλιακές περιορίστηκαν στις 587, από 588 το 2024 και 592 το 2023. Η Petrofin θεωρεί ότι η τάση συγκέντρωσης έχει πλέον εδραιωθεί. Η υποχώρηση αφορά κυρίως μικρούς πλοιοκτήτες με μεγαλύτερης ηλικίας στόλους, την ώρα που οι νεότερες επιχειρήσεις τείνουν να ξεκινούν με μεγαλύτερο μέγεθος και νεότερα πλοία. Οι οικονομίες κλίμακας ευνοούν τους μεγάλους ομίλους σε λειτουργικό κόστος, προμήθειες, χρηματοδότηση, ασφάλιση και ναυλώσεις, καθιστώντας δυσκολότερη τη μακροχρόνια επιβίωση πολύ μικρών εταιρειών.
Η εικόνα είναι ιδιαίτερα εμφανής στις εταιρείες ενός ή δύο πλοίων, οι οποίες συνεχίζουν να μειώνονται. Αντίθετα, οι εταιρείες με 5-8 πλοία αυξήθηκαν κατά πέντε και εκείνες με 9-15 πλοία κατά τρεις. Οι όμιλοι με 25 πλοία και άνω περιορίστηκαν αριθμητικά στους 59, από 60, όμως πρόσθεσαν 4,2 εκατ. dwt και πλέον ελέγχουν περίπου το 69% του συνολικού ελληνικού tonnage.
Ακόμη πιο εντυπωσιακή είναι η συγκέντρωση στην κορυφή. Οι ελληνικές εταιρείες με στόλο άνω του 1 εκατ. dwt αυξήθηκαν κατά τέσσερις και έφθασαν τις 89.
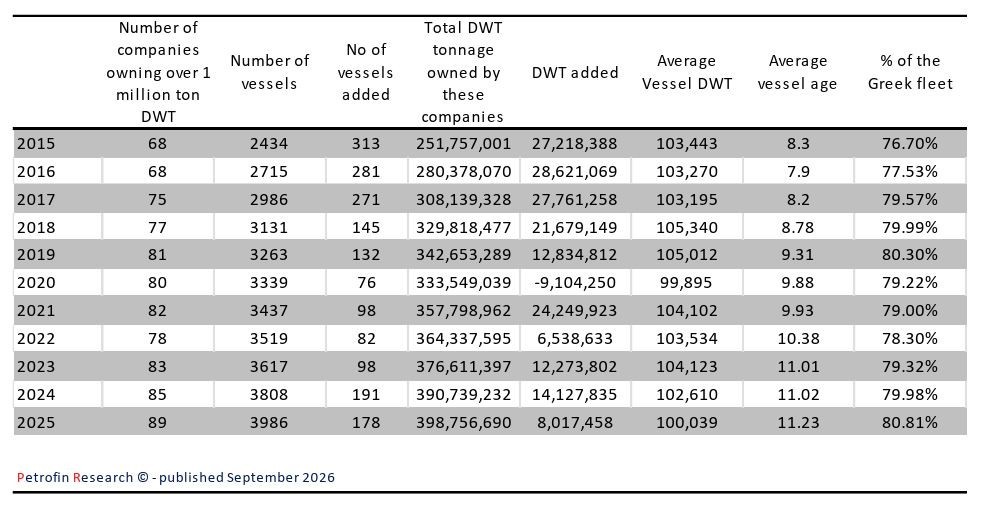
Οι συγκεκριμένοι όμιλοι πρόσθεσαν 178 πλοία μέσα στο 2025 και ελέγχουν συνολικά 398,76 εκατ. dwt, δηλαδή το 80,81% του ελληνικού στόλου. Είναι μόλις η δεύτερη φορά την τελευταία δεκαετία που το ποσοστό ξεπερνά το 80%. Ταυτόχρονα, το μέσο μέγεθος των πλοίων τους υποχώρησε στα περίπου 100.000 dwt, το χαμηλότερο επίπεδο από το 2020, καθώς μεγάλο μέρος των νεότευκτων που εισέρχονται στους στόλους βρίσκεται κάτω από το όριο των 100.000 dwt.
Σύμφωνα με τα στοιχεία της Clarkson’s που χρησιμοποιεί η Petrofin, το ελληνικό orderbook αυξήθηκε από 511 πλοία και 43,8 εκατ. dwt στο τέλος του 2024 σε 679 πλοία και 60,4 εκατ. dwt στο τέλος του 2025. Πρόκειται για άνοδο 37,9% σε όρους χωρητικότητας.
Η Ελλάδα παραμένει πίσω από την Κίνα, της οποίας το orderbook έφθασε τα 1.624 πλοία και 77,5 εκατ. dwt, αλλά βρίσκεται αισθητά πάνω από την Ιαπωνία, με 706 πλοία και 45,2 εκατ. dwt.
Η Petrofin εκτιμά ότι η επιτάχυνση των ελληνικών παραγγελιών και η αύξηση των μελλοντικών παραδόσεων ουσιαστικά «κλειδώνουν» περαιτέρω ανάπτυξη του ελληνικού στόλου.
Η έκθεση καταγράφει παράλληλα μία ιδιαίτερα ενδιαφέρουσα αλλαγή επενδυτικής στρατηγικής: την ενίσχυση των συμβατικών Tier III πλοίων εις βάρος των alternative-fuel παραγγελιών.
Στα τέλη Ιουνίου 2025, τα συμβατικού καυσίμου πλοία αντιπροσώπευαν το 76% του ελληνικού orderbook. Στα τέλη Ιουλίου 2026 το ποσοστό είχε ανέβει στο 86%.
Αντίθετα, το LNG υποχώρησε από 21% σε 12%, ενώ το μερίδιο της μεθανόλης μειώθηκε από 1% σε μόλις 0,3%. Κατά την Petrofin, η αβεβαιότητα γύρω από τους περιβαλλοντικούς κανονισμούς και τη μελλοντική κερδοφορία των διαφορετικών τεχνολογιών έχει οδηγήσει τους πλοιοκτήτες σε πιο συντηρητικές επιλογές. Η έκθεση μιλά ευθέως για επιβράδυνση του ενδιαφέροντος για alternative fuels και μετατόπιση προς τα συμβατικά Tier III πλοία.
Σε επίπεδο επιμέρους αγορών, το dry bulk παρέμεινε ουσιαστικά σταθερό, ενώ ο στόλος containerships αυξήθηκε κατά 2,13% σε dwt, χωρίς μεταβολή στον αριθμό των πλοίων.
Στα tankers η συνολική χωρητικότητα και ο αριθμός των εταιρειών παρέμειναν σταθεροί, αλλά καταγράφηκε μια σημαντική εξέλιξη: η μέση ηλικία μειώθηκε για πρώτη φορά από το 2017, κυρίως λόγω παραδόσεων νεότευκτων και πωλήσεων παλαιότερων πλοίων σε υψηλές τιμές.
Πολύ πιο έντονη ήταν η ανάπτυξη στα LNG carriers. Οι εταιρείες αυξήθηκαν στις 11 και ο στόλος ενισχύθηκε κατά 13 πλοία, κυρίως μέσω νεότευκτων, με αποτέλεσμα να μειωθεί περαιτέρω η ήδη χαμηλή μέση ηλικία του.
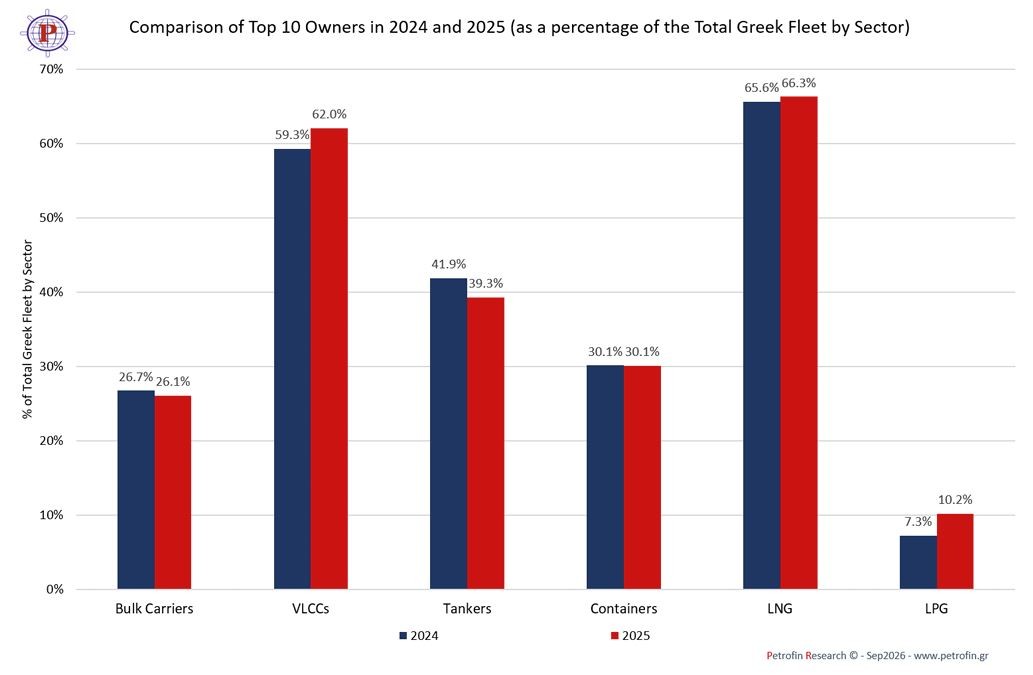
Το LPG αποτέλεσε, πάντως, τον πρωταγωνιστή του 2025. Τέσσερις νέες εταιρείες μπήκαν στον κλάδο, ανεβάζοντας το σύνολο στις 20, με την Petrofin να επισημαίνει ότι μεταξύ των νέων entrants βρίσκονται η Capital και ο όμιλος Αγγελικούση. Ο αριθμός των LPG carriers αυξήθηκε κατά 17 πλοία και η χωρητικότητα κατά 22%, ενώ η μέση ηλικία υποχώρησε μόλις στα 6,16 έτη.
Παράλληλα με τις παραγγελίες νεότευκτων, οι Έλληνες αξιοποιούν ενεργά τη secondhand αγορά για την ανανέωση των στόλων. Η Petrofin διαπιστώνει ότι τα τελευταία χρόνια οι πωλήσεις ξεπερνούν τις αγορές, καθώς οι Έλληνες πλοιοκτήτες εκμεταλλεύτηκαν τις υψηλές αξίες για να διαθέσουν κυρίως μεγαλύτερης ηλικίας tonnage. Το 2025 καταγράφηκαν 390 πωλήσεις, συνολικής χωρητικότητας 19,19 εκατ. GT, έναντι 270 αγορών, 11,09 εκατ. GT. Η καθαρή διαφορά ήταν επομένως 120 πλοία και 8,10 εκατ. GT. Μέχρι το τέλος Ιουλίου 2026 είχαν ήδη πραγματοποιηθεί 260 πωλήσεις έναντι 151 αγορών.
Η στρατηγική είναι σαφής: πώληση παλαιότερου tonnage όταν οι αξίες είναι υψηλές και παράλληλη τοποθέτηση κεφαλαίων σε νεότευκτα ή νεότερης ηλικίας μεταχειρισμένα πλοία.
Ιδιαίτερη σημασία δίνει η Petrofin και στη σχέση ελληνικής ναυτιλίας–Κίνας, την οποία χαρακτηρίζει σχέση συμβίωσης.
Οι Έλληνες κατασκευάζουν, επισκευάζουν και εμπορεύονται ολοένα περισσότερα πλοία στην Κίνα, έχοντας ενισχύσει την έκθεσή τους στην κινεζική και ευρύτερα στην ασιατική οικονομία.
Η Petrofin εκτιμά μάλιστα ότι οι αμερικανικοί δασμοί και εμπορικοί περιορισμοί, αντί να ανακατευθύνουν τις εμπορικές ροές προς τις ΗΠΑ και τους συμμάχους τους, έχουν ενισχύσει περαιτέρω την ελληνική στροφή προς την Κίνα.
Η ισχυρή ναυπηγική δραστηριότητα δημιουργεί, ωστόσο, και τον μεγαλύτερο ίσως κίνδυνο για τα επόμενα χρόνια. Η Petrofin επισημαίνει ότι τα ναυπηγεία είναι ουσιαστικά γεμάτα έως το 2030 και πέραν αυτού, ενώ νέα ναυπηγική δυναμικότητα δημιουργείται σε Κίνα, Ιαπωνία, Ινδία και άλλες χώρες.
Την ίδια στιγμή, οι διαλύσεις παραμένουν περιορισμένες. Το κρίσιμο ερώτημα είναι εάν η αύξηση της προσφοράς πλοίων θα οδηγήσει τελικά σε glut, δηλαδή υπερπροσφορά χωρητικότητας -tonnage και σε νέο ναυτιλιακό καθοδικό κύκλο. Η απάντηση, σύμφωνα με τη μελέτη, θα εξαρτηθεί σε μεγάλο βαθμό από το εάν οι σημερινές «αναποτελεσματικότητες» των θαλάσσιων μεταφορών, κλειστά στενά, πόλεμοι, κυρώσεις, μεγαλύτερες διαδρομές, θα συνεχιστούν.
Η Petrofin εκτιμά ότι η γεωπολιτική αναστάτωση έχει μέχρι στιγμής λειτουργήσει θετικά για τη ναυτιλία. Οι αλλαγές στις εμπορικές διαδρομές αυξάνουν τα ton-miles, ενώ οι καθυστερήσεις, το slow steaming και η συμφόρηση των λιμανιών μειώνουν την πραγματική διαθέσιμη προσφορά χωρητικότητας. Είναι χαρακτηριστικό ότι ο Clarkson Index, σύμφωνα με την έκθεση, από λίγο πάνω από 12.000 δολάρια ημερησίως τον Ιούνιο του 2020 είχε ξεπεράσει τα 45.000 δολάρια ημερησίως τον Αύγουστο του 2026.
Η Petrofin θεωρεί ότι, εφόσον δεν εκδηλωθεί σοβαρή παγκόσμια ύφεση, η ναυτιλία μπορεί να συνεχίσει να επωφελείται από αυτές τις συνθήκες. Ταυτόχρονα, όμως, προειδοποιεί για αυξανόμενο κίνδυνο διεθνούς χρηματοπιστωτικής κρίσης, υψηλά δημόσια χρέη, αυξημένα επιτόκια, ενεργειακό πληθωρισμό και εντεινόμενο ανταγωνισμό για κεφάλαια.
Η τελική εκτίμηση της Petrofin είναι ότι ο ελληνικός στόλος θα αρχίσει να αναπτύσσεται με ταχύτερο ρυθμό, καθώς θα παραδίδεται το μεγάλο κύμα νεότευκτων των επόμενων ετών.
Με τα ναυτιλιακά έσοδα να παραμένουν υψηλά, οι διαλύσεις αναμένεται να παραμείνουν περιορισμένες, εκτός εάν οι περιβαλλοντικοί κανονισμοί καταστήσουν οικονομικά ή τεχνικά δύσκολη τη συνέχιση της λειτουργίας των παλαιότερων πλοίων.
Παράλληλα, η συγκέντρωση του tonnage στους μεγαλύτερους Έλληνες πλοιοκτήτες αναμένεται να ενισχυθεί περαιτέρω, ενώ η μέση ηλικία του ελληνικού στόλου εκτιμάται ότι θα παραμείνει σχετικά σταθερή.
Η εικόνα που προκύπτει, συνεπώς, δεν είναι απλώς μιας ελληνικής ναυτιλίας που μεγαλώνει. Είναι μιας αγοράς που συγκεντρώνεται, ανανεώνεται και επενδύει επιθετικά, αλλά ταυτόχρονα γίνεται πιο επιλεκτική ως προς την τεχνολογία των νέων πλοίων. Οι μεγάλοι όμιλοι αυξάνουν το ειδικό τους βάρος, η Κίνα γίνεται ακόμη σημαντικότερος στρατηγικός εταίρος και τα 60,4 εκατ. dwt νεότευκτων αποτελούν το «καύσιμο» για την επόμενη φάση ανάπτυξης του ελληνικού στόλου.
Διαβάστε ακόμη:
- AEGEAN: Άνοδος εσόδων και επιβατών, αλλά τα καύσιμα «ψαλίδισαν» την κερδοφορία
- Euronext: Δεν διεξάγονται συζητήσεις με τη Deutsche Börse για συγχώνευση
- Πετρέλαιο: Ξεπέρασε και τα $108 το Brent – Πότε μπορεί να φτάσει στα όριά της η αγορά
- Τραπεζικά σενάρια για συγχωνεύσεις: Ο πόλεμος των φημών και τα χτυπήματα κάτω από τη μέση


